壱番屋ストップ高、「TOBプレミアム」を前提にしてよいのでしょうか
カレーハウスCoCo壱番屋を運営する壱番屋は、国内外でカレー店を展開し、フランチャイズ加盟店への食材供給や運営指導でも収益を得る外食チェーンです。2026年2月末の国内店舗は他業態を含め1,285店、海外は218店。2026年2月期の売上高は655.18億円でした(壱番屋、EDINET)。
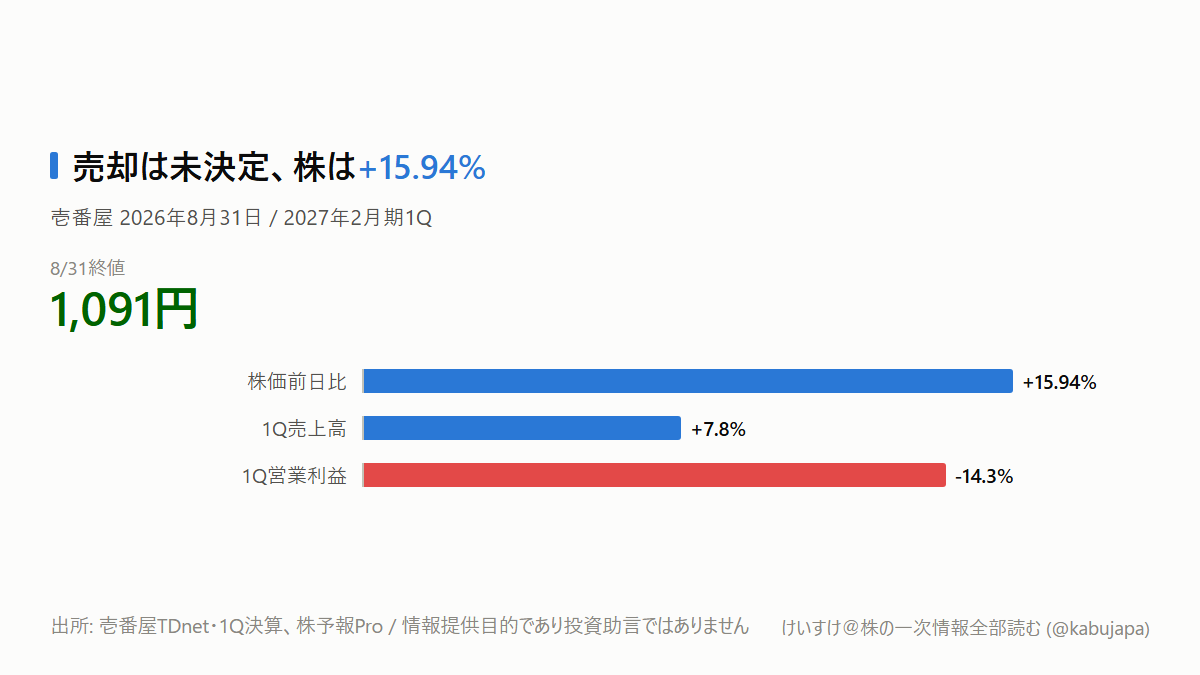
8月31日、同社株は前営業日比15.94%高の1,091円でストップ高になりました。きっかけは、親会社のハウス食品グループ本社が保有株の売却を検討しているとの報道です。
しかし、同日12時30分の壱番屋の開示は、非公開化を含む検討を認めつつも「決定している事実はない」という内容でした。価格、買い手、手法、時期は一つも決まっていません。
では、このストップ高を見て「いずれTOB価格で買い取ってもらえる」と考えてよいのでしょうか。結論は、まだ早いです。次に見るべきなのは買収プレミアムの予想額ではなく、誰の株を、どの手法で買うのかです。
目次
「親会社が売る」と「自分も売れる」は同じではありません
2026年2月末時点で、ハウス食品は壱番屋株81,411,000株、51.01%を保有しています。8月31日終値で計算した持分の市場価値は約888.2億円です。ただし、これは売却価格ではありません。
取引には大きく二つの経路があります。一つは、ハウス食品が51.01%だけを第三者へ売る方法です。この場合は支配株主が替わりますが、残りの株主が親会社と同じ価格で売れるとは限りません。
もう一つは、全株を対象に公開買付けを行い、最終的に非公開化する方法です。この場合は、少数株主が受け取る価格、特別委員会の判断、第三者による株式価値算定が中心になります。
壱番屋の開示は「非公開化を含めた様々な検討」としか書いていません。「親会社の持分売却」と「少数株主も対象の全株TOB」を同じニュースとして扱わないことが、最初の判断軸です。
株価に乗ったのは確定価格ではなく「成立するかもしれない価値」です
8月31日の壱番屋株は、始値・高値・安値・終値がすべて1,091円でした。値幅上限で比例配分となったため、売り買いが十分にぶつかって決まった均衡価格とは言いにくい状態です。
今の株価に含まれる買収期待は、概念的には「取引が成立する確率×買付価格の上乗せ」から、不成立時に期待が剥がれる下落余地を引いたものです。ところが現在は、成立確率も買付価格も分かりません。
参考になる過去はあります。ハウス食品は2015年、壱番屋株を1株6,000円で公開買付けしました。2024年の1株から5株への分割を単純調整すると、現行株では1,200円相当です。8月31日終値はそこにも届いていません。ただし、11年前の取得価格は今回の価格を保証しません。事業環境も資本構成も違うためです。
買い手が見るのはブランドだけではありません
壱番屋の2027年2月期1Qは、売上高169.76億円で前年同期比7.8%増でしたが、営業利益は10.85億円で14.3%減りました。営業利益率は約8.0%から約6.4%へ低下しています。売上増と利益増が分かれたのは、食材仕入れ、物流費、人件費などが膨らんだからです。
2026年2月期の営業キャッシュフローは55.94億円、設備投資は48.60億円でした。単純に差し引くと7.34億円です。設備投資には将来の成長分も含まれるため、そのまま恒常的な余剰資金とは言えません。それでも、高い価格を借入で賄う買い手にとって、返済原資が十分かは重要です。
9月1日からは、22時から翌5時の注文に7%の深夜料金が導入され、一部トッピングも値上げされます。利益率を戻す経路は「単価を上げる→コスト増を吸収する」ですが、同時に客数が落ちれば効果は薄まります。
買収価格が高くなるためにも、値上げ後に客数を保ち、営業利益率を戻せるかが必要です。買収ニュースと既存店月次は別々の話ではありません。
壱番屋以外では、何が変わるのでしょうか
ハウス食品にとっては、51.01%の処分価格と売却損益だけでなく、壱番屋が連結から外れた後に外食事業の売上・利益がどう変わるかが重要です。カレー原料などの取引を継続するのかも確認が必要です。
加盟店にとっては、買い手が投資回収を急いだ場合のロイヤルティー、広告費、出店投資、調達条件が利益に効きます。本部の利益率改善と加盟店の採算が両立するかが中期の焦点です。
外食株では、ゼンショーHD、すかいらーくHD、吉野家HDなどのブランドや店舗網の評価を考える比較例になります。ただし、直営店比率や負債、利益率が違うため、壱番屋についた価格をそのまま他社へ当てはめることはできません。
投資家として、次に何を確認すればよいのでしょうか
強気の分岐は、全株対象のTOBが1,091円を上回る価格で正式発表され、独立した特別委員会と算定書が少数株主に公正と判断する場合です。弱気の分岐は、検討の長期化・中止、または親会社の51.01%だけの売却にとどまり、増収減益が続く場合です。
まず9月1日の東証で、比例配分後に寄り付くか、終値と出来高を確認します。次に9月上旬の日付未公表の8月月次で、既存店売上高を客数と客単価に分けます。9月1日開始の深夜料金の効果は9月月次以降が確認対象です。
そして10月上旬の日付未公表の2Q決算で、売上原価率、販管費率、営業利益率を見ます。正式な取引開示が先に出たら、TOB対象、価格、買付予定数の下限・上限、期間、特別委員会、株式価値算定書の順に読む。この順番なら、見出しの「売却」と自分の受取価値を混同せずに済みます。
本記事は情報提供目的であり、投資助言ではありません。