米雇用16.2万人でも、景気敏感株まで強気にしない理由
「米国の雇用が16.2万人も増えたなら、景気は再加速している。銀行株も景気敏感株も強いのでは?」
9月4日に出た米8月雇用統計は、そんな見方を誘う数字でした。市場予想を大きく上回り、前月までの弱さも上方修正されました。ところが米国株は上がらず、S&P 500は0.38%安、Dowは0.51%安、Nasdaq総合は0.29%安で終えました(AP、Reuters)。
結論から言うと、金利の前提は引き締め方向へ修正しても、全業種の利益前提まで強気に変えるのは早いと考えます。理由は、雇用の総量と中身が別の信号を出しているからです。
目次
まず、利上げの余地は確かに広がりました
米労働統計局(BLS)によると、8月の非農業部門雇用者数は前月比16.2万人増、失業率は4.1%で横ばいでした。6月と7月も合計5.5万人上方修正され、7月は当初の2.3万人減から2.1万人増へ変わりました。
家計側の数字も弱くありません。労働力人口は68.3万人、就業者は56.9万人増え、労働参加率は61.4%から61.6%へ上昇しました。経済的な理由でパート勤務をしている人は41.4万人減っています。平均時給は前月比0.3%増、平均労働時間は0.1時間増の34.4時間でした(BLS、9月4日)。
市場が反応したのは、雇用者数だけではありません。雇用が増え、働く時間が伸び、時給も上がれば、企業から家計へ支払われる名目賃金総額は増えやすくなります。景気後退を避けるために金利を据え置く必要性が薄れ、FRBは物価抑制を優先しやすくなります。
その結果、9月利上げ確率は前日の49.4%から60.4%へ上昇しました。米2年債利回りも4.34%から4.37%へ上がりました(AP)。2年債は10年債より政策金利の近い見通しを映しやすいため、今回の反応は「景気が良いから株高」ではなく、「FRBが上げやすくなるから割引率上昇」でした。
雇用統計は、景気の成績表であると同時に、次の金利を決める入力でもあります。今は後者の経路が株価を先に動かしています。
では、16.2万人は本当に広い回復なのでしょうか
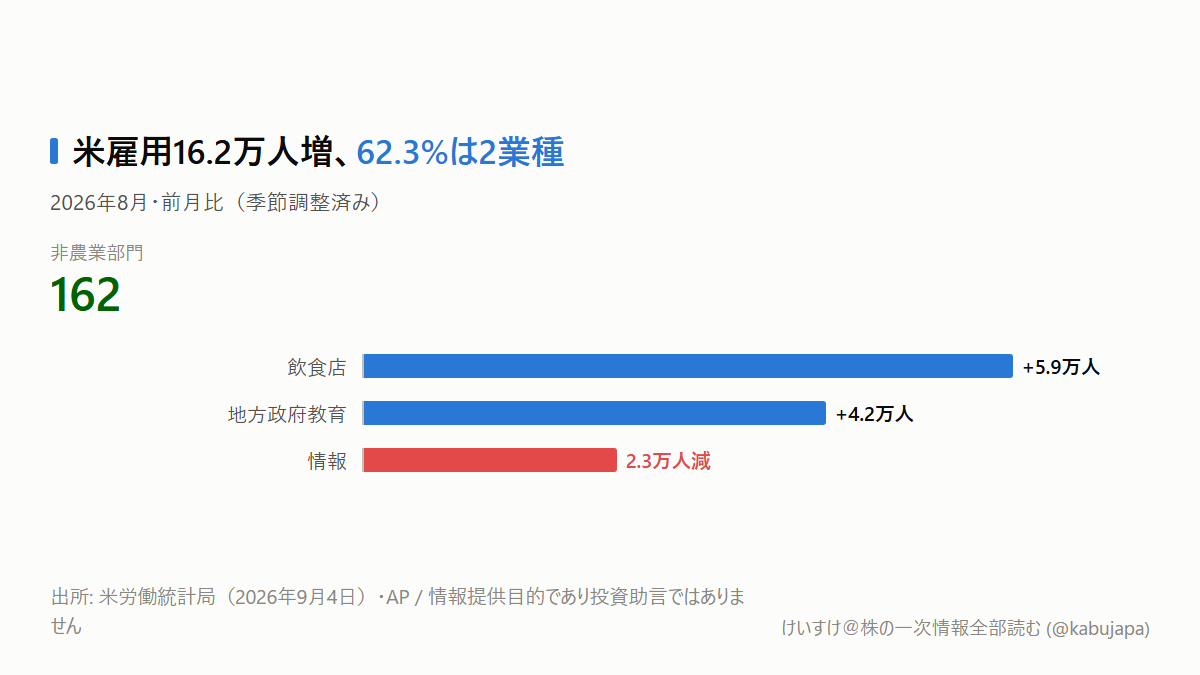
ここで業種別に分けます。飲食店は5.9万人増、地方政府教育は4.2万人増でした。合計10.1万人で、全体の62.3%です(BLS公表値から計算)。
しかも飲食店の過去12カ月平均は月1.2万人増なので、8月は約4.9倍です。地方政府教育は前月の減少を大きく戻しましたが、2025年1月から見ればほぼ横ばいです。一方、情報は2.3万人減、金融は1.1万人減でした。医療は1.3万人増ですが、過去12カ月平均の3.2万人増より鈍っています。
つまり、雇用の総量はFRBにとって十分強い一方、企業利益の広がりはそれほど均一ではありません。飲食店の採用増は客数の強さかもしれませんが、人件費率の上昇なら店舗利益には逆風です。情報業の雇用減も、AIによる効率化で利益が増える場合と、需要が弱く売上が落ちる場合では意味が逆です。BLSの人数だけでは因果を確定できません。
「米景気に強い数字が出た」から「すべての景気敏感株の数量と利益が伸びる」へ飛ぶのは、雇用の構成を一段飛ばした判断です。
日本株では、銀行・輸出・高PERを別々に見ます
銀行では、米短期金利上昇がドル資産の利回りを押し上げる一方、ドル調達費、外債の評価損、預金金利、信用費用が逆方向に動きます。MUFG(8306)の2026年3月期純利益は2兆4,272億2,900万円、ROEは11.34%でした(EDINET〔edinet-insight〕)。この規模の銀行でも、米雇用一つで利益方向は決まりません。国内の円貸出利ざやと外貨収支を分けて見る必要があります。
東京海上HD(8766)や第一生命HD(8750)は、米債の再投資利回りが上がる可能性がありますが、保有債券の評価と為替ヘッジ費を差し引きます。ソフトバンクグループ(9984)やREITは、将来利益の割引率と借換金利が主経路です。
トヨタ自動車(7203)やソニーグループ(6758)はさらに別です。米金利上昇がドル高・円安へつながれば円換算利益には追い風ですが、米国の情報・金融・小売雇用が広がらなければ、販売数量は同じ方向に動くとは限りません。
したがって、ウォッチリストを「金利で動く銀行・REIT・高PER株」と「雇用の業種別の広がりで動く景気敏感株」に分けることが、今回の持ち帰りです。
この読みが外れる条件も決めておきます
この見立ては、8月の飲食店・地方政府教育の増加がすべて一時的ではなく、FRBが雇用の強さを物価判断の余裕として使うことを前提にしています。
9月11日のコアCPIが鈍化し、実質賃金が改善し、米2年債が雇用統計前の4.34%を下回れば、「9月利上げ余地が広がった」という読みは弱まります。逆にCPIが再加速して2年債とドルが上がれば、引き締めシナリオが補強されます。
景気全面再加速かどうかは、9月29日のJOLTSと10月2日の雇用統計で確認します。飲食・地方政府教育だけでなく、民間専門職、情報、金融、小売まで採用が広がり、3カ月平均の雇用増が上向くかが分水嶺です。
次は9月11日21時30分、CPIと実質賃金を同時に見ます
9月10日21時30分に米PPI、11日21時30分に米CPIと実質賃金が公表されます。11日は総合前年比より、月次コア、住居、住居以外サービス、実質平均週給をBLSで確認します。
FOMCは9月15~16日です。声明は日本時間17日3時、記者会見は3時30分の予定です。ここで見るのは利上げの有無だけではなく、雇用が強い中でどの物価指標を反応関数の分岐に置いたかです。
人数の強さを金利へ、業種の広がりを企業利益へ割り当てる。この二つを分ければ、「良い雇用なのに株安」というねじれを次の判断に使えます。
本記事は情報提供目的であり、投資助言ではありません。