BASEの340円TOB、応募すれば全部売れる? 答えは「上限20%なので分かりません」
BASEは、個人や小さなチームがネットショップを開ける「BASE」、オンライン決済の「PAY.JP」、将来の売上債権を使った資金提供「YELL BANK」などを運営する会社です。2025年12月期の売上高は207.29億円、営業利益は16.86億円。赤字期を抜け、ECの取扱高だけでなく決済・金融から利益を得る段階へ移りつつあります(出所: EDINET(edinet-insight))。
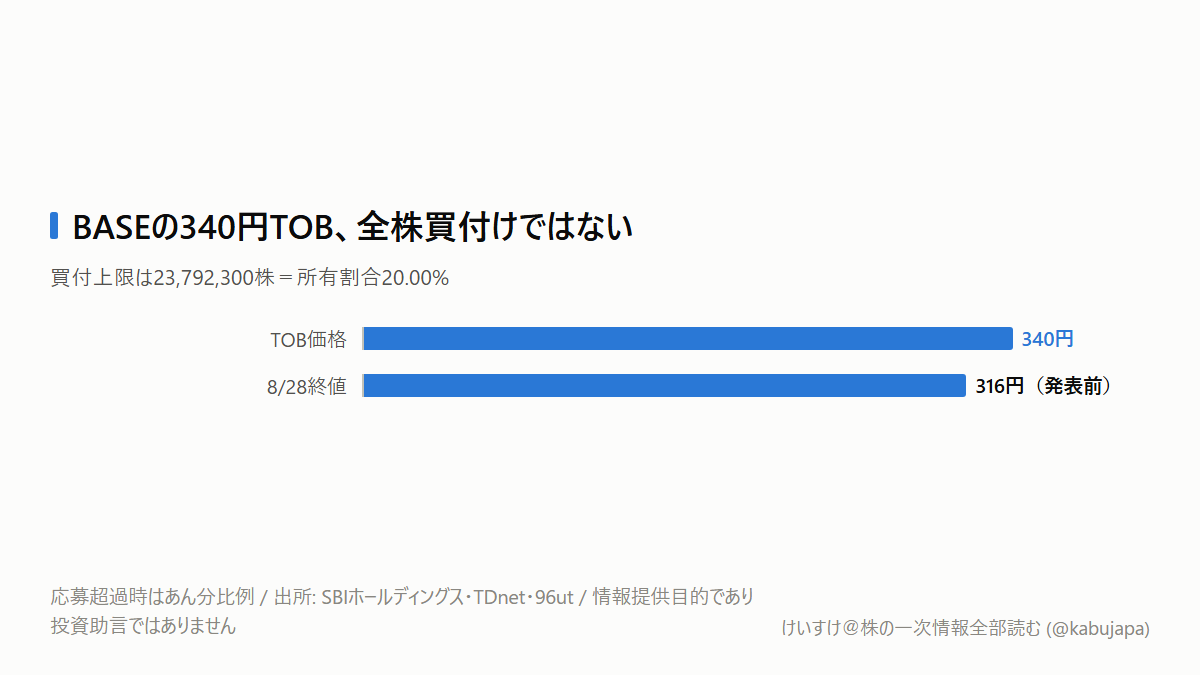
そのBASEに、SBIホールディングスが1株340円のTOB(公開買付け)を発表しました。8月28日の終値316円より高いので、「応募すれば全部340円で売れる」と考えたくなります。しかし、今回のTOBでいちばん大事な数字は価格ではなく、買付上限の20.00%です。
今回の340円は、保有株すべての換金価格でも、TOB後の株価保証でもありません。
なぜ340円で全部売れない可能性があるのか
SBI傘下のSBINM合同会社が買う上限は23,792,300株、所有割合で20.00%です。公開買付期間は8月31日から9月30日まで、決済開始は10月7日の予定です。上場廃止や、その後に残りの株を強制取得する二段階買収は予定されていません(出所: SBIホールディングス、8月28日)。
応募株数が上限以下なら、応募分はすべて買い付けられます。反対に上限を超えれば「あん分比例」となり、応募した株の一部だけが340円で売れ、残りは上場株として口座へ戻ります。
つまり保有株の価値は、340円で買われる部分と、TOB後も持ち続ける部分の合計です。応募総数が分からない段階で、340円を保有全体へ掛けることはできません。BASE自身がTOBに賛同しながら、株主への応募推奨はせず「中立」とした理由も、上場が続き、売るか残るかの経済価値が一つに決まらないためです。
部分TOBを見るときは、提示価格より先に「上限・あん分・残存株」を確認する必要があります。
では、残る株の価値は何で決まる?
残った株の価値を決めるのは、SBIとの提携がBASEの取扱高と利益へ届くかです。SBIは金融、メディア、知的財産、地域金融機関などの顧客基盤を持ちます。BASEはそこへEC、決済、資金提供を重ねる計画です。
伝わる経路は「提携したから成長する」ではありません。SBIから加盟店や購入者が送られると、まずBASEやPAY.JPのGMV(流通総額)が増えます。次に決済手数料、有料機能、YELL BANKの利用が増えれば、GMV1円当たりの粗利が変わります。最後に販促費、システム費、信用費用を引いて、営業利益が残ります。
2026年1〜6月期は、BASE事業の決済ベースGMVが829.48億円で前年同期比6.9%増、セグメント利益は8.83億円で48.9%増でした。一方、PAY.JPはGMVが1,181.85億円で6.3%増えたのに、セグメント利益は1.56億円で7.7%減りました(出所: BASE第2四半期開示)。数量が増えても、原価や投資負担次第で利益の符号は変わる実例です。
したがって、SBIの名前や送客件数だけでは足りません。提携の実益は、GMVの増加が粗利を経て営業利益へ残ったかで判断します。
もう一つの焦点は「20%株主が二者並ぶ」こと
今回のTOBには、事業シナジーとは別の論点があります。牧寛之氏は2026年5月12日時点でBASE株20.53%を保有しています。BASEは牧氏側へ、TOB期間中の追加取得を控えることなどを要請しましたが、同氏側は回答と対応を留保しました(出所: SBI開示、牧氏のEDINET変更報告書)。
SBIが上限まで取得すれば、20%前後の大株主が二者並ぶ可能性があります。完全子会社化で支配を一本化する取引ではありません。提携の進め方、取締役構成、追加取得、資本政策について、大株主間の関係が少数株主の評価へ影響する構造です。
強気の見方は、SBIが安定株主となり、上場を維持したまま金融とECをつなげられることです。弱気の見方は、応募後に買われなかった株の需給が悪化し、大株主間の不確実性と提携費用が先行することです。この読みの前提は、SBIが十分な株数を取得し、提携を実装すること。PAY.JPのような「数量増・利益減」が続くなら、シナジー仮説は反証されます。
投資家は何を、いつ、どこで見るか
最初は8月31日の東京市場です。寄り付きだけでなく、終値、出来高、340円との差を確認します。ただし初日の値動きは、最終的なあん分比率を示しません。
次は9月30日15時30分の応募期限です。応募する場合は、公開買付代理人であるSBI証券への移管や手続に時間がかかることがあるため、利用証券会社の案内を事前に確認します。10月初旬の公開買付結果では、応募総数、実際の買付株数、あん分比率、買われなかった株の返還を見ます。10月7日は決済開始と業務提携の効力発生予定日です。
その後はBASEの次回決算で、BASE・PAY.JPのGMV、粗利、セグメント利益、YELL BANKの成長を確認します。あわせてEDINETの大量保有報告書とTDnetで、SBIと牧氏の保有変化、取締役構成、追加取得方針を追います。
このTOBで変えるべき行動は、340円だけを見ることではなく、9月30日の応募条件、10月初旬のあん分結果、次回決算のGMVから利益への変換を順番に確認することです。
本記事は情報提供目的であり、投資助言ではありません。