インドGDP+7.8%でも、インド株投信を成長率だけで見てはいけない理由
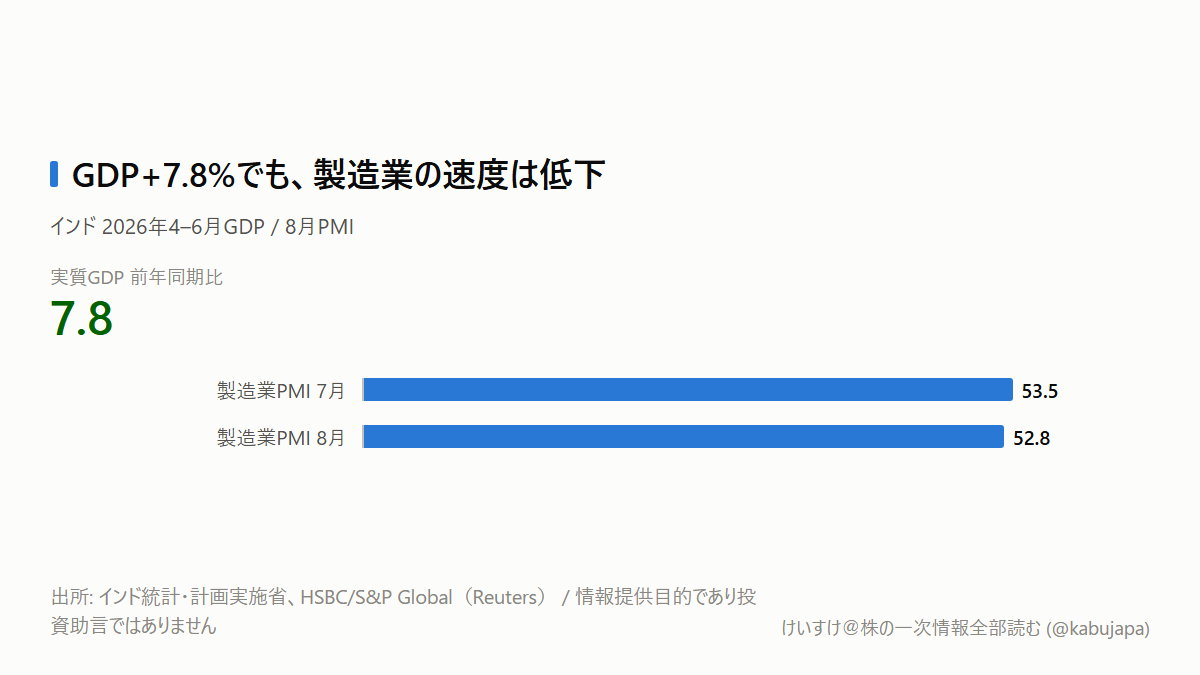
インドの4–6月期実質GDPは前年同期比7.8%増でした。Reuters集計の市場予想7.1%を上回る強い数字です。ところが、その翌日に出た8月の製造業PMIは53.5から52.8へ低下し、工場の雇用は30カ月ぶりに減少しました。
「高成長なのに、製造業は減速?」と感じますが、この二つは矛盾していません。インド株やインド株投信を見るときは、GDPの高さよりも、成長が受注・雇用・企業利益へ続いているかを確認する必要があります。
目次
GDPは過去3カ月、PMIは足元を見ています
インド統計・計画実施省が8月31日に公表した2026年度第1四半期の実質GDPは81.36兆ルピー、前年同期比7.8%増でした。実質GVAも8.2%増です。4–6月の基礎指標では、資本財の鉱工業生産が15.2%増、家計の車両登録が15.9%増、財・サービス輸出が25.8%増でした。
一方、9月1日公表のHSBCインド製造業PMIは8月に52.8でした。50を上回っているため、製造業はまだ前月より拡大しています。ただし伸び方は5年ぶりの弱さで、新規受注は2021年8月以来の低い伸び、雇用は30カ月ぶりの減少でした。
違いは時間軸です。GDPは4–6月に作られた付加価値の水準を前年と比べます。PMIは8月が7月より良くなったかを企業へ尋ねる方向感の調査です。高い水準まで成長した後に増加ペースが鈍れば、GDPが高くてもPMIは下がります。
7.8%は成長の「到達点」、52.8は足元の「速度」と考えると、二つの数字を混同せずに済みます。
減速しても、利益が必ず減るとは限りません
今回のPMIには、もう一つのねじれがあります。受注と雇用は弱くなりましたが、投入価格の上昇は6カ月ぶりの低さ、販売価格の上昇は45カ月ぶりの低さでした。
企業利益は「売上数量×販売単価」から原材料費、人件費などを引いて決まります。受注鈍化で数量が減っても、原材料費の低下がそれ以上なら利益率は保てます。反対に、雇用減が家計所得へ波及し、二輪車や小型車、日用品の需要まで弱くなれば、数量減が利益を押し下げます。
つまり、次に見るべきなのはGDPだけでもPMIだけでもありません。新規受注と雇用が戻るか、投入価格の落ち着きが企業の粗利改善へつながるかです。
この読みの前提は、4–6月の設備投資と消費の強さがすぐには崩れず、8月のPMI低下が景気後退ではなく成長鈍化にとどまることです。PMIが50を割り、雇用減がサービス業へ広がるなら、この前提は外れます。
インド株投信は「株価+通貨」で考えます
9月1日10時21分のインド市場では、Nifty 50が0.13%安、Sensexが0.05%安でした。強いGDPだけでは株価を押し上げられず、原油高と世界的な金利上昇が重荷になりました。これは場中値であり、終値ではありません。
インドは原油輸入国です。原油高が続くと、輸入代金の支払いに必要なドルが増えます。そこからルピー安、輸入物価上昇、インド準備銀行の金融緩和余地縮小へ伝わります。円でインド株投信を持つ人のリターンは、現地株価だけでなくルピー、商品によってはドル/円の動きも受けます。
Reutersが8月26日にまとめた調査では、インド株は年初来で7%以上下落し、Nifty 50の2026年末予想中央値は25,556でした。高いGDP成長率と株式リターンが同じ方向になるとは限りません。
インドの原油調達と通貨への経路は、以前の記事「原油の半分がロシア産なのに、インドの製油所は本当にもうかるのか」でも分解しています。
日本株ではスズキへの伝わり方が具体的です
スズキの2025年度インド国内卸販売は186万1,704台でした。世界販売331万9,975台の約56%に当たります。インドの家計所得や雇用が小型車需要へつながり、販売台数と車種構成、工場稼働率を通じて四輪事業の利益へ届きます。
EDINETによると、スズキの2026年3月期は売上収益6兆2,929.67億円、営業利益6,229.09億円、設備投資3,506.70億円でした。会社はインド需要への対応で売上を伸ばしましたが、成長投資の拡大などで営業利益は前期比3.1%減でした。
インド販売が増えているかだけでなく、値引き、車種構成、稼働率を通じて営業利益率が保てているかが判断の分かれ目です。 コマツやクボタなら設備投資から現地受注へ、ダイキンなら建設・所得から空調販売へ、同じ順序で経路をたどれます。
次は9月の4つの数字を順番に見ます
まず9月3日のHSBCサービス業PMIで、製造業の雇用減がサービスへ広がっていないかを確認します。9月12日の8月CPIでは、食品・燃料・コアのどこが動いたかを見ます。9月15日の雇用統計では失業率と労働参加率、9月28日の8月鉱工業生産では資本財、消費耐久財、インフラ・建設財を確認します。
最後の答え合わせは11月30日の7–9月期GDPです。ただし、その日まで待つ必要はありません。インド株投信の前提は「高成長国だから」ではなく、受注と雇用が戻り、原油とルピーが企業利益を壊していないかで更新します。
本記事は情報提供目的であり、投資助言ではありません。