承認は大きい。でも武田の利益は「76.9%」では決まりません
武田薬品工業は、日本に本社を置き、消化器、希少疾患、血漿分画製剤、がん、神経領域などで世界販売する大手製薬会社です。2026年3月期の売上収益は4兆5,057億円。今回のMIMRYLOは、同社が自社で発見した薬ではなく、米Protagonist Therapeuticsが発見・第3相まで開発し、武田が世界の独占開発・販売権を持つ導入品です。
投資家として気になるのは、「MIMRYLOの米FDA承認は、武田薬品の保有判断をすぐ強気へ変えるほどの利益材料なのか」という点でしょう。
結論から言えば、承認は中期成長に向けた明確な前進です。ただし、短期利益への答えはまだ出ていません。見るべきは承認日の株価ではなく、患者が何人使い始め、純売上から提携対価と発売費用を引いた後にいくら残るかです。
目次
76.9%対32.9%――何が承認されたのか
米FDAは2026年8月28日、真性多血症の成人患者の赤血球増加症を治療するMIMRYLO(rusfertide)を承認しました。真性多血症は赤血球が過剰に作られ、血液が濃くなる病気です。血栓、脳卒中、心筋梗塞などのリスクを抑えるため、赤血球の割合を示すヘマトクリットを45%未満に保つことが治療目標になります。
従来は血液を抜く瀉血や、赤血球産生を抑える薬が使われます。MIMRYLOは鉄の体内分配を調節するヘプシジンの作用を模倣し、赤血球を作るために使える鉄を制限する週1回の皮下注射薬です。
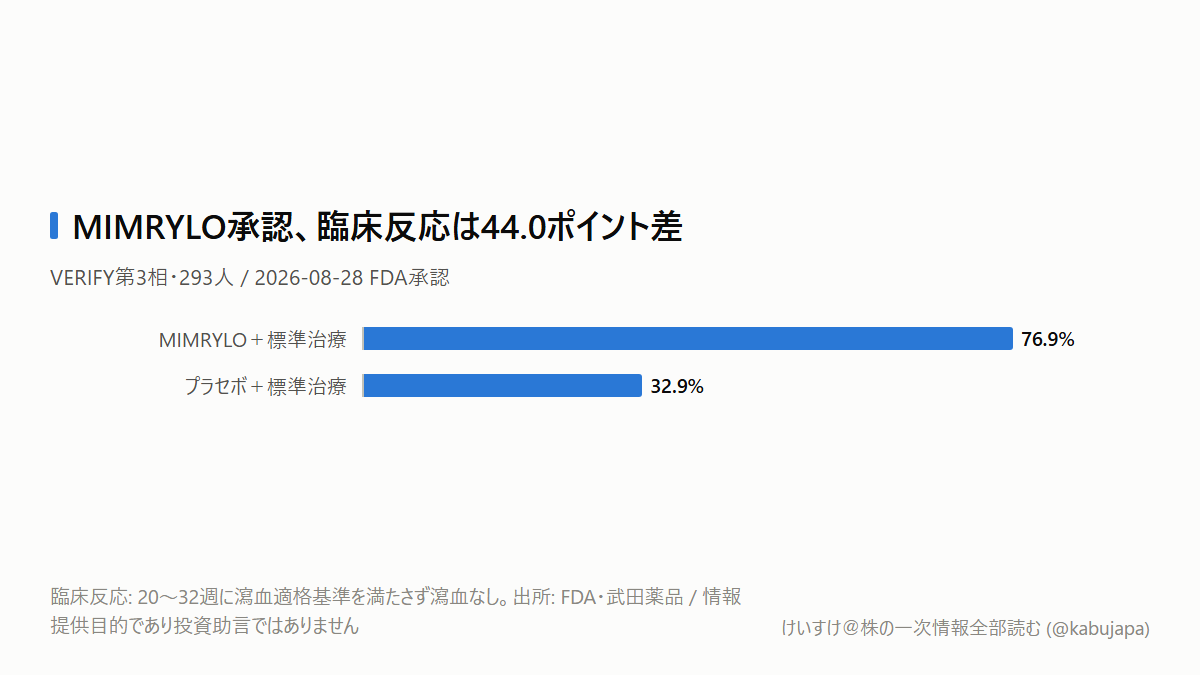
承認根拠の第3相試験は293人を対象にしました。20〜32週に瀉血が不要だった臨床反応は、MIMRYLO群76.9%、プラセボ群32.9%。差は44.0ポイントです。FDAが「first-in-class」とするだけの明瞭な効果が確認されました。
一方で、主な有害反応は注射部位反応56%、貧血16%でした。血小板増加については、開始時や用量変更時に2〜4週ごとの血算監視が求められます。強い効果は処方採用の入口ですが、週1回投与と安全性監視は継続率を決める出口です。
なぜ承認なのに通期予想は変わらないのか
ここが今回の「変な数字」です。武田は承認を発表した一方、2027年3月期の連結業績予想を変更しませんでした。
理由を考えるには、臨床効果と利益の間を分解する必要があります。
まず、武田の推計では米国の真性多血症患者は約9万人で、78%が現行治療でもヘマトクリットを十分に制御できていません。しかし、9万人全員がすぐ売上になるわけではありません。医師が採用し、保険償還を通り、患者が週1回投与を始め、継続して初めて純売上が積み上がります。
次に契約です。Protagonistは2026年4月、米国事業の50対50の損益分配から離脱しました。武田は世界の商業化を単独で担う代わりに、FDA承認によって追加の離脱対価2億ドルと承認マイルストーン7,500万ドル、合計2.75億ドルを支払います。武田の統合報告書の便宜換算レート、1ドル=159.08円なら約437億円です。さらに将来の世界純売上には14〜29%の段階ロイヤルティーがかかります。
この437億円は支払額の規模比較で、同額が一度に費用になるという意味ではありません。ただ、承認時に支払いが先に立ち、売上は発売後に積み上がるという時間差は残ります。
「承認確率が上がった」段階から「ロイヤルティー控除後の利益が増えた」段階へ移るには、患者数、単価、継続率、発売費用の四つを通過する必要があります。 通期予想据え置きは、承認と支払いがすでに計画へ入っていたか、初年度寄与が4.5兆円規模の全社予想を動かすほどではない可能性を示します。どちらかは次の決算で確かめるべきです。
武田とProtagonistでは、同じ承認でも効き方が違います
武田にとっては、純売上からロイヤルティー、販売費、製造原価を引いた残りがCore営業利益へ届きます。既存の血液領域の営業網を使い、発売費用を抑えながら患者を増やせれば強気シナリオです。
Protagonist(NASDAQ: PTGX)には、承認で2.75億ドルの受取権が発生し、その後は14〜29%の世界売上ロイヤルティーと販売マイルストーンが入ります。自前で世界販売網を築く費用を負わない一方、売上の実行は武田へ依存します。
この違いは国内創薬株を見るときにも使えます。Nxera Pharmaやペプチドリームのような導出型企業は、試験成功だけでなく、一時金、承認マイルストーン、ロイヤルティー率、販売費を誰が負担するかで1株価値が変わります。MIMRYLO承認をバイオ株全体の連想材料にするのではなく、契約経済を読む比較例にする方が実用的です。
この見立てが外れるのはどんなときか
強気の前提は、保険償還が早く、既存治療で制御できない患者への採用と継続率が伸びることです。長期試験で効果が維持され、注射部位反応、貧血、血小板増加が処方拡大を妨げないことも必要です。
反対に、安価な瀉血や既存薬との使い分け、週1回注射、血算監視が普及を遅らせれば、承認対価と発売費用が先行します。売上寄与が開示されず、成長・上市製品の見通しも上がらないなら、「承認が中期成長を補強する」という読みは弱まります。
投資家は次に何を見ればよいか
最初は2026年8月31日です。土曜日の国内開示後、武田薬品が初めて通常取引されます。ただし寄り付きの反応と終値を分け、医薬品指数やTOPIXとの相対で見てください。初日の値動きは需給であって、採算の答えではありません。
本命は2026年10月29日の武田薬品第2四半期決算です。MIMRYLOの純売上、患者開始数、継続率、成長・上市製品売上、Core営業利益、営業キャッシュフローを確認します。薬価と保険償還条件は米国の製品サイトと保険者のフォーミュラリーで追います。
保有判断を変えるのは「FDA承認済み」という肩書ではなく、10月29日に承認が患者数とロイヤルティー控除後利益へ変わり始めたかです。
本記事は情報提供目的であり、投資助言ではありません。