金利が上がっても金が上がるのはなぜ? 金ETFと金鉱株を分ける2つの式
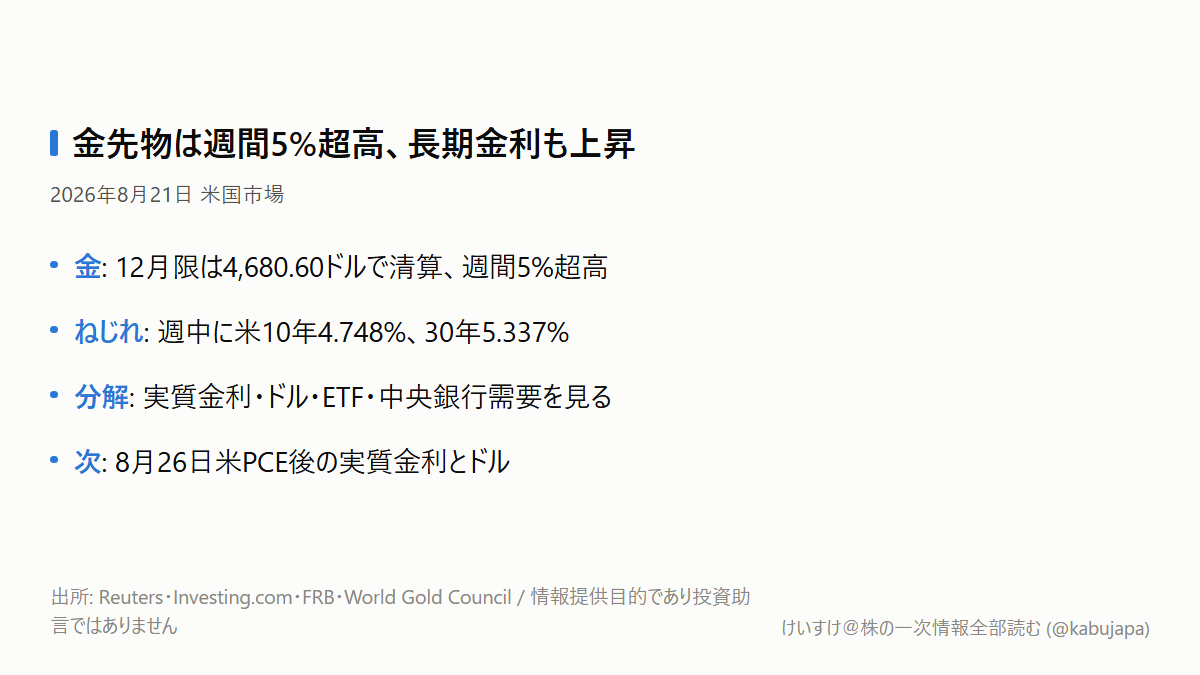
米国の長期金利が上がれば、利息を生まない金は売られる。これは投資の教科書でよく見る説明です。ところが8月21日、COMEX金先物は1トロイオンス4,680.60ドルで清算され、週間では5%超上昇しました。同じ週には米10年債利回りが4.748%、30年債利回りが5.337%へ上昇する場面もありました。
この数字、少し変ではないでしょうか。
今回の問いは、「金利が上がっているのになぜ金も上がったのか。そして金ETFと金鉱株のどちらを、何で判断すべきか」です。結論から言えば、金を見るときは名目金利1本ではなく、実質金利、ドル、買い手の3つに分ける必要があります。投資商品も、金ETFと金鉱株では利益の式が違います。
金は週間5%超高、でも長期金利も上がりました
Reutersによると、8月21日の12月限金先物は前日比2.4%高の4,680.60ドルで清算されました。現物金も米東部時間13時41分時点で2.4%高の4,623.94ドル、週間では5%超高です。
一方、週中の米長期金利は上昇しました。30年債利回りは5.337%、10年債利回りは4.748%へ達する場面がありました。米財務省が長期債の買い戻しを増やすと伝わると利回りはいったん下がりましたが、その低下分の多くは週後半に戻りました。
FRBも金融緩和へ傾いたわけではありません。8月19日公表のFOMC議事要旨では、政策金利3.50〜3.75%の据え置きに対して3人が25bpの利上げを主張しました。多くの参加者は、インフレが下がらなければ引き締めが必要とみています。
つまり今回は、「利下げ期待で金利が下がったから金が上がった」という一行では説明できません。
なぜ「金利上昇=金安」が外れたのでしょうか
まず、金の機会費用に直接効くのは名目金利より実質金利です。実質金利は、名目金利から期待インフレを差し引いたものです。名目金利が上がっても、将来のインフレ不安が同じかそれ以上に強まれば、金の相対的な魅力が必ず下がるとは限りません。
次にドルです。金はドル建てなので、ドルが弱くなればドル以外の通貨を持つ投資家には買いやすくなります。今回、長期国債市場への政策対応がドル安を伴い、金の押し上げ材料になりました。
そして重要なのが、誰が買っているかです。World Gold Councilによると、2026年2Qの金需要はOTCを含め1,269トンで前年同期比横ばいでした。しかし内訳は、金ETFが45トン流出した一方、中央銀行は289トン買い越しです。
「金需要が強い・弱い」ではなく、短期資金のETFと、準備資産として買う中央銀行が逆方向に動いていました。中央銀行の買いが価格の土台を作り、ドルや債券の変化が短期の上昇を加速した、という見方ができます。
これは事実からの見立てです。前提は、中央銀行・OTCの需要が短期のテクニカル買いではなく続くことです。米PCE後に実質金利とドルがそろって上がり、ETF流出も増えて金先物が4,200ドルを下回って定着するなら、この見立ては外れます。
金ETFは「金×為替」、金鉱株は「価格−コスト」です
日本の個人投資家にとって、ここが一番大事です。
為替ヘッジなしの円建て金ETFは、おおむね「ドル建て金価格×ドル円」で動きます。金がドルで上がっても円高が進めば、円ベースの上昇は小さくなります。東証には純金上場信託(1540)やiシェアーズ ゴールド ETF(314A)、無ヘッジの447A、ヘッジありの448Aなどがあります。1540は8月14日から21日までの5営業日で5.51%上昇しましたが、東京証券取引所は過去に市場価格と基準価額の乖離へ注意喚起しています。売買時にはiNAVも確認したいところです。
金鉱株は違います。利益は簡略化すれば「販売金量×(金価格−操業コスト)」です。金価格が上がり、コストが固定なら利益は価格以上に伸びることがあります。反対に、鉱石品位の低下、燃料・賃金・ロイヤルティの上昇、設備投資、操業停止があれば、金高でもキャッシュは増えません。
住友金属鉱山(5713)は、金だけでなく銅、ニッケル、製錬、電池材料も持つ非鉄大手です。国内の菱刈鉱山と海外鉱山の権益を持ち、2026年3月期の売上高は1兆7,415.86億円、親会社帰属利益は1,762.90億円でした。資源セグメント利益は1,678.31億円で前期比64.8%増、菱刈鉱山の販売金量は3.5トンです。
会社の2027年3月期金価格前提は4,200ドルです。8月21日の先物清算値4,680.60ドルは11.4%上ですが、これだけで利益上振れ率は計算できません。先物の一時点と通期平均は別で、銅価格、為替、販売量、コストも混ざるからです。EDINETによると、同社の2026年3月期は営業CF1,018.10億円に対し設備投資1,374.90億円でした。金高を見るなら株価だけでなく、販売量と資源セグメント利益が営業CFへ変わっているかまで確認する必要があります。
投資家として、何をいつ見ればよいでしょうか
まず8月26日8時30分(米東部時間)の米7月PCEです。総合・コア指数の数字だけでなく、発表後の10年実質金利、ドル指数、金価格を同じ画面で見ます。実質金利とドルが上がっても金が崩れなければ、中央銀行・分散需要の比重が高い可能性があります。
次は8月28日10時(米東部時間)のJackson HoleでのWarsh FRB議長講演です。インフレへの反応だけでなく、長期金利とバランスシートへの言及を確認します。9月15〜16日のFOMCでは政策金利、経済見通し、反対票、その後の実質金利とドルの組み合わせを追います。
個別株では11月10日の住友金属鉱山2Qです。金価格前提、菱刈・Côtéの販売量、資源セグメント利益、営業CF、設備投資を確認します。ウォッチリストは「金関連」の一列ではなく、金ETF、為替ヘッジ、鉱山株の3列に分ける。次のPCEでその違いが数字として表れるかを確かめるのが、今日から変えられる行動です。
本記事は情報提供目的であり、投資助言ではありません。