米財務省が長期債を買い戻すのに、なぜ金利は戻ったのか
米国の30年国債利回りが、米財務省の発表直後に約0.10ポイント下がりました。ところが翌日には5.23%へ戻り、21日の報道時点では5.276%です。「国が買うなら債券価格は上がり、金利は下がる」はずなのに、効果はほぼ一日で薄れました。
今回の問いは一つです。米財務省が長期債買い戻しを倍増したのに金利が戻った今、日本株と米国株では何を見直すべきでしょうか。
20億ドルから40億ドルへ。でも借金が消えるわけではない
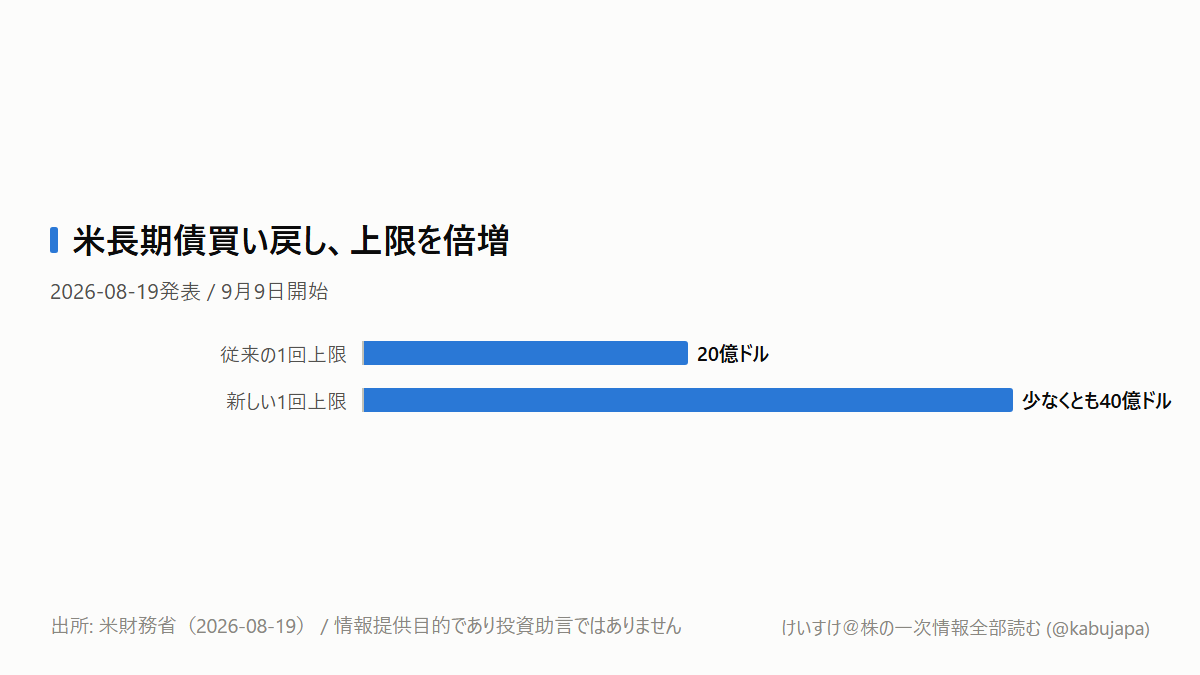
米財務省は8月19日、10~20年と20~30年の名目国債を対象に、流動性支援の買い戻し上限を1回20億ドルから少なくとも40億ドルへ引き上げると発表しました。開始は9月9日、期限は11月4日です。次の規模は11月4日の四半期定例入札方針で示します。出所は米財務省です。
これはFRBの量的緩和(QE)ではありません。QEは中央銀行がバランスシートを拡大して国債などを買います。今回は財務省が、流動性の低い既発長期債を買い戻す債務管理です。買い戻した分だけ財政赤字や純借入需要が消えるわけではなく、短期国債など別の年限で資金を調達する必要があります。
したがって、40億ドルは「金利を恒久的に下げる量」ではなく、「財務省が長期金利の上昇に反応する」というシグナルとして読む方が実態に近いです。
最初は効いたのに、なぜ戻った?
長期金利は「将来の短期金利の平均」と「長く持つ不確実性への上乗せ(期間プレミアム)」に分けられます。
買い戻しは、売りにくい既発長期債の買い手を増やします。需給と流動性の悪化が和らぐため、発表直後に30年債利回りは約10bp下がって5.1942%となりました。Reuters報道時点の数字で、終値ではありません。
しかし、買い戻しはインフレ率も財政赤字も変えません。翌20日のAP報道時点では10年債4.69%、30年債5.23%まで戻りました。21日のReuters報道時点では、それぞれ4.738%、5.276%です。市場は「売買しやすさは改善しても、長く持つ不安は消えない」と判断したと考えられます。
金利が戻ったことは買い戻しが無意味だったというより、流動性問題より財政・インフレの期間プレミアムの方が大きい可能性を示します。
本当のねじれは、金利ではなくドルに出ています
発表日のドル指数は0.72%下落して98.93となりました。30年金利は翌日に戻ったのに、24日もドルは数カ月ぶり安値圏です。通常なら金利上昇はドルを支えます。今回はその関係が弱まりました。
鍵は「名目金利-期待インフレ率」である実質金利です。当局が名目金利を抑えようとしても期待インフレが下がらなければ、ドル資産の金利面の魅力が薄れ、ドル安や金高が起こり得ます。
日本株は3本の経路で見る
銀行株は長期金利上昇で一律に有利、とは限りません。長短金利差が広がれば貸出利ざやには追い風です。一方、金利が急上昇すると保有債券の評価が悪化し、ドル調達費も上がります。
三菱UFJFG(8306)の2026年3月期は、総資産431.73兆円、親会社株主帰属利益2.427兆円、会社開示ROE11.34%でした。EDINET(edinet-insight)で2026年6月24日提出の有報を確認した数字です。この規模だからこそ、利ざやだけでなく債券評価、海外貸出、為替換算を分ける必要があります。
第一生命HD(8750)などの保険は再投資利回りと既保有債券の評価を分けます。トヨタ(7203)やソニーG(6758)はドル安時の円換算、住友金属鉱山(5713)など金関連は米実質金利とドルを確認します。
ウォッチリストは銀行・保険・輸出・金関連を「米実質金利、ドル、金利変動率」の3列で並べると、同じ金利ニュースで反応が割れる理由を追えます。
次に何を、いつ確認するか
最初は8月26日21時30分(日本時間)の米商務省経済分析局(BEA)「7月Personal Income and Outlays」です。総合・コアPCE、前月比、実質個人消費を見ます。同時刻のGDP改定値と企業利益も確認します。
次は8月28日23時(日本時間)予定のジャクソンホールでのWarsh FRB議長講演です。物価、長期金利、FRBのバランスシートにどう反応するのか、判断基準が具体化するかを見ます。
そして9月9日の買い戻し開始です。米財務省のBuyback Resultsで落札額と提示額を見て、10年・30年金利、ドル、期待インフレを同時に確認します。買い戻し後に金利が下がり、ドルが安定し、期待インフレも低下するなら警戒は和らぎます。反対に、30年金利が8月18日の5.337%を上回るのにドルが下がるなら、流動性より財政・インフレへの不安が強いという判断材料になります。
本記事は情報提供目的であり、投資助言ではありません。