米加50%関税が発効——日本株は自動車より農機を先に見るべきか
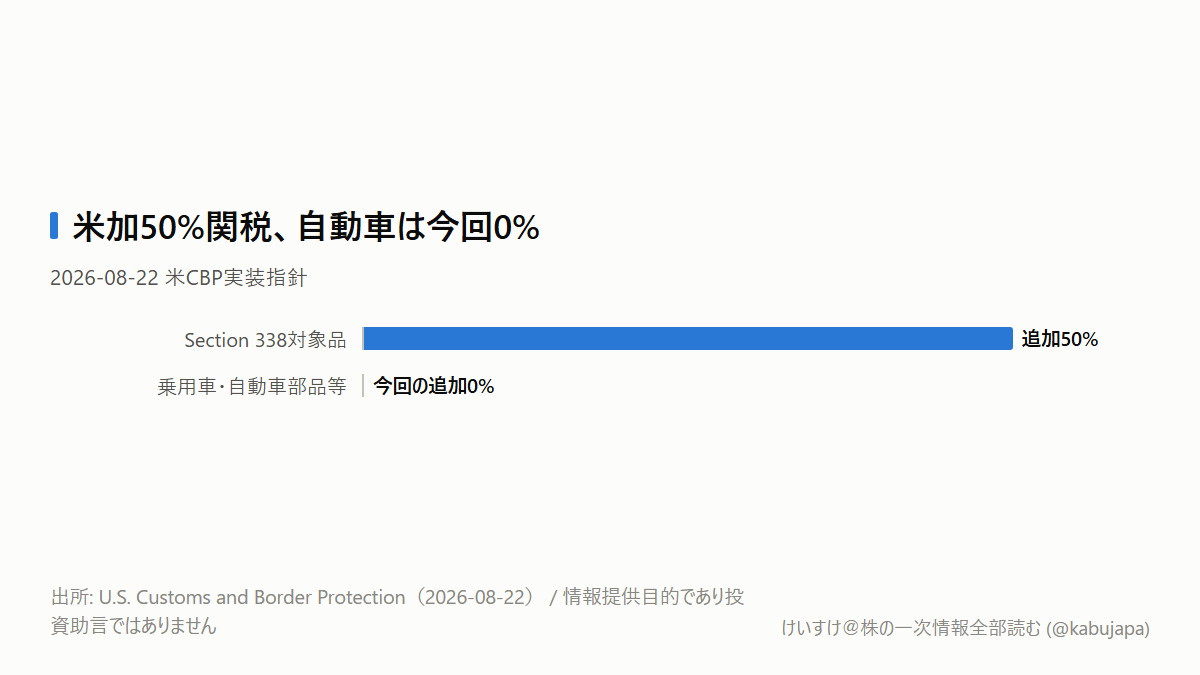
「カナダ製品に50%関税」。この見出しを見て、カナダに工場を持つトヨタやホンダまで利益が一気に削られるのでは、と考えた方もいるかもしれません。
しかし、通関を担う米税関・国境警備局(CBP)の実装指針まで読むと、景色が変わります。乗用車、軽トラック、自動車部品などに対する今回の追加税率は0%です。50%はカナダからの輸入すべてにかかる一律税率ではありません。
では、自動車株は無関係なのでしょうか。そうでもありません。今回の結論は、トヨタ・ホンダを「50%直撃」で一括評価せず、既存の自動車関税と9月8日のカナダ報復関税を別々に追うべきです、となります。そして新たに注意したいのは、米国で作った農業機械をカナダへ売る商流です。
何が決まり、何がまだ決まっていない?
発効前に整理した制度上の論点は、前回記事「50%関税でもカナダドルは発表翌日0.2%安?」で確認できます。今回は、その後に起きた発効、交渉停止、カナダの報復決定に焦点を絞ります。
米国は2026年8月22日午前0時1分(米東部時間)、1930年関税法338条に基づく50%の追加関税を発動しました。カナダ政府は対象を約280億カナダドル相当と説明しています。APは約200億米ドルと報じていますが、これは通貨単位が違うためで、数字の食い違いではありません。
交渉は直前まで合意に近いとみられていました。8月18日には米国が発効を3日延期しましたが、21日夜にカナダが交渉を停止。カナダは「同額」の報復関税を、レイバー・デー翌日の9月8日に発効させる方針です。対象候補には鉄鋼、乳製品、家電、農業機械、パルプ・紙、電子機器が挙がっています。
ただし、カナダ側の詳細な品目表、原産地の扱い、免税や還付の条件はまだ公表待ちです。ここを飛ばして企業利益を計算することはできません。
50%なのに、自動車はなぜ0%?
関税は企業の国籍にかかるのではなく、品目分類、原産地、輸送方向にかかります。さらに、複数の関税制度が重なると、今回の追加分が0%でも、従来の負担が消えるわけではありません。
米CBPの8月22日指針では、対象品をHTSUSという税関分類で分けています。酒類・乳製品などの該当区分には50%を追加する一方、乗用車、軽トラック、自動車部品、鉄・アルミ・銅製品、半導体、特許医薬品などを置いた区分の今回の追加税率は0%です。これらには別の通商措置がすでにあるため、今回の338条分をさらに重ねない設計です。
自動車では、USMCA適格のカナダ製車に対し、非米国コンテンツへ25%を課す既存の仕組みが残っています。つまり、見るべき数字は「50%」ではなく、各社のカナダ生産車に占める非米国コンテンツと、その負担を価格・原価・生産移管のどこで吸収するかです。
トヨタは2026年5月時点で、カナダでRX、RAV4、NXを生産しています。ホンダもオンタリオ州アリストンに生産拠点を持ち、2026年5月にはカナダのEVバリューチェーン計画を無期限停止しました。今回の見出しだけで両社の新規関税負担を50%と置くのは過大評価ですが、北米の生産配置にかかる不確実性は残っています。
むしろ農業機械に波及する経路
カナダの報復候補には農業機械があります。ここでは輸送方向が逆で、米国からカナダへ入る製品が焦点です。
たとえばクボタは日本企業ですが、北米向け機械を米国ジョージア州でも生産し、カナダに販売網を持っています。最終品目表に該当する米国原産の完成品や部品が入れば、選択肢は大きく三つです。価格へ転嫁して販売数量を失う、メーカーや販売店が負担して粗利率を落とす、または調達・組立の場所を変えて物流費や固定費を増やす、です。
クボタの2025年12月期は売上高3兆189億円、営業利益2,655億円でした。同社は有価証券報告書で、米国の関税政策を短期的な逆風とし、売上が増える一方で営業利益率が低下傾向にあること、固定費が高止まりしていることを課題に挙げています(出所: EDINET(edinet-insight)、E01267)。
ここへ報復関税が重なれば、問題は売上規模より採算です。Deere(DE)やCaterpillar(CAT)も含め、カナダ向けの値上げ率、ディーラー在庫、販売数量、売上総利益率のどれに変化が出るかを見ます。
今回の構造変化は「日本企業か米企業か」ではなく、「どこで作り、どの国境を、どの品目コードで越えるか」が利益の差になることです。
では、投資家は何を見ればいい?
最初の確認日は8月24日です。発効と報復表明は土曜日だったため、23日夕方の時点では日米加の現物株に発表後の価格はありません。東京市場でトヨタ(7203)、ホンダ(7267)、クボタ(6326)の相対騰落を比べます。米国市場ではTM、HMCに加え、DE、CAT、GM、Fを見ます。自動車が農機・素材より底堅ければ、0%例外を市場が区別している手掛かりになります。
次は、カナダ財務省が「数日内」に出す最終品目表です。「農業機械」という日本語の大分類ではなく、HTSコード、原産地定義、企業向け投入材の免税・還付まで確認します。
弱気シナリオは、農機と部品が広く対象になり、値上げで数量が落ちることです。反対に、農機が外れる、広い免税が付く、または9月8日前に交渉が再開して発効が延びるなら、この読みは外れます。
まとめ
米加50%関税は大きなニュースですが、全品一律ではありません。自動車は今回の338条追加分が0%で、既存関税は残ります。新しい直接経路として浮上したのは、カナダが報復候補に挙げた米国原産の農業機械です。
8月24日は自動車対農機の相対株価、数日内はカナダ財務省の品目表、9月8日は実際の発効を確認します。 この三段階を分ければ、「50%」という見出しを企業利益へ乱暴に当てはめずに済みます。
本記事は情報提供目的であり、投資助言ではありません。