米国債を買い戻すのに金利が下がらないなら、株は何を見ればいい?
「米政府が国債を買うなら、債券価格は上がり、金利は下がるはず」。そう考えるのが自然です。
ところが今回は逆でした。米財務省が長期国債の買い戻しを倍増すると発表したあと、8月21日の30年債利回りは5.27%付近まで上昇しました。前日の10年債利回りも4.704%、30年債利回りも5.248%へ上昇し、Nasdaq総合は1.0%下落しています(Kiplinger、8月20日)。
今回の問いは一つです。米財務省が長期国債を買い戻すのに金利が下がらないなら、日本株・米株の金利敏感銘柄は何を基準に見ればよいのでしょうか。
結論を先に言います。いま区別すべきなのは「債券市場を流れやすくする対策」と「国債の供給総量を減らす対策」です。今回の買い戻しは主に前者で、後者ではありません。
目次
20億ドルから40億ドルへ。それでも小さい?
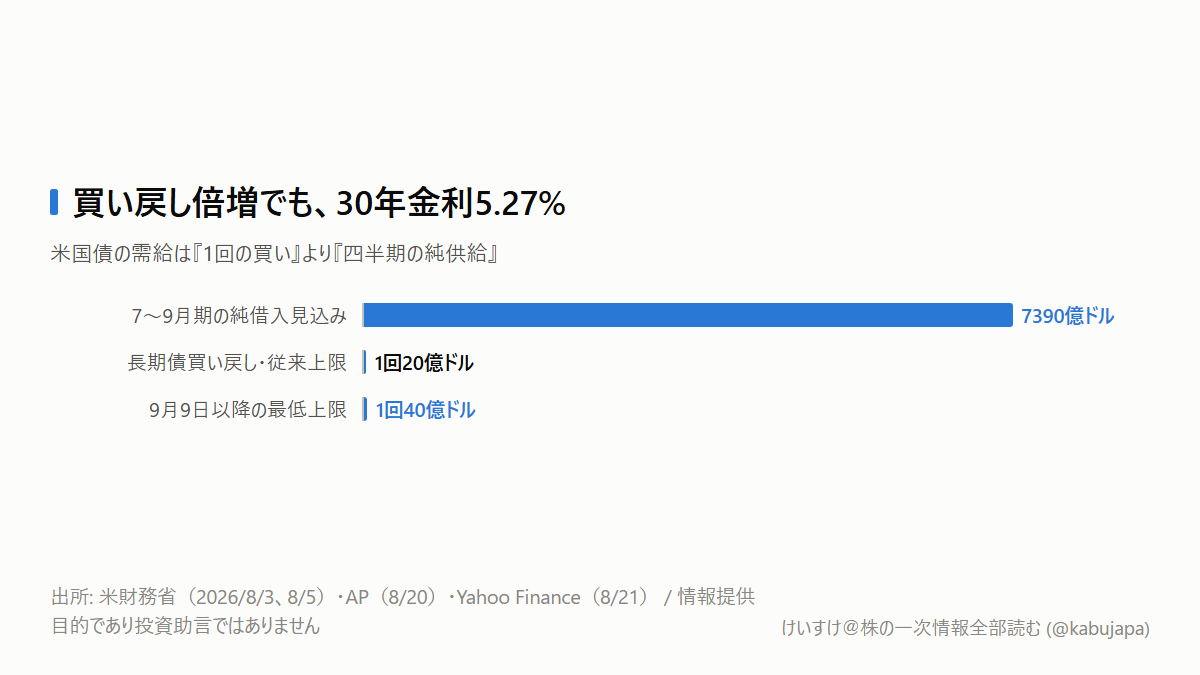
米財務省は8月19日、10~20年と20~30年の長期ゾーンについて、流動性支援の買い戻し上限を1回20億ドルから最低40億ドルへ引き上げる方針を示しました。開始は9月9日で、11月4日の四半期定例入札計画で追加情報を公表します(Axios、8月19日)。ベッセント財務長官は翌日のCNBCインタビューで、40億ドルを超える可能性にも言及しました。
しかし、同じ財務省が8月3日に示した7~9月期の民間向け純市場性借入見込みは7,390億ドルです。5月時点の見込みから680億ドル増えました(米財務省、8月3日)。8~10月期の流動性支援買い戻しは全ゾーン合計で最大380億ドルです(米財務省、8月5日)。
買い戻した国債は新規発行に置き換わるため、財務省自身も純借入額を大きく変えないと説明しています。40億ドルの買いだけでなく、その外側にある7,390億ドルの純供給を見る必要があります。
なぜ買い戻しは金利を止められなかったのか
今回の買い戻し対象は、発行から時間がたち、取引が薄くなった「オフ・ザ・ラン」と呼ばれる国債です。財務省が定期的な買い手になると、証券会社は在庫を処分しやすくなります。売買価格の開きが小さくなり、市場の流動性は改善しやすくなります。
これはFRBの量的緩和ではなく、古い長期債を新しい国債へ入れ替える操作に近いものです。
長期金利は大まかに「将来の短期金利の平均」と、不確実性への上乗せである「期間プレミアム」で決まります。財政赤字、読みにくいインフレ、AI投資を賄う大型社債が重なると、投資家は長期債に高い利回りを求めます。
7月28~29日のFOMC議事要旨も、この見方を補強します。政策金利は3.50~3.75%に据え置かれましたが、採決は9対3で、3人は0.25ポイントの利上げを主張しました。多数の参加者は、インフレが下がらなければ引き締めが必要になり得ると判断しています(FRB議事要旨、8月19日公表)。
つまり、買い戻しは取引の詰まりには効いても、財政・インフレ・民間社債という三つの供給圧力までは消せません。発表直後に金利が下がり、翌日から戻った動きは、市場がこの違いを測り直した結果と考えられます。
日本株では「金利上昇=銀行に追い風」で終わらせない
まず銀行・保険です。長期金利が上がると、新しい融資や債券の運用利回りは上がります。一方、すでに持つ長期債の価格は下がり、外貨調達費やヘッジ費用も増えます。
三菱UFJフィナンシャル・グループ(8306)の2026年3月期純利益は2兆4,272億円、ROEは11.34%でした。前年は1兆8,629億円、9.28%です(EDINET〔edinet-insight〕)。収益力は改善していますが、決算では純金利収益と有価証券評価差額をセットで見る必要があります。
次にREIT・不動産です。借換金利が上がり、投資家が物件に求める利回りも上がれば、賃料が同じでも現在価値は下がります。日本ビルファンド投資法人(8951)や三菱地所(8802)は、金利上昇が支払利息と資産価値の両方へどう効くかが確認点です。
アドバンテスト(6857)やキーエンス(6861)のように将来利益への期待が大きい銘柄では、業績予想が変わらなくても割引率上昇だけで評価倍率が縮むことがあります。ウォッチリストは「業績が金利で変わる銘柄」と「評価倍率が金利で変わる銘柄」に分けると、値動きの理由を取り違えにくくなります。
米株は住宅とAIを同じ金利で見ない
米国ではJPMorgan Chase(JPM)やMetLife(MET)は運用利回りと評価損、D.R. Horton(DHI)やLennar(LEN)は住宅ローン金利を通じた販売数量が焦点です。
NVIDIA(NVDA)やMicrosoft(MSFT)は、AI需要が強くても長期実質金利が上がれば将来利益の現在価値が下がります。AI向け社債発行は国債と資金を奪い合うため、AIは成長材料である一方、割引率を押し上げる経路も持ちます。
ここでの見立てが外れる条件も明確です。買い戻し開始後に30年債利回りが5%を明確に下回って定着し、実質金利と国債入札の不調も同時に改善するなら、期間プレミアム主導という読みは弱まります。
次は株価より、この5日付を見る
まず8月26日8時30分(米東部時間)に、米商務省経済分析局が7月の個人所得・支出とPCE物価指数を公表します(BEA公表予定)。次に8月28日のジャクソンホールで、FRB議長がインフレへどう反応するかを確認します。
その後は9月9日の長期債買い戻し拡大開始、9月15~16日のFOMC、11月4日の財務省四半期定例入札計画です。見る順番は、30年債利回り、長期実質金利、買い戻し額、純借入見込み、そして株価です。
米長期金利が下がらない間は、FRBの次の一手だけでなく「誰が、どれだけ長期債を持たされるのか」を投資判断の前提に加える。これが今回の持ち帰りです。
本記事は情報提供目的であり、投資助言ではありません。