米国債の買い戻し倍増で、長期債や金利低下に強い株を先回りしてよいのでしょうか
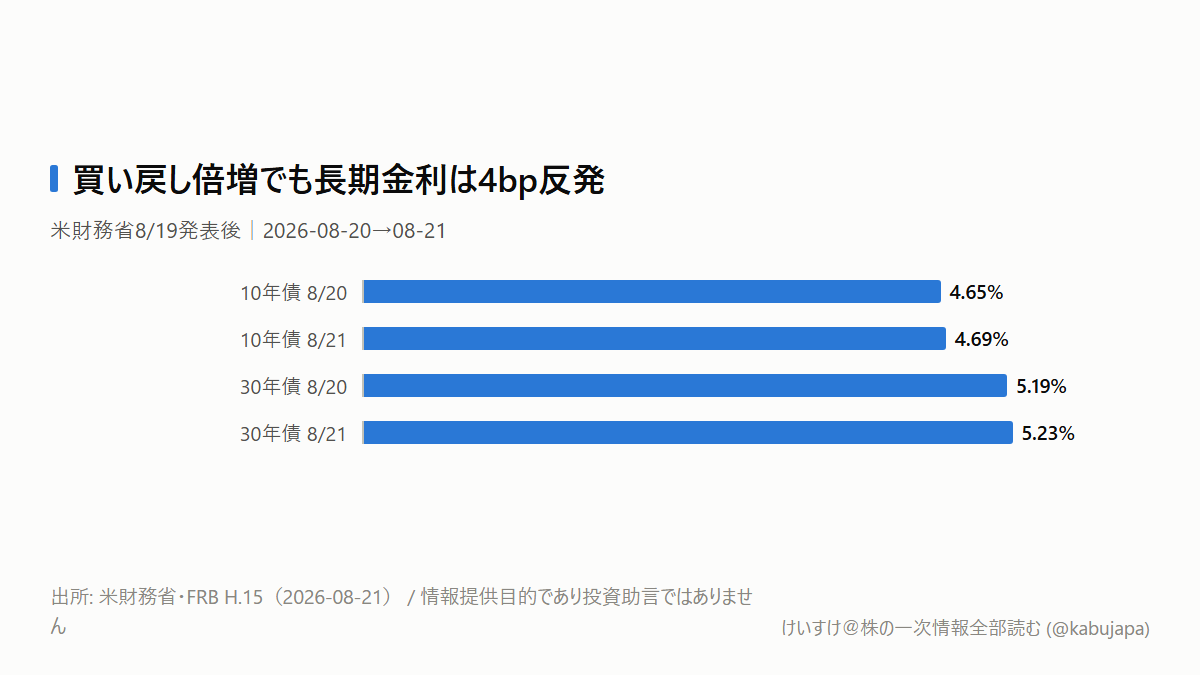
米10年国債利回りは8月20日の4.65%から21日に4.69%へ、30年債は5.19%から5.23%へ上がりました。どちらも4bpの上昇です。値幅だけなら小さいのですが、直前に米財務省が長期債の買い戻しを倍増すると発表した後だけに、少し変な動きです。
債券を買う主体が増えるなら、価格は上がり、利回りは下がるはずです。それなのに、なぜ低下が続かなかったのでしょうか。ここを理解すると、長期債ETFやREIT、保険株、高PERの米国株を見る時の前提が変わります。
目次
20億ドルから最低40億ドルへ。それでも「QE」ではありません
米財務省は8月19日、10〜20年と20〜30年の名目国債について、流動性支援のための1回あたり買い戻し上限を20億ドルから最低40億ドルへ引き上げると表明しました。拡大は9月9日から、次回の四半期定例入札計画を公表する11月4日までです。
発表直後には30年債利回りが最大約0.10ポイント下がりました。しかしFRBの公式日次値では、20日から21日にかけて10年・30年とも4bp反発しました。2年債は4.19%で動かず、10年―2年差は46bpから50bp、30年―2年差は100bpから104bpへ広がっています。短期政策金利の見通しより、長期債だけが持つリスクが再び意識された形です。
ここで大切なのは、財務省の買い戻しをFRBの量的緩和(QE)と混同しないことです。QEでは中央銀行が準備預金を生み出して債券を買い、市場から金利リスクを吸収します。一方、財務省は買い戻しの資金を別の国債発行で用意します。
今回の政策は「借金を消す」のではなく、売買しにくい既発長期債を回収し、別の年限へ付け替える流動性対策です。
米財務省自身も、買い戻した債券は新規発行で置き換えるため、純市場性借入を大きく変えないと説明しています。7〜9月期の純市場性借入見込みは7,390億ドルで、5月時点より680億ドル増えました。1回最低40億ドルの買い戻しは市場の詰まりをほぐせても、国債供給の大きな流れを反転させる規模ではありません。
長期金利を押し上げているものは何でしょうか
長期金利は、ざっくり「将来の短期金利の平均」と「長く持つことへの追加報酬(タームプレミアム)」に分けられます。買い戻しが下げやすいのは後者のうち、流動性の悪さに対する上乗せ分です。
しかし、インフレが高止まりすれば、将来の政策金利の平均は下がりません。財政赤字から将来の国債増発が予想されれば、長く持つ投資家はさらに高い利回りを求めます。8月4日の米財務省借入諮問委員会では、現行の入札規模などを前提にFY2027〜28合計で1.45兆ドルの資金調達不足が示され、ディーラーは2027年中のクーポン債入札増額を見込んでいます。
さらに、政策当局が相場水準を意識して突然介入すると、短期的には売り方の買い戻しで利回りが下がります。一方で、国債発行の「定期的かつ予見可能」という原則が揺らいだと受け取られれば、投資家が余分なリスク対価を要求する可能性もあります。
買い戻しの増額は長期金利を下げる一要因ですが、インフレ、将来の発行量、政策の予見可能性を上書きする力はありません。
日本株では「金利高は保険に追い風」だけでは足りません
日本株への経路が分かりやすいのは生命保険です。第一ライフグループ(8750)は、2026年3月期の総資産が74.16兆円、純資産が4.25兆円です。これはEDINET(edinet-insight)で確認できます。有価証券報告書は、長期の保険負債に合わせ、確定利付資産を中心にALM(資産と負債を一体管理する運用)を行うと説明しています。第一生命の外貨建て債券は2025年12月末で2.6兆円でした。
米長期金利が上がると、既に持っている長期債の時価にはマイナスです。一方、満期資金を新しい債券へ回す時の利回りは上がります。つまり短期の評価損と、中長期の運用収益改善で符号が変わります。円とドルの金利差が動けば、為替ヘッジコストも変わります。
メガバンクでも同じような両面があります。海外貸出の利回り上昇は利ざやに寄与し得ますが、外債評価損、預金金利、市場調達費は利益を削ります。不動産や高PER株では、長期金利が割引率と社債調達コストを通じて直接逆風になります。
保険・銀行株は「金利上昇だから買い」と一括りにせず、評価差額、再投資利回り、調達・ヘッジ費用を分けて確認するべきです。
投資家は何を、いつ確認すればよいでしょうか
まず8月25〜27日の米2年・5年・7年債などの入札です。発行前より高い利回りで決まる「テール」が続くなら、買い手はまだ慎重です。
次は8月26日8時30分(米東部時間)の7月Personal Income and Outlaysです。ここでPCE物価が鈍化し、10年実質金利も8月21日の2.35%から下がるかを見ます。続いて8月28日10時(米東部時間)のKevin Warsh FRB議長のJackson Hole講演で、インフレにどう反応するかが予見可能な形で示されるかを確認します。
最後が9月9日の買い戻し拡大開始です。30年債利回りが8月20日の5.19%を継続的に下回り、2年―30年差も縮むなら、流動性対策が機能した可能性があります。反対に30年が8月18日の5.31%を超え、2年が動かないままカーブが急になるなら、財政と期間リスクの方が勝っています。
結論は、買い戻しの見出しだけで長期債や金利低下に強い株へ先回りせず、8月26日のPCE、28日のFRB議長講演、9月9日以降の長短金利差を一組で確認する、です。
主な出所: 米財務省(8月3日借入見込み・8月4日TBAC議事録)、FRB H.15(8月21日)、BEA公表予定、EDINET(edinet-insight)、第一ライフグループIR資料。
本記事は情報提供目的であり、投資助言ではありません。