丹青社40.5%減益――内装需要は弱くなったのでしょうか
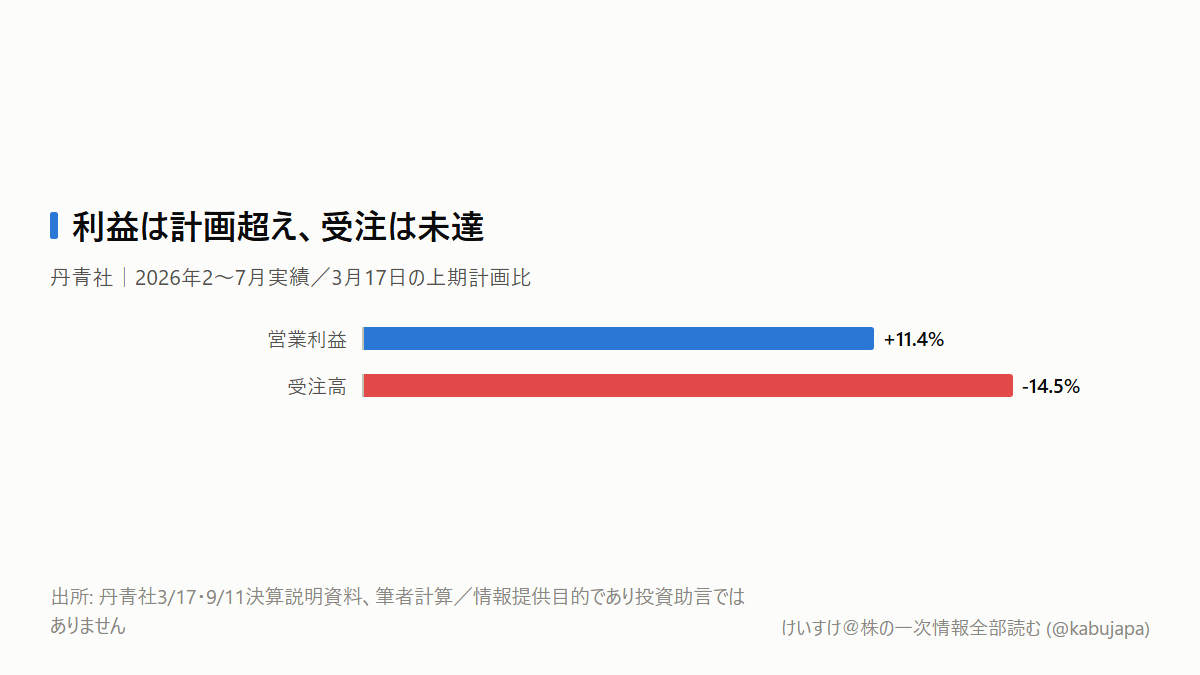
「大幅減益なら、その会社への需要も弱くなっている」と思われがちです。ところが丹青社の上期営業利益は前年同期比40.5%減でも、期初の上期計画を11.4%上回りました。私は、減益率だけで需要の強弱を判断できない決算だと読みました。決算短信と期初計画を比べると、むしろ気になるのは受注の遅れです。
丹青社は、商業施設やホテル、飲食店、博物館などの空間を企画・設計し、内装や展示の制作を担う会社です。顧客は施設を運営する企業や自治体など。2026年1月期の連結売上高は1,072.22億円で、施設の新設・改装を幅広く扱うディスプレイ企業です。有価証券報告書で事業と規模を確認できます。
利益は計画超え、受注は計画割れ
9月11日公表の2027年1月期上期、つまり2026年2〜7月の営業利益は33.42億円でした。前年の56.15億円からは大きく減っていますが、3月17日に示した上期計画は30億円です。「大幅減益」と「計画超過」は両立します。
一方、同じ期間の受注高は487.94億円でした。上期決算説明資料の実績を期初計画571億円と比べると、14.5%の未達です。利益の計画比は「33.42÷30−1」、受注は「487.94÷571−1」で計算しています。市場予想との比較ではありません。
いま計画より弱いのは、すでに売上にした案件の利益ではなく、これから仕事になる受注です。 利益の上振れだけでも、減益率だけでも、先行きは読めません。
万博がなくなると、利益はなぜ大きく減る?
会社は、前年に計上した大阪・関西万博関連案件の反動を減収減益の要因として説明しています。ただし、万博だけを除いた利益額は示されておらず、減益をすべて万博で説明することはできません。
会社の営業利益の増減図では、前年の56.15億円から、売上総利益の減少18.04億円と販管費の増加4.69億円を差し引き、33.42億円になっています。売上が減っても、人件費などの費用は同じ速さで減らないため、利益の減少率が大きくなります。
売上総利益率は前年の20.5%から20.0%へ小幅に低下しましたが、期初の上期計画19.0%は上回っています。したがって、案件全体の採算が急崩壊したとまでは読めません。
売上の減少と、仕事を支える費用の増加を分けて見ることが、需要悪化という早合点を避ける入口です。
高コストは、契約の前でも効きます
ここからは見立てです。私は今回、建設コスト上昇の影響が、工事中の利益率だけでなく、契約に進むまでの時間にも表れていると読みました。会社は受注の説明で、需要は堅調とする一方、建設コスト上昇などによる受注時期の後ろ倒しを挙げています。
施設を造りたい顧客がいても、提示された金額と予算が合わなければ契約は進みません。丹青社が採算を守ろうとすると、価格や仕様の調整を待つ時間が生じ得ます。その間も、人材を確保する費用は発生します。需要の「有無」に加え、顧客がその価格で発注できるかが制約になる、という構造です。
この読みには、延期案件が中止にならず、採算を維持して契約に進むという前提があります。受注が回復せず、粗利率も下がるなら、「時期のずれ」という説明を見直す必要があります。反対に、受注と粗利率がともに持ち直せば、需要消失という見方は弱まります。
受注残があっても、今期の利益とは限りません
7月末の受注残は483.21億円です。ただし、総額だけでは売上になる時期が分かりません。
EDINET(edinet-insight)を起点に有報の収益認識注記まで確認すると、1月末の残存履行義務479.19億円のうち、1年以内の収益認識予定は301.04億円、約62.8%でした。これは1月末時点の予定であり、7月末受注残の内訳ではありません。それでも、受注残の全額を直近の売上とみなせないことは分かります。
会社の通期計画は受注高1,150億円のままです。上期実績を引くと、達成には下期662.06億円が必要で、前年下期より37.8%多い計算です。これは差額計算で、会社が別途示した下期予想ではありません。さらに会社は、翌期以降の大型案件の受注を見込んでいます。受注の挽回と今期利益の挽回は、必ずしも同時ではありません。
次に確認するのは、契約への進み方です
答えは、「40.5%減益だけでは、内装需要の悪化と判断できない」です。同時に、需要が堅調という会社説明だけで、受注未達を忘れることもできません。
ウォッチ項目を減益率から、受注の計画差・粗利率・売上になる時期の組み合わせへ変えます。 まず9月14日提出予定の半期報告書で、収益認識や契約に関する追加説明の有無を確認します。次の第3四半期はIRカレンダー上では12月ですが、具体日は未確認です。12月1日を私の再確認日に置き、正式日程と資料掲載を確認します。その決算では、商業その他施設の受注の遅れが解消したか、採算を保てたかを追います。
本記事は情報提供目的であり、投資助言ではありません