オハラ、AI向け売上は倍増へ。前年比増益を支えるのは光事業
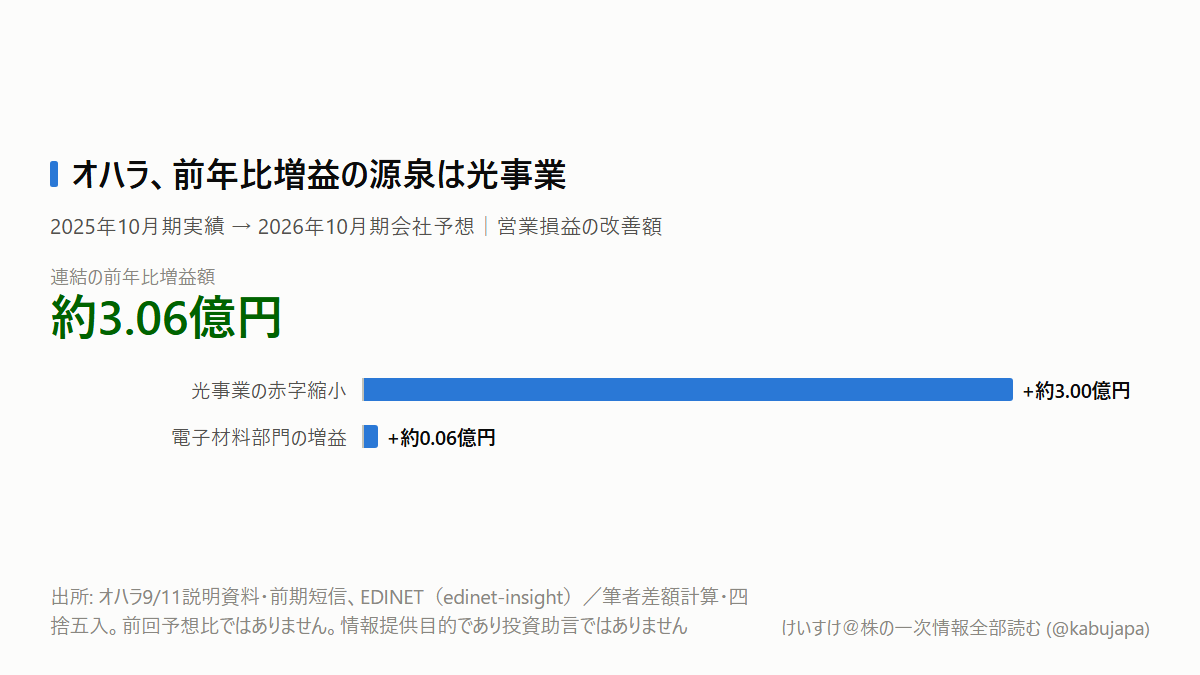
AI向けの売上が急増する会社なら、全社の増益もAI関連事業が引っ張ると思われがちです。ところがオハラの今期計画を分解すると、前年比の営業増益約3.06億円のうち、約3.00億円はカメラ向けなどの「光事業」の赤字縮小でした。私は、AI向けの伸びだけでは今期の増益を説明できないと読みました。
オハラ(5218)は、カメラレンズ用の光学ガラスや、半導体の露光装置、通信機器、電子基板に使う特殊なガラスを作り、機器・部材メーカーへ売る素材企業です。前期の連結売上は約289億円。完成品のサーバーではなく、その周辺の部材を供給する立場です。前期短信で事業と規模を確認できます。
同じ「約3億円の増益」でも、主役が違います
9月11日の第3四半期短信で、2026年10月期の営業利益予想は21億円、前年比17.0%増となりました。前回予想は18億円です。
今回の上方修正だけなら、電子材料を扱うエレクトロニクス事業が主役です。利益予想を22億円から26億円へ引き上げ、光事業は4億円の赤字から5億円の赤字へ見直しました。差し引きで全社は3億円の引上げです。
一方、前年実績との比較は次のようになります。
| 営業損益 | 前年実績 | 今期会社予想 | 改善額 |
|---|---|---|---|
| 光事業 | 約8.00億円の赤字 | 5.00億円の赤字 | 約3.00億円 |
| 電子材料部門 | 約25.94億円の黒字 | 26.00億円の黒字 | 約0.06億円 |
前期の詳細金額と今回の説明資料から計算し、四捨五入しています。年次の連結値はEDINET(edinet-insight)とも突合しました。
つまり、電子材料部門は会社の利益を稼ぐ柱ですが、前年より利益を増やす差分はほぼ光事業から出ます。「利益を稼ぐ部門」と「前年比増益を生む部門」は、同じとは限りません。
AI向けが伸びても、なぜ部門利益は横ばいなのか
会社は、低誘電ガラスと光通信機器向け製品の通期売上を、それぞれ約10億円、前年の約2倍と見込んでいます。製品別の見通しにある金額を足すと約20億円で、全社売上予想337億円の約5.9%です。これは二つの製品群の比率で、AIに関係する売上をすべて集計した数字ではありません。
電子材料部門には、これらの成長製品以外に、半導体露光装置などに使うガラスもあります。会社の利益増減図では、累計の数量増加による押上げ4.64億円に対し、コストと製品構成の変化による下押しが7.62億円でした。上期の露光装置向け製品の在庫調整が響いたと説明しています。
ここでいう在庫調整は、その金額を在庫評価損として計上したという意味ではありません。売れる製品の組合せが変わると、同じ売上でも残る利益が変わります。有報の経営分析にも、前期の露光装置向け在庫調整が設備稼働率と製品構成に影響したとあります。
AI投資が活発でも、顧客が手持ち在庫を使えば素材への発注は遅れます。伸びる通信向け製品の利益が、既存製品の落ち込みや費用増をまず埋める局面もあります。私は、今期の電子材料部門を「成長品が伸びながら、部門全体では前年利益を取り戻す過程」と読みました。
光事業も、売上が増えるだけでは足りません
光事業では、カメラ向けの高単価な加工製品の販売、価格改定、生産拠点再編による生産性向上が損失縮小を支えます。ただし会社は、原材料高や調達対応費用に加え、年度末の四半期に在庫整理の一時費用を見込んでいます。光事業の見通しは、回復と費用負担を両方含む計画です。
今期の増益を追うなら、AI向け売上と同じくらい、光事業が原料費や人件費を販売価格・生産性で回収できるかを見る必要があります。 損失が予想より膨らめば、電子材料部門が計画どおりでも、全社増益の前提は弱まります。
次は「回復が続いたか」を確認します
電子材料部門の累計減益だけで判断を止めるのも早計です。5~7月単独の営業利益は会社表示で8.73億円と、前年同期間の5.48億円から回復しています。四半期推移は、悪かった上期と足元を分けて読む材料になります。
通期26億円に届くには、8~10月に約10.26億円が必要です。これは通期予想から累計実績を引いた私の計算で、会社が独立して示した四半期予想ではありません。次の本決算では、この水準と、露光装置向け回復・製品構成の説明を照合します。電子材料が計画を上回り、翌期も同部門の増益を見込むなら、増益の主役が移ったと判断する材料になります。
まず9月14日の開示後初の通常取引と追加説明を確認します。11月2日には公式IRで本決算・説明会の日程を再確認します。11月2日は私が置く確認日で、発表日は現時点で未確認です。次の決算では、光事業の損失額と電子材料の利益回復をセットで追う。これが、AI向け倍増のニュースから監視表に追加したい項目です。
本記事は情報提供目的であり、投資助言ではありません。特定銘柄の売買を推奨するものではありません。