AIサーバー15%値上げは強気材料? 見るべきはGPUより「メモリーの3倍」です
NVIDIAは、AIの学習や推論に使うGPUと、それを束ねるシステムを提供する米国企業です。クラウド大手やデータセンター事業者へ計算基盤を売り、2026年4月までの3カ月だけで売上高816億ドル、そのうちデータセンターが752億ドルを占めました。いまや同社の決算は、半導体だけでなく米国株全体のAI投資を測るイベントになっています。
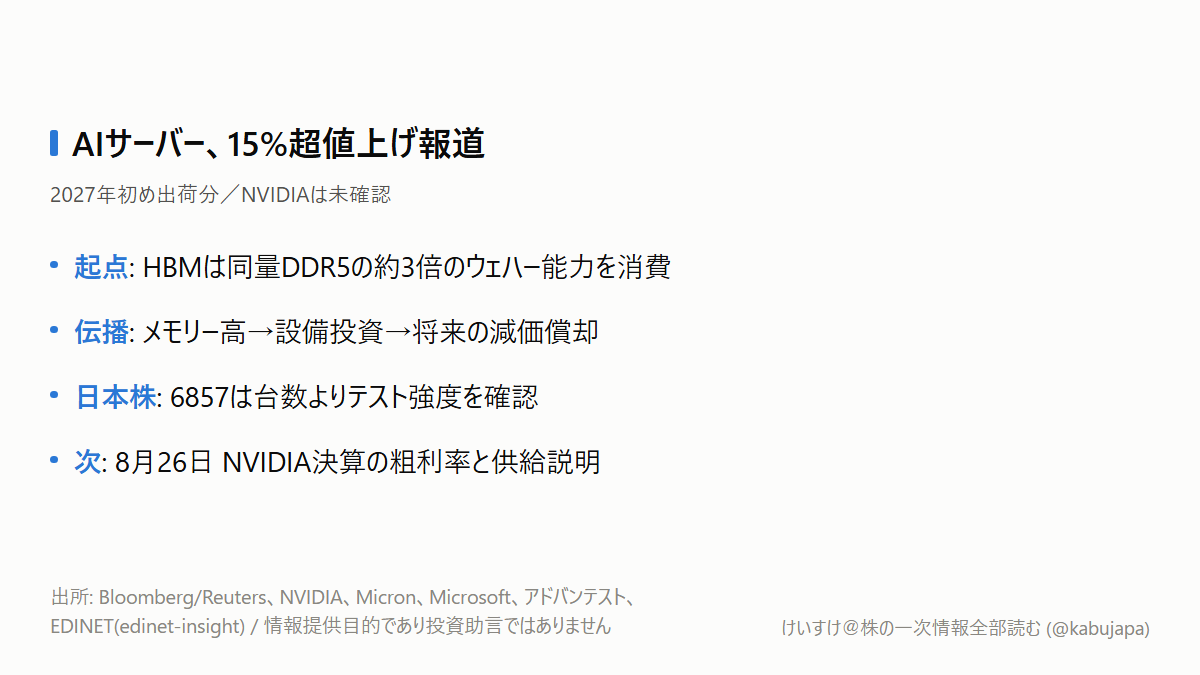
そのNVIDIAをめぐり、少し変な数字が出ました。AIチップを載せたサーバーの価格が、2027年初めの出荷分から多くの構成で15%超上がると、一部の大口顧客が通知されたというのです。
「値上げできるならNVIDIAに強気」と考えたくなります。しかし、今回の読者の質問はもう一段先です。AIサーバー15%超の値上げはNVIDIAの価格決定力の強さなのか、それともAI投資の採算悪化を知らせる警報なのでしょうか。
目次
まず、まだ「確定した値上げ」ではありません
8月22日のBloomberg報道によると、対象にはVera RubinやGrace Blackwellを載せたシステムが含まれ、値上げ幅はチップ世代とメモリー構成で変わります。Reutersも報道しましたが、独自には確認できず、NVIDIAは営業時間外の照会に回答していません。
したがって、現段階では会社発表ではなく、検証待ちの情報です。8月21日のNVIDIA株は214.72ドルで0.98%下落しましたが、これは土曜日の報道前です。週明けの値動きを「報道への反応」として先回りして書くこともできません。
このニュースは売買の結論ではなく、8月26日のNVIDIA決算で何を質問すべきかを変える材料です。
なぜGPUではなくメモリーが値段を動かすのか
AIサーバーはGPUだけでできていません。GPUのそばには大量のデータを高速で渡すHBM(広帯域メモリー)があり、通常のDRAM、ネットワーク、ストレージ、電源、冷却、組み立ても必要です。
今回の報道で重要なのは、値上げの理由がメモリー価格だとされている点です。Micronは公式の決算説明で、HBMは同じビット量のDDR5を作る場合に比べ、約3倍のウェハー生産能力を使うと説明しています。HBMを増やすほど工場の余力を多く消費し、通常DRAMの供給まで締まりやすくなる構造です。
流れは、AI需要増→HBM増産→ウェハー能力とクリーンルームを大きく消費→メモリー全体が不足→サーバーメーカーの調達原価上昇→完成品価格へ転嫁、となります。
「AIサーバーの台数が増える」だけでなく、「1台に必要なメモリーと検査が重くなる」ことが利益の移動先を変えます。
15%上昇は、誰の何を変えるのか
売り手側では、NVIDIAがコスト上昇以上に値上げできれば粗利率を守れます。同社の前四半期の非GAAP粗利率は75.0%でした。8月26日決算では売上高の伸びだけでなく、この粗利率が維持されるかが重要です。
Micron(MU)などメモリー各社には、数量だけでなく単価や長期契約条件の改善として効きます。ただし高値が続き、顧客がサーバーの発注を遅らせれば、将来の数量減で相殺されます。
買い手のMicrosoft(MSFT)、Alphabet(GOOGL)、Oracle(ORCL)では、サーバー購入額はまず設備投資に入り、その後に減価償却費として複数年に配分されます。つまり値上げは、すぐ全額が費用になるのではなく、将来のクラウド粗利をじわじわ圧迫します。
Microsoftは4月の公式説明で、2026年の設備投資約1,900億ドルのうち約250億ドルが部品価格上昇の影響だとしました。単純計算では約13.2%です。今回の15%超報道と対象は同じではありませんが、部品高が投資額を押し上げていること自体はすでに会社側が認めています。
クラウド利用量とAIサービスの売上が同じペースで伸びれば、価格上昇を吸収できます。逆に利用量が伸びず、値上げも難しければ、減価償却だけが増えてクラウド粗利と投下資本利益率が下がります。
日本株では「サーバー台数」よりテスト強度を見る
日本株で直接の観察対象になるのが、半導体テスト装置のアドバンテスト(6857)です。HBMは積層数、速度、発熱、信頼性の要求が上がるほど、検査時間や検査工程が増えやすくなります。サーバー台数が少し鈍っても、半導体1個当たりのテスト強度が上がれば装置需要を支えられます。
同社の2027年3月期第1四半期は売上高3,675億円、営業利益1,900億円で、前年同期比はそれぞれ39.3%、53.3%増でした。会社はHPCと高性能メモリー向けテスター需要を成長要因に挙げています。
一方、2026年3月期の有価証券報告書では売上高1兆1,286億円、営業利益4,991億円です。売上高営業利益率は約44.2%とすでに高く、好材料が評価に織り込まれている可能性も忘れられません(出所: EDINET〔edinet-insight〕)。
関連する日本マイクロニクス(6871)は、ウェハー検査でテスターと半導体をつなぐプローブカードが経路です。東京エレクトロン(8035)やSCREENホールディングス(7735)は、メモリー各社が工場能力を増やす局面で恩恵を受け得ます。ただし供給能力が稼働した後には、メモリー価格が下がる逆回転もあります。
ウォッチリストは「AI半導体」で一括せず、GPU、HBM、検査装置、クラウド購入者の4層に分けるべきです。
強気と弱気を分ける数字
強気の条件は、NVIDIAが粗利率見通しを維持し、2027年分の需要が見えていると説明することです。値上げ後も発注数量が落ちなければ、価格決定力と需要の強さが両立します。
弱気の条件は、メモリーコストを理由に粗利率見通しが下がること、または大口顧客の出荷延期が示されることです。その後、クラウド各社の設備投資が増えてもAI売上や利用量が鈍り、クラウド粗利率が下がれば、値上げは需要破壊の警報だったと判断できます。
次は8月26日、売上より粗利率を確認します
次の確認日は8月26日です。NVIDIAは米国太平洋時間13時20分ごろに資料を公表し、14時から説明会を予定しています。見る順番は、非GAAP粗利率、Vera RubinとGrace Blackwellの供給、メモリーコスト、2027年の顧客需要です。
その翌日から29日まではJackson Holeが開かれます。長期金利が上がれば、AI設備投資の資金コストと高PER銘柄の評価を同時に圧迫します。
結論は「値上げだから強気」ではありません。粗利率を守り、顧客の発注量も落ちないと確認できて初めて、15%超は価格決定力の数字になります。 8月26日は売上高の大きさより、その2条件をNVIDIAのIR資料と説明会で確認します。
本記事は情報提供目的であり、投資助言ではありません。