NVIDIA売上2倍でも、AI半導体株を一括で見てはいけない理由
NVIDIAの決算を見て、「日本の半導体株も全部上がるのでは」と考えた方は多いかもしれません。ところが今回、決算発表直後のNVIDIA株は時間外でいったん約1%下げ、その後の説明会を受けて4%超高へ反転しました。同じ決算なのに、なぜ評価がひっくり返ったのでしょうか。
今回の問いは一つです。売上高が前年比2倍、さらにFY2028も約70%成長する見通しなら、日本のAI・半導体株を一括で強気に見てよいのでしょうか。
結論から言うと、答えは「一括では見ない」です。これから見るべきなのはGPUの売上高だけではなく、「出荷数量×1個当たりの検査負荷×為替」が各社の利益へどう届くかです。
目次
売上高962億ドル、それでも最初は売られました
NVIDIAはAI向けGPUと、それをネットワークやソフトウェアまで含めて動かす計算基盤を提供する会社です。世界のクラウド事業者やAI企業がデータセンターを増設するとき、同社の製品が中核になります。現在は世界最大級の時価総額を持ち、AI設備投資の需要計と見られています。
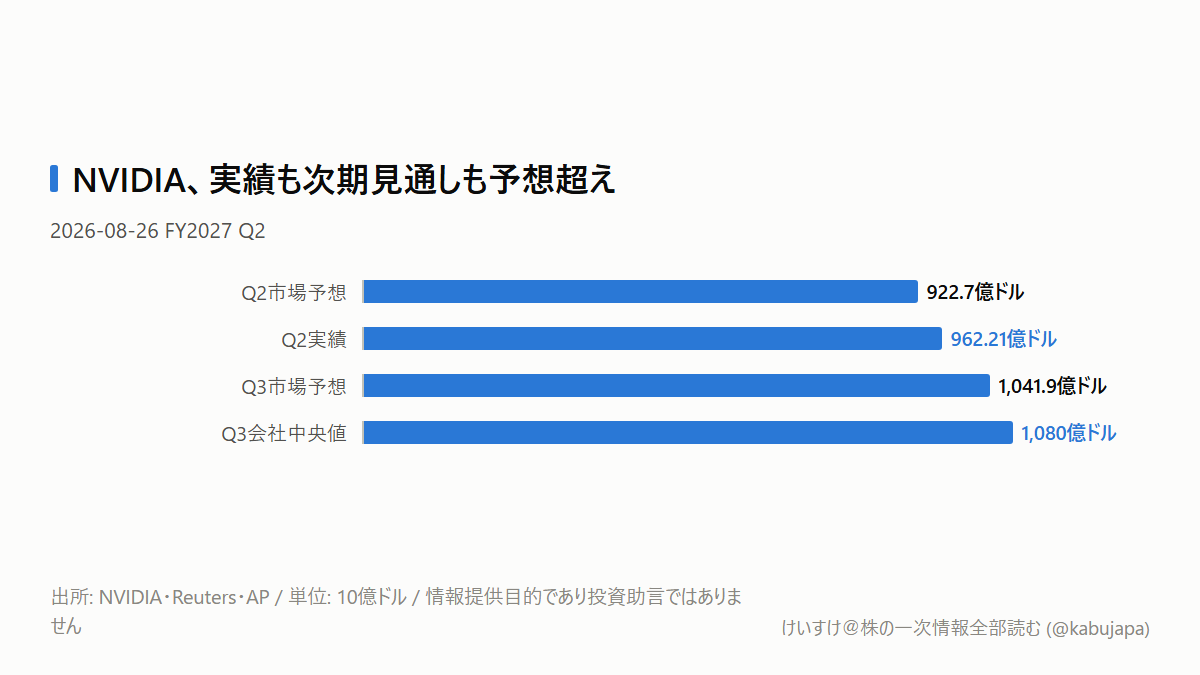
8月26日に発表したFY2027第2四半期の売上高は962.21億ドルで、前年同期比106%増でした。うちデータセンター売上高は890億ドル、同117%増です。売上高はFactSetの市場予想922.7億ドルを約4.3%上回り、調整後1株利益も2.22ドルと予想2.09ドルを超えました。出所はNVIDIAとAPです。
それでも発表直後の時間外株価は1.2%下落しました。過去の好業績だけでは、非常に高い期待を超えられなかったからです。ところが説明会で、会社がFY2028売上高を約70%増と見込み、AWSが2027〜2028年にNVIDIA製GPUを追加200万基導入すると示すと、株価は4%超高へ反転しました。出所はReutersです。
市場が買ったのは「前四半期の2倍」という過去ではなく、需要が次の製品世代Rubinへ続く具体性でした。
売上は増えるのに、粗利率は下がります
強い数字の中にも、注意すべきねじれがあります。NVIDIAの次四半期売上高見通しは1,080億ドル±2%です。中央値で前四半期比約12.2%増ですが、今回の18%増からは伸びが鈍ります。粗利率見通しも今回の75.0%から74.0%へ1ポイント下がります。
これは「AI需要が消える」という話ではありません。売上高を「出荷数量×システム単価」に分けると、Blackwell Ultraやラック規模のシステムが増え、売上額は伸びます。一方でRubinへの製品移行、部材、組み立て、ネットワークを含む製品構成によって、売上1ドル当たりの利益は変わります。
さらにNVIDIAは、AI計算基盤へ5,000億ドル超の第三者資本を動員する枠組みを8月10日に発表しました。外部資金が利用料で回収されるのか、NVIDIAの保証・出資への依存が増えるのかで、需要の質は変わります。
売上成長だけでなく、粗利率と「顧客が自力で資金を回収できているか」を並べて見る必要があります。
日本株では、なぜ検査装置が効くのでしょうか
ここでアドバンテスト(6857)を見ます。同社は完成した半導体が設計どおり動くかを調べるテスタや、半導体を装置へつなぐインターフェース、温度制御機器を世界の半導体メーカーへ販売しています。
AI/HPC向け半導体は、多ピン、高速、高発熱になり、複数のチップを一体化するチップレットも増えます。不良を見逃したときの損失が大きいため、検査項目、時間、温度管理、接続部品が増えます。つまり、テスタ需要はGPUの個数だけでは決まりません。1個当たりの検査負荷も増幅器になります。
EDINET(edinet-insight)によると、アドバンテストのFY2026売上高は前年度の7,797.07億円から1兆1,286.10億円へ約44.7%増え、営業利益は2,281.61億円から4,991.20億円へ約118.8%増えました。研究開発費も714億円から781億円へ増え、光電融合、チップレット、高発熱デバイス向けの試験技術を開発しています。
直近Q1も売上高3,675億円、営業利益1,900億円で、会社は通期売上高予想を1兆4,200億円から1兆7,140億円へ上方修正しました。AI/HPC半導体の生産数量増だけでなく、複雑化がテスト時間と装置需要を押し上げています。
ただし、Q1の平均ドル円は159円で前年は146円、海外売上比率は99.1%でした。会社試算では1円の円安が通期営業利益を53億円押し上げます。好業績をすべてAI実需とみなさず、「数量・検査強度・円安」の三つに分けることが重要です。
同じAIでも、利益へ届く時間が違います
アドバンテストは、量産時の検査負荷が装置や消耗品へ比較的近く届きます。東京エレクトロン(8035)は、先端ロジック、HBM、3D実装の設備投資が受注へつながりますが、顧客の発注から売上計上まで時間差があります。DISCO(6146)は、チップレットや高機能パッケージが増えるほど薄化・切断工程の難度が上がります。
キオクシアHD(285A)はNAND価格とビット出荷、フジクラ(5803)は光配線需要と供給能力が固有の分かれ目です。米国でもAmazon(AMZN)は追加投資に伴う減価償却費、AMD(AMD)やBroadcom(AVGO)はRubinとの競争を別々に確認します。
次に見るのは「株価」より三つの反証です
強気シナリオは、NVIDIAの次四半期売上高が会社レンジ上限1,101.6億ドルを超え、粗利率74%前後を保ち、AWSなどの利用率も上がることです。弱気シナリオは、粗利率がレンジ下限73.5%を割り、顧客の資金調達がNVIDIAの保証や出資へ偏ることです。
まず8月27日の東京市場で、アドバンテスト、東京エレクトロン、DISCOの寄り付きだけでなく終値と売買代金を確認します。9月2〜4日のSEMICON Taiwanでは、先端パッケージと3D Integrationの説明を見ます。アドバンテストは10月に第2四半期決算、NVIDIAは11月に第3四半期決算を予定していますが、いずれも現時点で日付は未公表です。会社IRで確定日を更新し、前者は推論AI向けテスタ需要・営業利益率・ドル円前提、後者は売上高1,080億ドル±2%・粗利率74.0%±0.5ポイント・中国売上を照合します。
今回持ち帰る判断は、AI半導体株を一括で追わず、「数量×検査強度×為替」と粗利率の反証を持つことです。
本記事は情報提供目的であり、投資助言ではありません。