AI売上221%増でも株価下落――Broadcomは何が足りなかったのか
Broadcomは、巨大IT企業向けのカスタムAI半導体やデータセンターをつなぐネットワーク半導体、企業向けインフラソフトウェアを提供する米国企業です。GPUそのものを主力とするNVIDIAとは違い、顧客専用のアクセラレータを設計し、通信やソフトウェアまで持つ「AI基盤の黒子」に近い存在です。
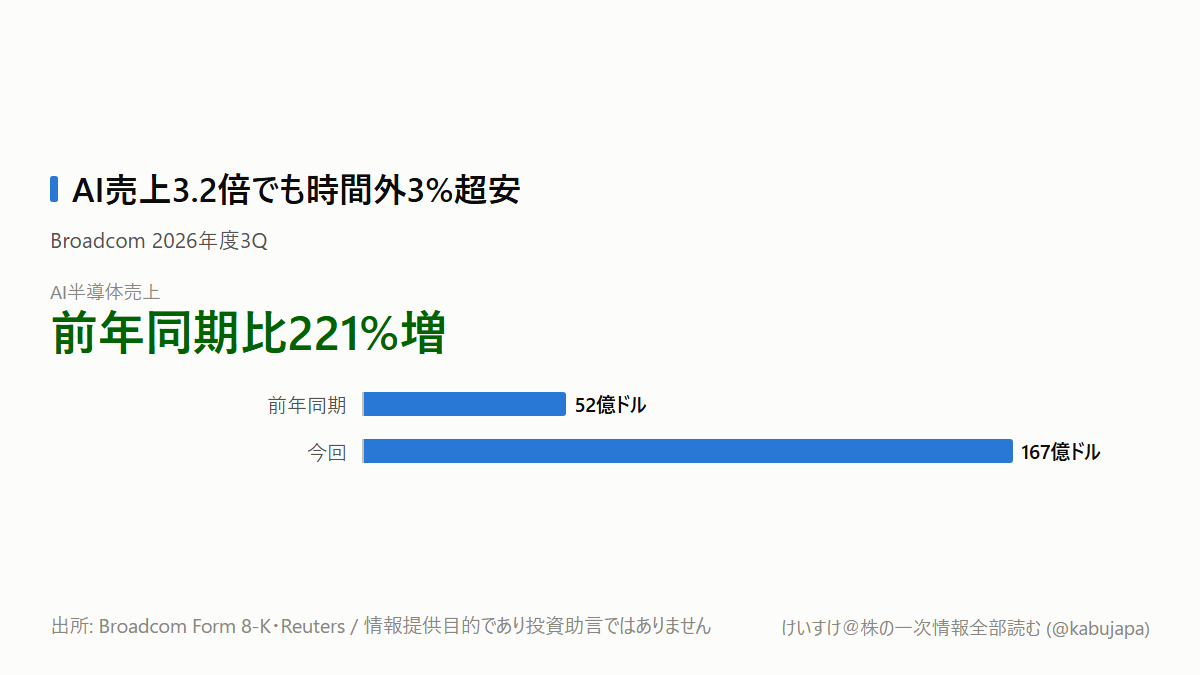
そのBroadcomが少し変な決算を出しました。AI半導体売上は前年同期比221%増。それでも株価は米国時間9月2日の時間外で3%以上下がりました。
今回の質問は一つです。AI売上が3倍以上になったのに株価が下がったのは、AI需要が弱いからなのでしょうか。
目次
まず、需要が弱い決算ではありません
2026年度第3四半期の売上高は295.91億ドルで、前年同期比86%増でした。AI半導体売上は52億ドルから167億ドルへ増え、会社は第4四半期に217億ドルを見込みます。カスタムAIアクセラレータとAIネットワークの需要は、少なくとも会社の受注・出荷計画上は強いままです。数字の出所はBroadcomの9月2日付Form 8-Kです。
営業キャッシュフローは141.97億ドル、設備投資を引いたフリーキャッシュフローは136.65億ドル。売上に対するFCF率は46.2%で、前年同期の44.0%から上がりました。
今回の下落を「AI需要が崩れた」と読むのは早く、決算実績より次の四半期の期待差が問題です。
では、なぜ時間外で売られたのでしょうか
Reutersによると、第4四半期のAI半導体売上見通し217億ドルはVisible Alphaの予想213.3億ドルをわずかに上回りました。一方、会社が示した総売上高348億ドルは市場予想を下回りました。
ここが重要です。AI部門は強くても、会社全体で市場が期待したほど上振れしなかったのです。株価は「前年より増えたか」ではなく、「すでに織り込んだ期待をどれだけ超えたか」で動きます。
同日の通常取引ではS&P 500とNasdaq総合がともに0.5%上昇し、NVIDIAも3.2%上がりました。Broadcomの時間外下落を、半導体全体の地合いだけで説明するのは難しい状況でした。
AI売上が増えるほど、利益率を見る理由
売上の中身を分けると、構造が見えます。AI半導体は115億ドル増えました。一方、半導体部門からAI分を引いた非AI半導体は、計算上約39.6億ドルから41.4億ドルへ約4%増にとどまります。成長は半導体全般ではなく、AIへ集中しています。
BroadcomのSEC提出資料は、半導体の粗利率がインフラソフトウェアより低いと説明しています。実際、半導体の売上構成比は前年の57%から70%へ上がりました。売上の主役が相対的に低粗利の半導体へ移るほど、急成長しても全社利益率は同じ速度では伸びにくくなります。
第3四半期の非GAAP営業利益率は公表値から計算して67.9%。第4四半期の会社見通しは66%です。総売上は前四半期比17.6%増える計画ですが、66%を掛けた非GAAP営業利益の伸びは約14.3%になります。
AI売上の大きさより、売上増が粗利・営業利益・現金のどこまで残るかを見る局面へ移っています。
この見方の前提は、時間外下落の主因が会社見通しへの失望であることです。もし次の決算で売上348億ドルを上回り、非GAAP営業利益率が67.9%以上、FCF率も46%前後を維持すれば、利益率への懸念は弱まります。反対にAI売上が伸びても利益率とFCF率が同時に下がれば、成長の質が落ちたという読みが強まります。
日本株では「Broadcom関連」を三つに分けます
日本株への伝わり方は、直接の売買推奨ではなく工程で分けると見やすくなります。
アドバンテスト(6857)は検査です。カスタムXPUが高ピン・高発熱・チップレット化すると、SoCテスターやハンドラーの需要へつながります。同社の2026年3月期は売上高1兆1,286.10億円、営業利益4,991.20億円、営業CF3,351.82億円、棚卸資産2,317.18億円でした(出所: EDINET〔edinet-insight〕)。Broadcomとの直接取引額は確認できていないため、見るべきは個別顧客名ではなくテスター受注、利益率、在庫です。
イビデン(4062)は大型パッケージ用基板、フジクラ(5803)はデータセンターの光配線が経路です。東京エレクトロン(8035)やディスコ(6146)には、TSMCなどが先端製造・パッケージ能力を実際に増やして初めて装置受注へ届きます。Broadcomの好決算だけで一括して「恩恵株」と見るのは一段飛ばしです。
AIネットワークの採点軸については、以前の「Cisco決算が映すAI相場の次の採点基準」でも、受注から粗利・在庫・キャッシュへの変換を整理しました。
次は9月10日と10月に、どこを見ますか
最初の確認日は9月10日です。TSMCが8月の月次売上を公表します。BroadcomのAI需要が先端製造・パッケージの売上にも続いているかを見ます。
次は10月です。アドバンテストが2026年度第2四半期決算を予定していますが、日付はまだ公表していません。SoCテスター受注、営業利益率、棚卸資産を同じ四半期で比べます。
Broadcomの第4四半期は11月1日に締まります。決算発表日は未公表です。確認する順番は、総売上348億ドル、AI半導体217億ドル、非GAAP営業利益率66%、FCF率です。
結論は、AI需要が弱いから下がったのではなく、強い需要をさらに上回る総売上と利益率を市場が要求した、です。次の判断では「AI売上」一つではなく、利益率と現金化まで同時に追います。
本記事は情報提供目的であり、投資助言ではありません