EBITDA27.8%増で買収は成功? アインHDは利息と返済まで見る
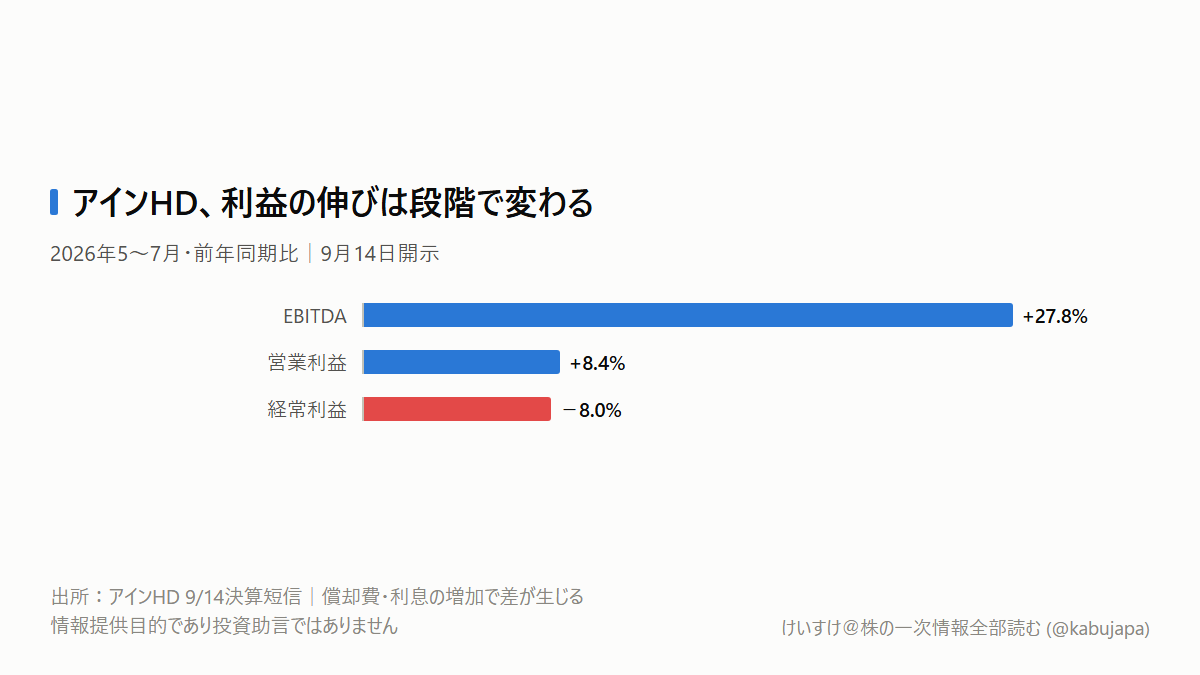
買収でEBITDAが増えれば、株主に残る利益も同じように伸びると思われがちです。ところがアインホールディングスの今回の決算は、EBITDAが27.8%増なのに経常利益は8.0%減でした。私は、買収の成果を測るには、利益がどの段階で細くなるかを追う必要があると読みました。
アインHD(9627)は、処方箋に基づく調剤と服薬支援を全国で提供する大手薬局グループです。コスメのアインズ&トルペ、家具・雑貨のFrancfrancも運営し、前期の連結売上は6,478.34億円でした。前期決算の売上は、有価証券報告書を取得したEDINET(edinet-insight)の年次数値とも一致します。
増えた利益は、どこへ行ったのでしょうか
9月14日公表の決算短信によると、2026年5~7月のEBITDAは105.35億円、営業利益は46.13億円、経常利益は39.19億円でした。前年同期比では順に27.8%増、8.4%増、8.0%減です。
同社のEBITDAは、営業利益に減価償却費とのれん償却額を足したものです。事業が償却前にどれだけ稼いだかを見るには役立ちますが、借入利息や税金を払った後の利益を表してはいません。
増減額を並べると、最初の差が見えます。前年から増えたEBITDAは22.91億円。そこから減価償却費の増加4.85億円とのれん償却の増加14.47億円を引くと、営業増益は3.59億円です。短信の償却注記から計算しました。
のれん償却は、買収で認識した将来の収益力などを期間に配分する非現金費用です。その期に同じ金額の現金が流出するわけではありません。ただし、費用を足し戻して見ても、先に投じた買収資金が回収されたことにはなりません。
償却前の稼ぐ力と、買収に使ったお金を回収する力は、別々に確かめる必要があります。
利息が、営業増益を上回っています
次の差は資金調達です。支払利息は前年同期の1.11億円から6.70億円へ増えました。増加額5.59億円は、営業増益3.59億円より大きい金額です。債権売却損など他の営業外項目も加わり、経常利益は減少しました。
この負担は今回突然生まれたわけではありません。EDINET(edinet-insight)で確認した年次の支払利息も、2025年4月期の2.64億円から翌期の20.93億円へ増えています。会社の年次短信でも一致しました。
さくら薬局グループの取得は2025年8月1日に完了しました。今回の前年同期は取得前なので、売上やEBITDAの伸びには、連結に加わる事業が増えた効果があります。既存薬局の成長率として読んではいけません。
また、会社は資金借換の開示で、固定・変動金利を併用する計画を示しています。したがって、利息増をすべて日銀の利上げのせいにする説明も不十分です。取得に伴う借入の規模、連結される期間、金利条件を分ける必要があります。
買収の評価には、増えた事業利益が償却と金融費用を負担した後、どれだけ残るかという確認を加えたいところです。 連結全体の数字なので、減益額をすべてさくら薬局へ割り当てることはできません。
それでも、返済は進んでいます
ここまでで買収失敗と決めつけるのも早計です。今回のIR資料では、有利子負債から現預金を引いた純有利子負債は、4月末の1,209.28億円から7月末の1,123.60億円へ減っています。差額は85.68億円です。現預金の増減も含むため、借入返済額そのものではありません。
会社は取得前の説明会Q&Aで、借入の圧縮と、仕入れ・システム活用などの統合効果を説明していました。薬局の稼ぐ力を維持しながら元本を減らせれば、将来の利息負担が軽くなり、経常利益へ届く部分を増やせる可能性があります。
私は、ここが今後の分かれ目だと考えます。店舗を増やすことで伸びる段階から、取得した店舗の利益と現金で投資を回収する段階へ進めるか、という問題です。
ただし、その前提は事業の採算維持です。決算補足資料では、薬局部門の営業利益は会社の四半期計画を2.3%下回っています。売上が増えても、薬の仕入れや売上代金の回収待ち、設備投資に資金を使えば、EBITDAと同額を返済には回せません。
次の決算では、利益の下と現金の動きを見る
今回の確認で、9627の監視表にはEBITDAに加え、純有利子負債・支払利息・営業キャッシュフローを置きます。現金を生みながら返済が続き、経常利益の成長へつながれば、買収を評価する材料になります。逆に、EBITDAが増えても資金が在庫や投資に吸収され、借入が再び増えるなら、規模拡大だけでは十分と言えません。
次の中間決算は公式IRカレンダーで2026年12月予定、具体日は未公表です。まず12月1日を自分の再確認日にし、発表日を確認します。公表後は、損益計算書の支払利息と、CF計算書の売上債権・在庫・投資支出・借入返済を順に読み、今回の負債減少が続くかを確かめます。
本記事は情報提供目的であり、投資助言ではありません。