北川鉄工所の配当46円増額は、翌期も続く「還元強化」ですか?
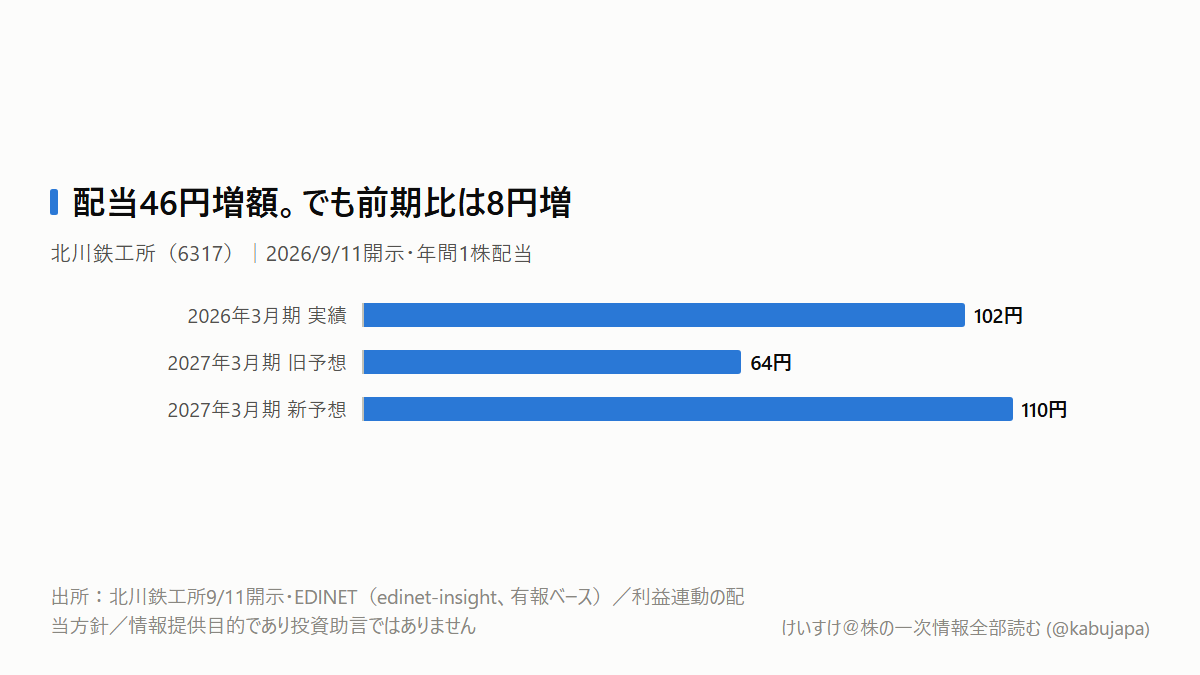
大幅な増配なら、会社が利益を株主へ回す割合も引き上げたと思われがちです。でも北川鉄工所の年間配当予想110円は、旧予想から46円増える一方、前期実績からは8円増にとどまります。9月11日の開示を読むと、私は「還元姿勢が新しく変わったのか」と「利益が増えたのか」を分ける必要があると考えました。
北川鉄工所は、旋盤で加工物をつかむチャック、建設現場のクレーンや立体駐車場、自動車・農機向けの鋳物部品を作る機械メーカーです。企業の設備投資や部品調達を支える会社で、前期の連結売上は584.15億円でした。社名から鉄鋼の大量生産を想像するより、工場や建設現場へ機器・部品を供給する会社と考えると事業をつかめます。前期決算短信で確認できます。
46円増額と、前年より8円増はどう違う?
今回の年間配当予想は、64円から110円へ71.9%の引上げです。ただし、前期の102円と比べると7.8%増になります。いずれも開示額からの計算です。
| 年間配当 | 金額 |
|---|---|
| 2026年3月期実績 | 102円 |
| 2027年3月期の旧予想 | 64円 |
| 2027年3月期の新予想 | 110円 |
出所は会社の修正資料です。大きく引き下げる予定だった配当を、前期を上回る水準へ戻した形になります。増える受取額に意味はありますが、「毎年これだけ増える」と読む数字ではありません。
まず監視表に置きたいのは、増額幅と前期からの増配額を分けた二つの欄です。
変わったのは、主に利益の見込みでした
会社の予想配当を連結1株利益で割ると、旧予想は約30.2%、新予想は約30.6%です。配当額ほど、利益を株主へ回す割合は変わっていません。
その理由は、もともとの制度にあります。2025年4月の配当方針では、親会社株主に帰属する純利益が15億円超~35億円以下なら、配当性向30%を目標としています。今回の純利益予想は20億円から34億円へ増えましたが、どちらも同じ区間です。
今回の増配は、既存の約束に沿って利益増が配当へ伝わった、と読むのが自然です。 新しい還元制度を発表しなくても、利益が増えれば配当額は増やせます。
EDINET(edinet-insight)からたどった前期の有価証券報告書にも、この段階式の方針が載っています。前期の連結EPS338.25円に対する配当102円も約30.2%でした。今回だけ還元割合が急に変わったという数字ではありません。
もう一つ、先に監視表へ入れておきたい境界があります。純利益が「35億円超」になると、配当性向の目標は35%へ上がります。35億円ちょうどなら30%の区間です。見るのは経常利益ではなく、税金などを引いた親会社株主帰属純利益です。
110円を支える利益は、翌期にも残る?
次の問いは、利益の再現性です。営業利益予想は30億円から45億円へ増え、その増額15億円のうち9.6億円、64%を産業機械事業が占めます。部門別予想から計算できます。
会社が挙げる主因は、延期していた荷役機械の上期売上計上と、旧計画に入っていなかった立体駐車場の大型案件です。一方、工作機器の市況回復、ハードディスク関連製品・消耗品の販売増も寄与します。メキシコの自動車部品は計画未達を見込んでいます。
大型案件が売上になり、利益が増え、その純利益に連動して配当が増える。この経路なら、案件が一巡した後に何が利益を引き継ぐかが大切です。後続案件や保守、繰り返し販売する製品が補えれば、利益を維持する余地があります。補えなければ、当期の配当だけを翌期へ延長できません。
私は、ここが配当を見る順番を変えるポイントだと読みました。配当の金額から入っても、最後は「どの事業が、その利益を繰り返せるか」へ戻る必要があります。
ただし、大型案件だけの利益額は公表されていません。産業機械の増額を丸ごと一時利益として差し引くのも乱暴です。案件の計上後も部門利益が保たれ、次期計画にも同等の純利益が残るなら、再現性を慎重に見る判断は更新できます。
次に確認するのは、配当の見出しより決算の中身
最初は9月14日の通常取引と追加開示です。修正は前営業日の大引け後だったため、この日が通常市場の反応を確認する入口になります。
中間配当の基準日は会社の株式事務案内にある9月30日です。中間予想は50円、期末予想は60円で、年間110円が一度に入金されるわけではありません。基準日と支払日も別です。
保有の前提として確認したいのは、次の中間決算の産業機械利益、荷役機械の計上と後続案件、メキシコの計画差、そして純利益予想です。利益が35億円を超えるかと、会社が示す配当予想をセットで読みます。110円は今期予想であり、現行方針が掲げる年間50円の下限とは別です。
次回決算の具体日は現時点で未確認です。私は10月30日を日程の再確認日に置き、公式の決算短信一覧で公表日を確認したうえで、中間決算の部門別利益と純利益・配当予想を見比べます。
本記事は情報提供目的であり、投資助言ではありません。公開資料と筆者の計算・見立てに基づくもので、特定銘柄の売買を推奨するものではありません。