原油高で上がるENEOS、増益はどこまで続くのでしょうか
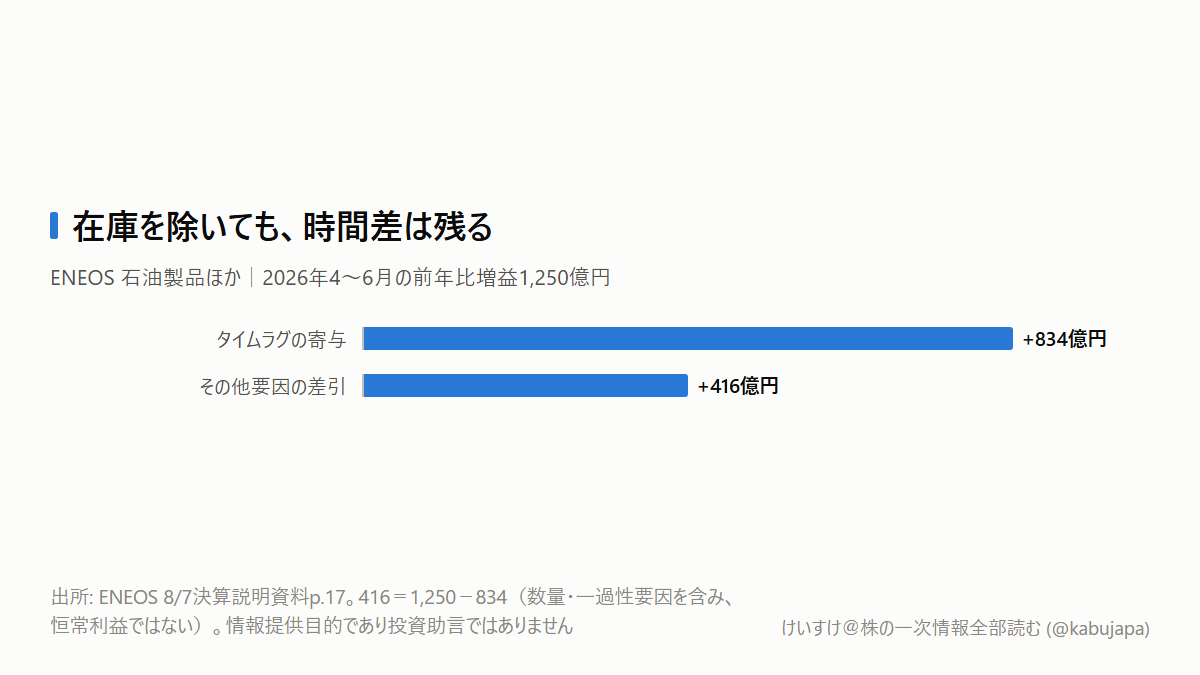
「原油高なら、石油元売りの稼ぐ力も強くなる」と思われがちです。ところがENEOSの開示では、在庫の影響を除いた石油製品ほかの増益1,250億円のうち、834億円が「タイムラグ」による寄与でした。決算説明資料を読むと、油価だけでは説明できない利益の中身が見えてきます。
ENEOSホールディングス(5020)は、原油を精製し、ガソリンや軽油などを販売店・工場などへ供給する国内大手の石油元売りグループです。資源開発なども手掛け、2026年3月期の売上は約11.8兆円でした。本決算短信に載る規模の大きさだけに、原料を調達し、製品を売るまでの小さな時間差も利益に響きます。
今日の原油高を、増益が続く根拠にできますか
9月15日、サウジのヤンブー港で原油の積み込みが停止したとReutersが海運関係者の話として報じました。代替輸送経路の混乱は、油価を押し上げる一方、元売りが原料を確保する難しさも増します。
今回の報道でENEOSにどれだけの納入不足が生じるかは未確認です。そこで、すでに会社が開示した4~6月の利益を使い、「原油高なら増益が続く」という判断を点検します。9月の出来事が過去の決算を生んだ、という話ではありません。
在庫を除いても、時間差は残ります
石油会社は、以前に買った原油も使って製品を売ります。安い期首在庫が平均原価に混ざる局面では、販売価格の上昇に対して原価の上昇が遅れ、利益が膨らみます。会社のいう在庫影響には、この原価への影響などが含まれます。
ただし、在庫影響を除けば持続的な利益だけが残るわけではありません。売価と仕入コストが業績に反映される時期のずれは、なお残ります。
今回の石油製品ほかの増益内訳は、タイムラグがプラス834億円、マージン・経費ほかがプラス1,199億円、数量がマイナス149億円、一過性損益がマイナス634億円です。会社はタイムラグに中東影響による期ずれも含めています。増減分析の数字を差し引くと、時間差以外は416億円です。
この416億円も恒常利益ではありません。一過性要因を含む、前年との変化の差引です。834億円も今期の利益総額ではなく、前年からの増益への寄与です。
原油が高い水準にあることと、時間差が毎期同じ増益を生むことは別です。 在庫影響除き利益が増えた事実は評価材料ですが、その伸びをそのまま次の四半期へ延長するのは早いと考えます。
原料が届かなければ、高く売れる機会を逃します
もう一つの分かれ目は数量です。会社の英語版説明資料では、4~6月の定期修理を除いた製油所稼働率は68%。中東の影響を除いた参考値は84%です。後者は実際に達成した稼働率ではありません。
設備のトラブルが改善しても、必要な原油を運べなければ処理量は増やせません。会社は米国産やホルムズ海峡を通らない原油、備蓄を使った対応を説明しています。
ここには、工場を安定させるだけでは解けない制約があります。調達部門が代替原料を確保し、精製部門が処理し、販売部門が採算を保って売る。この経路がつながって初めて、製品不足による値上がりを営業利益へ変えられます。追加の輸送費や仕入費が大きければ、販売単価の上昇だけでは利益は残りません。
ENEOSを見るなら、油価と一緒に「採算を伴って売れる量」が戻るかを追う必要があります。
在庫利益と、使える現金も分けます
2026年3月末の棚卸資産は約1.56兆円です。EDINET(edinet-insight)で取得し、有価証券報告書と突合しました。原油だけでなく、製品や仕掛品なども含む金額です。
原油が高くなれば、在庫の原価を通じた利益の押し上げが起きても、次に補充するための現金負担は重くなり得ます。利益の見栄えと資金の余裕は同じではありません。
逆に、代替調達で数量が戻り、時間差を分けても製品の採算が改善するなら、増益の持続性を評価し直せます。数量が戻らず、製品マージンも縮むなら、原油高だけを根拠にした見方は弱まります。これが今回の検証の分かれ目です。
次の決算では、この三つを確認します
確認項目は、石油製品ほかの増減分析にあるタイムラグ、製品マージン、実際の稼働率・販売数量です。在庫影響除き利益の合計から、もう一段中へ進みます。
次回中間決算の正式日は今回確認できませんでした。10月1日を自分の確認日に置き、公式IRが案内する日程確認先で発表日を確かめます。その決算説明資料で、時間差の増益が縮んでも、調達と販売の回復が利益を支えられるかを見ます。
本記事は情報提供目的であり、投資助言ではありません