インドの1,364億ドル流入で、インド株投信の為替前提を強気にしてよいのか
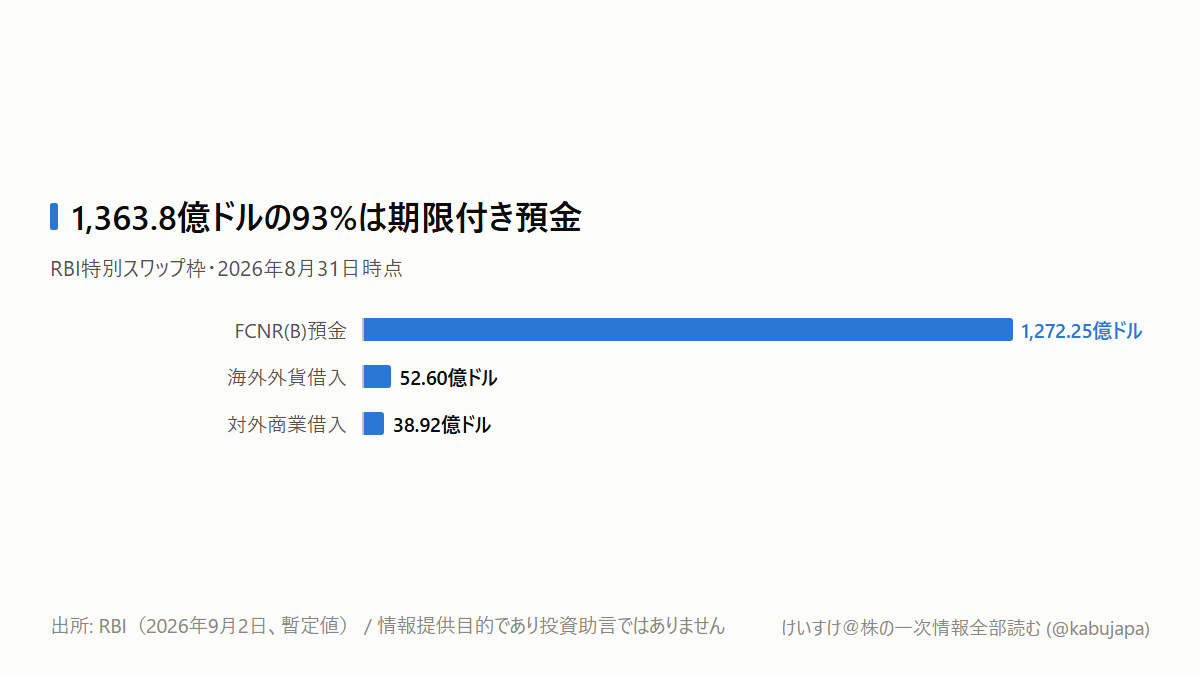
9月3日、インドルピーはドルに対して0.5%上がりました。きっかけは、インド準備銀行(RBI)の特別なドル・ルピー交換策です。集まった外貨は8月31日時点で1,363.8億ドルでした(出所: RBI、Reuters)。日本円に直せば大きな金額ですが、ここで円換算するとむしろ本質を見失います。
インド株投信を円で持つ人にとって重要なのは、「ルピーがドルに上がった」ことと「円ベースで為替益が出る」ことが同じではない点です。しかも今回の外貨は、返さなくてよい直接投資ではありません。
結論は、インド資産の通貨前提をただちに強気へ変えるのではなく、短期のルピー防衛力が増したと評価しつつ、INR/JPYとRBIの将来負債を確認する、です。
1,364億ドルの正体は何か
RBIが9月2日に公表した暫定値は1,363.77億ドルです。内訳は、海外居住インド人が銀行へ預けるFCNR(B)預金が1,272.25億ドル、海外外貨借入が52.60億ドル、対外商業借入が38.92億ドルでした。つまり全体の約93%がFCNR(B)預金です(出所: RBI、2026年9月2日)。
FCNR(B)は、海外に住むインド人がドルなどの外貨のままインドの銀行へ預ける仕組みです。今回の対象は3〜5年物。銀行は集めた外貨をRBIへ渡し、代わりにルピーを受け取ります。満期に合わせて交換を戻すため、銀行は通常の為替ヘッジ負担を抑えられます(出所: RBI通達、2026年6月8日)。
この好条件に資金が殺到し、RBIは募集期限を当初の9月30日から8月31日へ前倒ししました。募集済み預金をRBIと交換できる期限は9月11日です(出所: RBI、2026年8月14日)。8月21日時点の外貨準備は7,293.3億ドルと過去最高になりました(出所: RBI、Reuters)。
外貨準備が増えたのに、なぜ手放しで強気ではないのか
仕組みをお金の経路で見ると分かります。
海外居住者が外貨を預け、銀行がその外貨をRBIへ渡し、RBIがルピーを銀行へ供給します。足元では市場のドル不足が和らぎ、ルピーを支えやすくなります。しかし3〜5年後には交換を戻す義務があります。
これは「使えるドルが今増えた」政策であり、「返済不要のドル資産が同額増えた」政策ではありません。
RBIには別の負債もあります。ルピーを支えるために積み上げたネットのドル売り先物は5月31日時点で1,066億ドルでした(出所: RBIデータを基にしたReuters報道)。今回の流入でこの先物負債を減らせれば、外貨準備の質は改善します。一方、入ってきたドルを先物の穴埋めに使えば、1,363.8億ドルがそのまま純粋な防衛余力として上積みされるわけではありません。
ここが「過去最高の準備だから安心」という見方との違いです。見るべきは準備の総額だけでなく、その裏側にある先物とスワップの負債です。
円で持つ人は、ドル対ルピーだけを見てはいけない
9月3日、ルピーは1ドル=94.4850ルピーで引け、前日比0.5%上がりました(出所: Reuters)。しかし同日の日本市場では円も大きく上昇し、日銀公表の17時時点は1ドル=157円03〜06銭、前日比2円66銭の円高でした(出所: 日本銀行)。
1ルピーが何円かは、概念上「USD/JPYをUSD/INRで割る」と求められます。ルピーがドルに対して少し上がっても、円がドルに対してそれ以上に上がれば、円から見たルピーは弱くなり得ます。
したがって、円建てインド株投信の基準価額を見るときは、現地株価とUSD/INRだけでなくINR/JPYが必要です。ドルを軸にしたニュース見出しを、そのまま円投資家の為替益へ置き換えてはいけません。
誰の利益に、どう伝わるのか
最初に恩恵が届きやすいのはインドの銀行です。9月3日はNifty Bankが0.36%高、民間銀行指数が0.51%高、国営銀行指数が0.48%高でした。一方、Nifty 50は41ポイント下落しました(出所: Moneycontrol、PTI)。市場も「銀行の資金繰り改善」と「インド企業全体の利益増」を分けて見ています。
HDFC Bank(HDB)やICICI Bank(IBN)では、外貨調達とルピー流動性の改善が貸出余力を支えます。ただし、高い預金金利や将来の再調達コストを差し引いた純金利マージンが本当に改善するかは別問題です。
日本株ではスズキ(7269)が重要です。同社は有価証券報告書でインドを「最重要市場」と位置づけ、シェア50%を目指しています。2026年3月期の連結売上収益は6兆2,929.67億円、営業利益は6,229.09億円、研究開発費は2,704億円でした(出所: EDINET〔edinet-insight〕)。
ルピー急落が抑えられれば、輸入インフレや現地金利の上昇圧力が弱まり、自動車需要にはプラスです。ただし日本の連結決算へ戻すときはルピー対円が効きます。スズキを見るなら、USD/INR改善を即座に利益上振れとせず、インド販売台数、現地マージン、INR/JPYの三つに分けるべきです。
次に何を、いつ見るか
まず9月11日、募集済みFCNR(B)預金をRBIと交換できる最終日です。RBIの発表で最終実行額と、余ったルピー流動性をどの程度吸収するかを確認します。
次は10月7日です。10月5〜7日のRBI金融政策委員会の最終日に、政策金利だけでなく、外貨準備と流動性への説明を読みます。12月31日には海外外貨借入と対外商業借入向けの交換枠が終わります。
市場データは、USD/INR、USD/JPY、Brent原油、Nifty Bankを同じ画面で追います。強気シナリオは、原油が100ドル未満に収まり、USD/INRが95未満で安定し、RBIの先物ドル売りが減ることです。反対に、原油が100ドルを超えて定着し、USD/INRが95を明確に超え、INR/JPYも下がるなら、今回の防波堤は想定より短命です。
1,364億ドルという大きさより、「先物負債が減ったか」「円から見たルピーが強いか」を確認する。それが、今日から変えるべき見方です。
本記事は情報提供目的であり、投資助言ではありません。