コアPCEが3.3%でもFRBは待てる——銀行株と成長株を分ける3つの金利
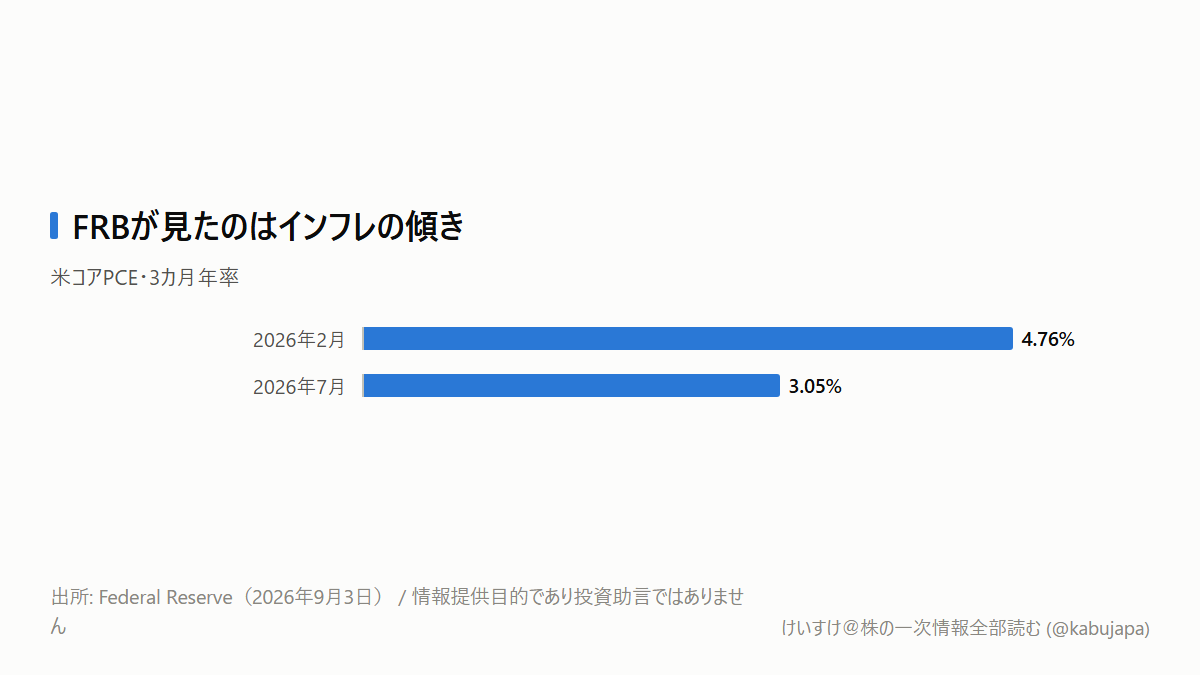
米国のコアPCE物価指数は、2026年7月に前年比3.3%でした。FRBの目標は2%です。原油価格も高い。それなのに、ウォラーFRB理事は9月3日、8月の物価改善が続けば9月会合で政策金利据え置きを支持すると述べました。
「3%台なのに、なぜ利上げしないのか」。日本株と米国株を持つ投資家にとって、この疑問は銀行株を残すか、金利に弱い成長株を見直すかに直結します。
結論から言えば、FRBが見始めたのはインフレの高い「水準」だけではありません。直近の「傾き」と、どの項目が数字を作ったかです。今回変えるべきなのは、銀行株と成長株を一つの米金利シナリオで判断せず、米長期金利、日銀・円金利、ドル円の三つに分けることです。
3.3%なのに、どこが改善したのか
ウォラー理事によると、7月のPCEは総合が前年比3.7%、食品とエネルギーを除くコアが3.3%でした。前月比では総合、コアとも0.2%です。ここだけなら、物価目標からはまだ遠く見えます。
ところが、直近3カ月を年率換算したコアPCEは、2月の4.76%から7月の3.05%へ低下しました。前年比は過去1年の値上がりを抱え続けます。3カ月年率は振れやすい反面、足元で上昇速度が変わったときに早く反応します。ウォラー理事が見たのは、物価が安いかどうかではなく、上昇速度が鈍っているかどうかです。数字はいずれも9月3日のFRB講演資料によります。
市場はこの条件付きの発言に反応しました。CME FedWatchを引用したReutersによれば、9月利上げ確率は前日の63.2%から50.4%へ低下。米10年国債利回りは3.8bp下がって4.756%となりました。S&P 500は9月3日に1.06%、NASDAQ総合は1.40%上昇しました。
株価が買ったのは「利下げ」ではなく、「9月利上げが決定済みではない」という選択肢です。 据え置きと緩和は同じではありません。
数字の中身を分けると、反応が理解できる
もう一つ重要なのが、7月コアPCEの前月比0.2%の約半分を非市場サービスが占めたことです。ここには市場で直接売買された価格ではなく、推計で作る項目があります。需要が強すぎて企業が値上げした場合と、統計上の推計値が上がった場合では、金融政策への信号の強さが違います。
さらに米商務省のBEAは9月30日の年次改定で、ポートフォリオ管理・投資助言サービスなどの算定方法を変えます。ウォラー理事は、この変更で12カ月PCEが数十分の1ポイント下がり得ると説明しました。物価の実感が急に改善するわけではありません。同じ経済を測る物差しが変わるのです。
ここからは見立てです。FRBの反応関数は、前年比だけを見る形から、短期の傾き、値上げの広がり、推計価格を除いた粘着性を組み合わせる形へ重心を移しています。前提は、原油や関税による一度の値上げが賃金やサービス価格へ連鎖しないことです。
反対に、9月11日の米CPIで住居以外のサービスまで再加速し、賃金や期待インフレも上向けば、この見立ては外れます。その場合、3カ月の鈍化は一時的だったと判断されます。
日本株では、誰の何が変わるのか
まず米大型グロース株やREITです。Microsoft(MSFT)、Meta Platforms(META)、American Tower(AMT)、Equinix(EQIX)などは、将来利益を現在価値へ割り引く米長期金利が下がると、評価面では追い風を受けやすくなります。ただし、AI投資が電力や機器の価格を押し上げ、インフレを再加速させれば逆回転します。
次に日本の輸出株です。トヨタ自動車(7203)やソニーグループ(6758)は、日米金利差の縮小で円高が進めば、外貨売上を円に換える際の金額が減る経路があります。9月3日のドル円はReutersによれば一時155.30円まで下がり、約2%円高となりました。一方、9月4日の日経平均は1.26%高の65,020.94円でした。円高でも指数が上がった事実は、為替だけで全銘柄を説明できないことを示します。
銀行株はさらに分けて考える必要があります。MUFG(8306)、SMFG(8316)、みずほFG(8411)の国内利ざやには、米国より日銀と円金利が直接効きます。MUFGの2026年3月期純利益は2兆4,272億2,900万円、ROEは11.34%でした。出所は6月24日提出の有価証券報告書を収録したEDINET(edinet-insight)です。同社自身も5月15日の決算資料で、増益要因に円金利上昇、利ざや改善、前年の債券ポートフォリオ入れ替え効果を挙げています。
つまり、米金利低下だけで銀行株を弱気にするのも、日銀利上げだけで強気にするのも早い。銀行では国内貸出利回りから預金金利を引いた幅、外債の評価損、外貨調達費、信用費用を同時に見る必要があります。
次に、何をいつ見るか
最初は9月4日21時30分(日本時間)の米8月雇用統計です。雇用者数だけでなく、失業率と平均時給を確認します。ただしウォラー理事が政策判断の中心に置いたのは物価です。
本命は9月11日21時30分の米8月CPIです。見る順番は、前月比コア、住居、住居以外のサービスです。次が9月15~16日のFOMC、9月17~18日の日銀金融政策決定会合です。日銀総裁会見は9月18日15時30分に予定されています。米国が待ち、日本が上げるなら、ドル円と輸出株への経路が強まります。
最後は9月30日21時30分のBEA年次改定と8月PCEです。改定前後のコアPCEを同じ系列だと思って比較せず、ポートフォリオ管理など算定変更の寄与を分けます。9月の投資判断は「FRBは利上げか据え置きか」の二択ではなく、物価の傾き、日米金利差、長期金利の三つを順に更新する作業です。
本記事は情報提供目的であり、投資助言ではありません。