15兆円超の介入でも円が戻る――円安メリット株をそのまま信じてよいのか
「15兆円を超える円買いが入ったのに、なぜまた1ドル160円台なのでしょうか」。8月29日未明の為替を見て、そう感じた方は多いはずです。
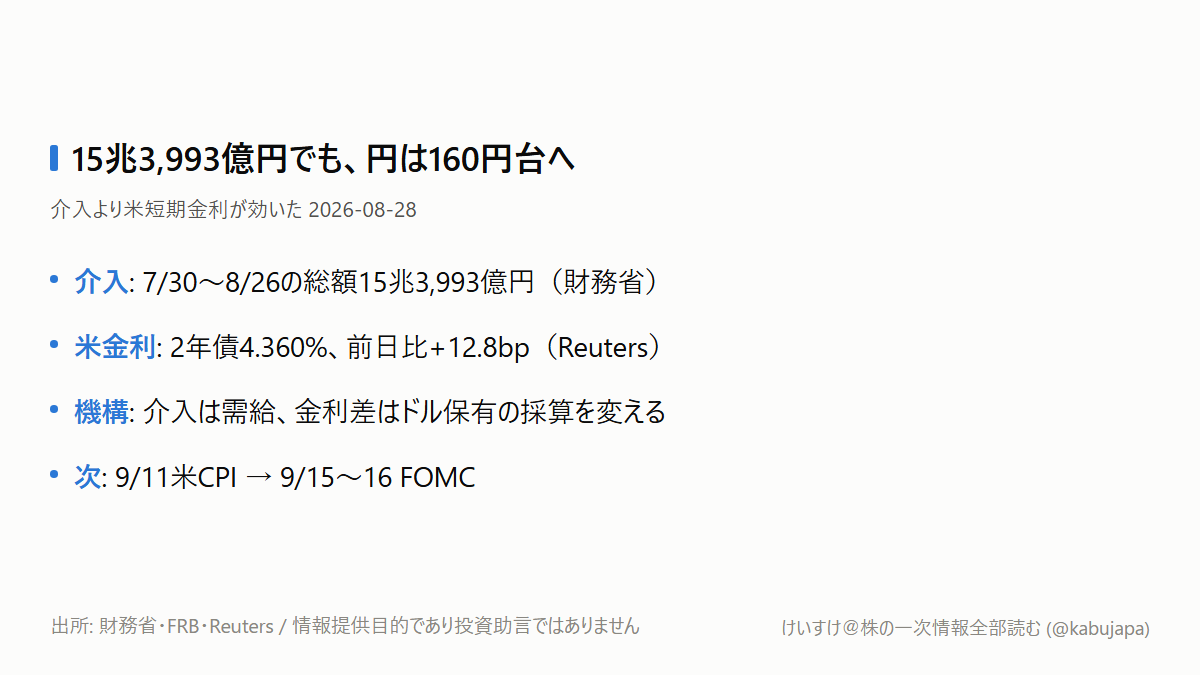
財務省が8月28日に公表した、7月30日から8月26日までの外国為替平衡操作額は15兆3,993億円でした。ところが同じ日、米連邦準備制度理事会(FRB)のケビン・ウォーシュ議長がインフレへの強い警戒を示すと、ドル円は160円台へ進みました。
今回の問いは一つです。介入後も円安が戻るなら、円安メリット株をそのまま持つ前提でよいのでしょうか。
結論から言えば、為替水準だけを見て「円安だから輸出株」「円高だから内需株」と決めるのは、以前より危うくなっています。 介入が動かす短期の需給と、金利差が動かす資金の流れを分け、企業については換算益と販売数量を分けて見る必要があります。
15兆3,993億円は、何を変えたのか
財務省の月次公表で分かるのは、対象期間の介入総額です。どの日に、いくら、どの通貨を売買したかという詳細は四半期ごとの公表まで確定しません。したがって、この15兆3,993億円を特定日の値動きにそのまま割り当てることはできません。
それでも、介入の仕組みは明確です。当局がドルを売って円を買えば、その瞬間の需給は円高方向へ動きます。円売りを積み上げていた投資家の損切りも重なれば、値動きは大きくなります。
ただし、介入は日米の政策金利を変えません。円を借りて、より利回りの高いドル資産を持つ採算が残るなら、介入による円高が一巡した後にドル買い・円売りが戻りやすくなります。
介入は為替の「流れ」を変えますが、金利差という「円を持つ理由、ドルを持つ理由」までは変えません。 ここが、巨額介入と160円台が同居した理由です。
なぜFRB議長の一言が効いたのでしょうか
ウォーシュ議長は8月28日のジャクソンホール講演で、FRBが重視するPCE価格指数について、12カ月の変化率が3.7%、6カ月の変化率が4.1%だと説明しました。2%目標へ「明確かつ十分な速度」で向かう確信がなければ、政策当局には仕事が残る、という姿勢です。ただし、特定の利上げを約束したわけではありません。
市場は言葉より債券で反応しました。ロイターによると、米2年債利回りは前日比12.8ベーシスポイント上昇して4.360%、10年債は5.8ベーシスポイント上昇して4.730%で終えました。9月のFOMCで0.25ポイント以上の利上げを織り込む確率も、講演前の約35%から約50%へ上がりました。
注目したいのは、10年より2年の金利上昇が大きかったことです。これは、長期の成長期待が強まったというより、「近い将来に利上げがあり、その後は景気へ負担がかかる」という組み合わせを映した可能性があります。
したがって円安を見て、すぐ輸出企業の利益増へ結びつけるのは早計です。円換算の売上は増えても、米国のローン金利が上がれば、自動車や住宅、設備投資の需要数量は弱くなるかもしれません。
「円安メリット」を価格と数量に分ける
トヨタ自動車は世界で自動車を開発・生産・販売し、販売金融も手がける日本最大級のメーカーです。海外売上が大きいため円安メリット株の代表と見られやすい一方、北米の販売台数、値引き、ローン金利、関税、現地生産コストも利益を左右します。
EDINETの有価証券報告書を同じ物差しで比べると、2026年3月期の売上高は50.68兆円で、前期の48.04兆円から約5.5%増えました。一方、営業利益は3.77兆円で、前期の4.80兆円から約21.5%減っています(EDINET、edinet-insight。増減率は機械的試算)。
この数字は、円安が悪いと示すものではありません。売上の円換算が増えることと、本業の利益が増えることは別だと示しています。利益は「価格×数量」から原材料、人件費、値引き、研究開発、販売金融の信用費用を引いて残るものです。
輸出株で確認すべきなのは想定為替レートだけではなく、北米販売台数と値引き、販売金融の利ざや・貸倒費用です。 円安で価格面が有利でも、金利高で数量が落ちれば相殺されます。
逆に、ニトリホールディングスや良品計画のように海外から商品を調達する企業、日本航空やANAホールディングスのようにドル建て燃料費を負う企業では、円安が売上原価を押し上げます。ただし、為替予約があるため影響はすぐには出ず、数四半期遅れて粗利率へ表れる場合があります。ここでも見るべきは株価の当日反応より、会社開示の仕入れ為替と粗利率です。
銀行株も単純ではありません。金利上昇は貸出や運用資産の利回りを押し上げますが、今回のように短期金利が長期より大きく上がると、長短金利差の拡大は保証されません。外貨調達費、保有債券の評価、景気悪化時の信用費用まで確認する必要があります。
投資家は何を、いつ見ればよいのでしょうか
最初の確認日は9月11日です。米労働統計局が8月CPIを午前8時30分(米東部時間)に公表します。総合指数だけでなく、コアの前月比とサービス価格を見ます。ここが明確に鈍れば、9月利上げ観測と米2年金利が下がり、円安を再生産している力が弱まります。
次は9月15〜16日のFOMC、続いて9月17〜18日の日銀金融政策決定会合です。FRBが利上げを選ぶかだけでなく、その後の金利経路をどう示すか。日銀が円安と輸入物価を政策判断へどう組み込むか。この組み合わせが重要です。
そして9月30日午後7時、財務省は8月27日から9月28日までの月次介入総額を公表する予定です。追加介入らしき急落があった場合は、下げ幅そのものより、何営業日で160円台へ戻るかを記録します。
まとめ
15兆3,993億円の介入公表と160円台への円安は矛盾ではありません。介入は短期の需給を動かし、FRBの政策見通しはドルを持つ採算を動かします。後者が残れば、前者の効果は薄れやすくなります。
これからの判断軸は「ドル円がいくらか」ではなく、「その水準を米2年金利と企業の販売数量が支えているか」です。 9月11日の米CPI、9月15〜16日のFOMC、9月17〜18日の日銀会合、9月30日の財務省介入統計を、この順番で確認します。
本記事は情報提供目的であり、投資助言ではありません。