利上げ観測が急上昇――米国株投信・半導体株・銀行株を同じ「金利高」で見てよいのか
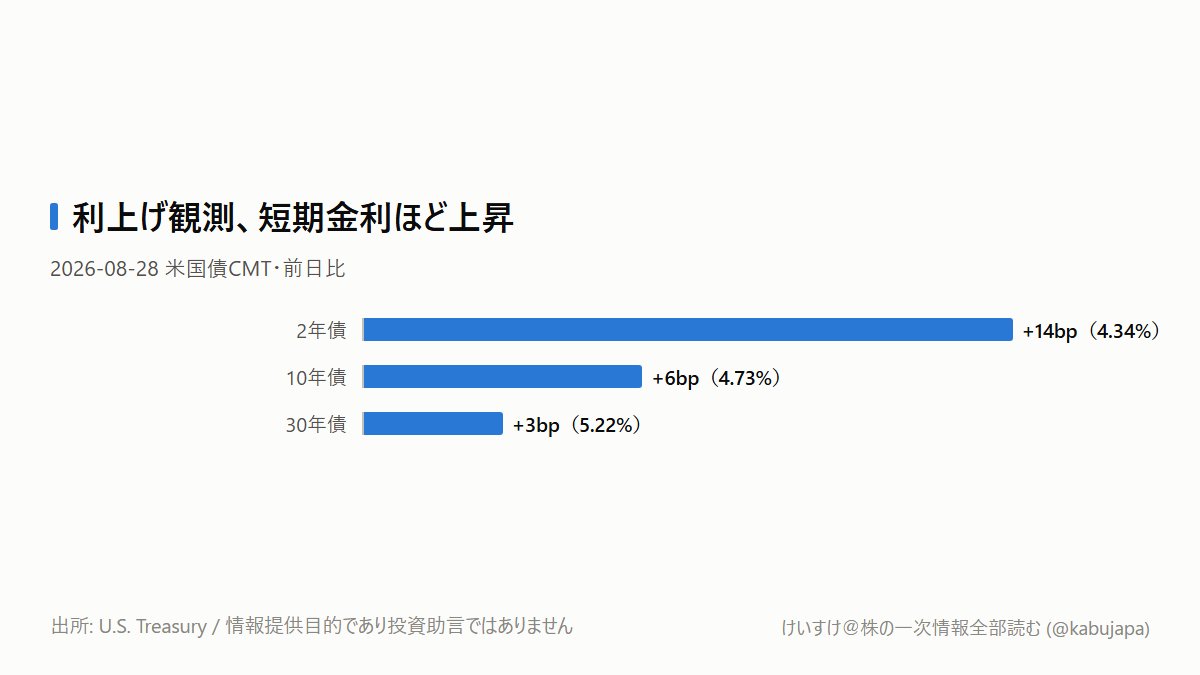
米国株が少し下がった、というだけなら珍しい話ではありません。8月28日のS&P500は0.25%安、NASDAQ総合は0.52%安でした。ところが債券市場では、もっと大きな変化が起きていました。
米2年債利回りは前日の4.20%から4.34%へ14bp上昇しました。一方、10年債は4.67%から4.73%へ6bp、30年債は5.19%から5.22%へ3bpの上昇です。遠い年限より、政策金利に近い2年債が強く売られました。出所は米財務省の8月28日CMTです。
今回の問いは一つです。FRBの利上げ観測が高まったとき、米国株投信、日本の半導体株、銀行株を同じ「金利高」の物差しで判断してよいのでしょうか。
結論は、同じ物差しでは足りません。2年債、ドル円、為替ヘッジの有無、銀行の債券損益を分けて見る必要があります。
なぜ2年債だけ大きく上がったのか
きっかけは、FRBのケビン・ウォーシュ議長が8月28日に行ったジャクソンホール講演です。議長は、FRBが重視するPCEインフレ率を前年比3.7%、6カ月ベースで4.1%と説明し、2%目標へ明確かつ十分な速度で向かう確信が持てなければ、追加対応が必要だという趣旨を示しました。
ただし、9月利上げを確約したわけではありません。議長は最後に「決定ではなく規律にコミットする」と述べています。ここは、見出しの「利上げ示唆」だけでは抜け落ちやすい部分です。
実際の統計も二面性があります。BEAが8月26日に公表した7月PCEでは、総合が前年比3.7%、コアが3.3%でした。一方、実質個人消費は前月比で0.1%未満の増加にとどまりました。価格は高いままですが、消費数量が力強く伸びているわけでもありません。
市場はこの組み合わせを、「長期間ずっとインフレが悪化する」より「近い会合で政策金利が上がる可能性」として受け止めました。だから2年債が14bp上がり、10年債の6bp、30年債の3bpを上回ったのです。10年-2年の差は47bpから39bpへ縮みました。これをベア・フラット化と呼びます。
CME FedWatchに基づくReuters報道では、9月に少なくとも25bp利上げする確率は、講演前の約35%から57.5%へ上がりました。これは市場価格から計算する時点値です。予告ではありませんが、「据え置きが当然」という前提は崩れました。
米国株投信は、為替ヘッジの有無で反応が違う
金利が上がると、将来の利益を現在価値へ割り引く率も上がります。利益の多くを遠い将来に期待される高PER株ほど、業績予想が変わらなくても評価倍率が下がりやすくなります。NVIDIAが8月28日に4.6%下落した一因として金利は無視できません。ただし、決算後の利益確定や半導体固有の材料もあるため、下落の全てを金利のせいにはできません。
一方、ドル指数は0.59%上昇し、ドル円は160.18円近辺まで上がりました。為替ヘッジなしの米国株投信では、米株の下落をドル高・円安が円換算で一部相殺します。為替ヘッジありの商品にはこのクッションがありません。さらに、日米の短期金利差が広がればヘッジコストの負担も増え得ます。
「S&P500が何%動いたか」だけでなく、自分の商品が為替ヘッジありか、なしなのかを先に確認する局面です。
銀行株は本当に金利上昇の勝者か
銀行には、貸出金利が上がれば利ざやが増える経路があります。しかし、預金金利や外貨調達費も上がります。保有債券は利回り上昇で価格が下がります。景気が減速すれば、最後には与信費用も増えます。
MUFGの2026年3月期有価証券報告書は、この両面を明確にしています。会社はトップリスクとして、グローバルな金利上昇による債券評価損の拡大と、外貨資金調達コストの大幅な増加を挙げました。
同社の純利益は2025年3月期の1兆8,629億円から2026年3月期の2兆4,272億円へ増え、ROEは9.28%から11.34%へ改善しました。出所はEDINET(edinet-insight)です。金利環境の改善はすでに利益へ表れています。次に重要なのは、さらに金利が上がるかではなく、貸出利回りの上昇が調達費と債券損失をどれだけ上回るかです。
日本株ではMUFG(8306)や三井住友FG(8316)を「金利高」だけで見るのではなく、利ざや、外債評価、外貨調達費、与信費用の四つに分けます。アドバンテスト(6857)や東京エレクトロン(8035)はAI需要に加えて米2年債への感応度を、トヨタ(7203)やソニーグループ(6758)は円安換算益と米需要の数量変化を分けて見るべきです。
株価が小幅安だったから、問題は小さいのか
そうとも限りません。8月28日はS&P500が0.25%安にとどまり、Alphabetは1.7%、Appleは1.6%上昇しました。一方、Russell 2000は1.39%安でした。借換え依存の高い小型企業と、豊富な現金を持つ大型企業では、同じ短期金利上昇でも負担が違います。
これは、金利高で全銘柄が一斉に下がる相場ではなく、利益成長で割引率上昇を吸収できる企業、外貨調達や借換えに弱い企業、円安の恩恵を受ける日本企業へ選別が進む可能性を示します。この読みの前提は、8月28日の動きが薄商いだけのノイズではなく、9月会合まで短期金利が主要な評価軸になることです。
反証条件もあります。9月4日の米雇用統計と9月11日のCPIが明確に弱まり、米2年債が4.34%を下回り、9月利上げ確率が50%を割れば、近い利上げを中心にした見立ては弱まります。反対に30年債まで大きく上がって長短差が拡大するなら、論点は政策金利ではなく長期インフレや財政へ移ります。
次に見るのはNASDAQではなく、この順番
まず9月1日のJOLTS、9月4日の米雇用統計、9月10日のPPI、9月11日のCPIです。いずれも公表直後に、米2年債、10年-2年スプレッド、ドル円を同時に確認します。次のFOMCは9月15~16日、日銀会合は9月17~18日です。日銀まで引き締め方向へ動けば、米株投信を支えた円安クッションが外れる可能性があります。
持ち帰る判断は、「金利高かどうか」ではなく、「どの年限が動き、自分の資産のどの利益項目・費用項目へ届くか」を確認することです。
本記事は情報提供目的であり、投資助言ではありません。