安い輸入牛肉で牛価格が下がったのに、Tysonはなぜ再下方修正したのか
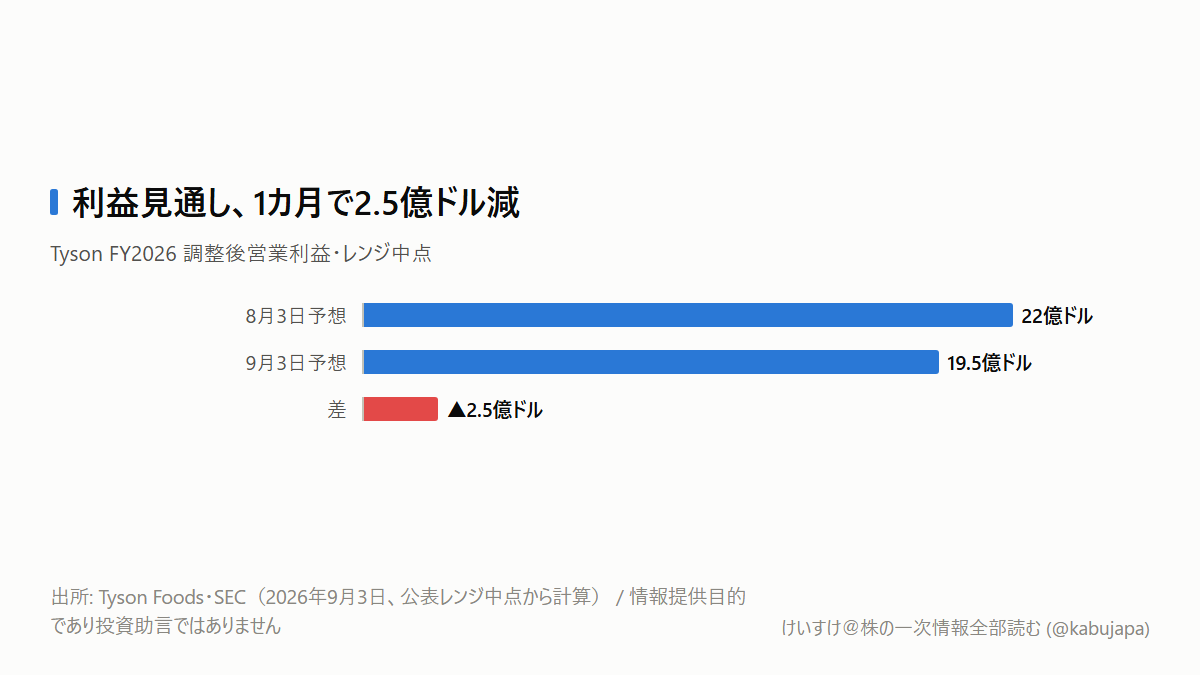
牛肉の仕入れ値が下がれば、牛丼店や食肉会社の利益は改善する。普通はそう考えます。ところが米食肉大手Tyson Foodsは9月3日、牛価格が下がる局面で利益見通しをもう一度引き下げました。
Tysonは牛肉、鶏肉、豚肉を加工し、小売店や外食企業へ販売する世界有数の食肉会社です。Tyson、Jimmy Deanなどのブランドを持ち、2026年4〜6月期の全社売上高は138億6,800万ドルでした。牧場そのものより、牛を仕入れて加工する「間」の採算を見る会社です。
今回の問いは一つです。米政府が安い輸入牛肉を増やし、牛価格を下げようとしているのに、なぜ加工会社の利益はすぐ改善しないのでしょうか。
目次
1カ月で利益見通しが2.5億ドル減りました
Tysonは2026年度の調整後営業利益を18億5,000万〜20億5,000万ドルと予想しました。8月3日時点の21億〜23億ドルから再下方修正です。レンジ中点で比べると22億ドルから19億5,000万ドルへ、2億5,000万ドル減りました(出所: Tyson、SEC Form 8-K、9月3日。比率・中点は公表値から計算)。
牛肉部門の赤字見通しも、5億〜6億5,000万ドルから6億2,500万〜7億7,500万ドルへ悪化しました。9月3日のTyson株は51.64ドルで終え、前日比7.47%安でした。一方、AP集計ではS&P 500は1.1%高です。市場全体ではなく、会社固有の悪化が売られたとみられます。
前回記事「売れないのに牛肉が高い?Tyson決算に出た『牛不足』の逆説」では、4〜6月期の牛肉販売量が15.9%減ったのに、平均販売価格が12.1%上がり、牛肉部門が赤字だった点を扱いました。今回はその続きです。新しい論点は、値下げ政策が始まっても利益改善まで時間差があることです。
原料安の効果より、在庫の値下がりが先に出ます
牛肉加工会社の利益は、ざっくり言えば「販売単価×数量」から、生体牛の仕入れと工場費用を引いたものです。牛が少ないと仕入れ値が上がります。処理頭数も減るため、工場の固定費を少ない数量で負担しなければなりません。
ここへ米政府の輸入策が入りました。8月26日の大統領布告は、赤身牛肉トリミングの低関税輸入枠を30万トン増やし、9〜11月に10万トンずつ受け入れます。対象は主にひき肉原料で、輸入価格が市場価格より25%低いかも監視します(出所: White House、8月26日)。
この輸入は、ひき肉の製品価格を先に下げる可能性があります。しかし、米国内の繁殖牛や子牛を増やすわけではありません。さらにTysonは、牛価格の下落が保有する生体牛在庫の価値を押し下げる影響も挙げました。高値で持つ在庫の悪影響が先に出て、次に安く仕入れる効果は在庫が回転してから届きます。
原料価格が下がった事実だけではなく、「いつ買った在庫が、いつ製品として売れるか」を見ないと利益の向きを取り違えます。
肥育牛が増えても、供給回復とは限りません
USDAによると、7月1日時点の米国の牛・子牛は9,420万頭でした。肥育牛は前年より2%増えましたが、肉用繁殖牛は1%減、2026年の子牛生産は2%減です(出所: USDA NASS、7月24日)。
これは水準と将来の流れが違う例です。肥育牛は目先の処理可能頭数を示します。一方、繁殖牛と子牛は数四半期先の供給パイプラインです。足元の肥育牛が増えても、繁殖側が減ったままなら供給制約の終了とは言えません。
追加輸入には別の副作用も考えられます。牛価格を急に下げると、牧場が繁殖牛を残して増頭する意欲を弱める可能性があります。これはまだ推論です。9月18日の肥育導入頭数と、その後の繁殖牛・子牛が増えるかで反証できます。
日本株は「輸入側」と「輸出側」を分けます
日本の2025年度の牛肉輸入は50万8,087トンでした。冷蔵品では米国産が18.9%減、冷凍品では20.5%増と、用途で流れが分かれています(出所: 農畜産業振興機構、2026年6月号)。
吉野家HD(9861)やゼンショーHD(7550)では、米国産牛肉の調達価格が売上原価に入り、メニュー価格、客数へ伝わります。吉野家HDの2026年2月期は売上高2,256億6,700万円、営業利益80億8,900万円で、営業利益率は計算上3.58%です(出所: EDINET〈edinet-insight〉)。値上げで原価を吸収しても、客数が落ちれば利益は残りません。
一方、伊藤ハム米久HD(2296)は両面を持ちます。国内では輸入牛肉高が販売数量と在庫資金を圧迫しますが、NZ子会社ANZCOは北米向け牛肉価格の上昇が追い風です。同社の2026年3月期は棚卸資産1,721億4,300万円に対し、営業キャッシュフローは136億6,300万円でした(出所: EDINET〈edinet-insight〉)。会社は食肉価格上昇による在庫資金の増加を、営業CF見通し引き下げの理由に挙げています。
日本の牛肉関連株は「牛肉高が追い風か逆風か」ではなく、どの国から仕入れ、誰へ売り、在庫に何日資金が寝るかで分けるべきです。
次は価格より「加工スプレッド」を見ます
まず9月10日10時30分(米東部時間、同日23時30分日本時間)のTyson経営陣のBarclays会議です。第4四半期の加工スプレッド、生体牛在庫、2027年度の工場再編効果を確認します。
次に9月18日15時(米東部時間、9月19日4時日本時間)のUSDA「Cattle on Feed」です。総頭数より、約3〜8カ月先の出荷につながる肥育導入頭数を見ます。9月24日15時(米東部時間、9月25日4時日本時間)の「Livestock Slaughter」では処理頭数と平均枝肉重量を確認します。
最後に日本企業の次回決算では、食肉事業の利益だけでなく、牛肉販売数量、既存店客数、棚卸資産、営業CFを同じ表に並べます。ここが改善しなければ、牛価格の一時的な下落だけで前提を強気へ変えるのは早いと判断できます。
本記事は情報提供目的であり、投資助言ではありません。