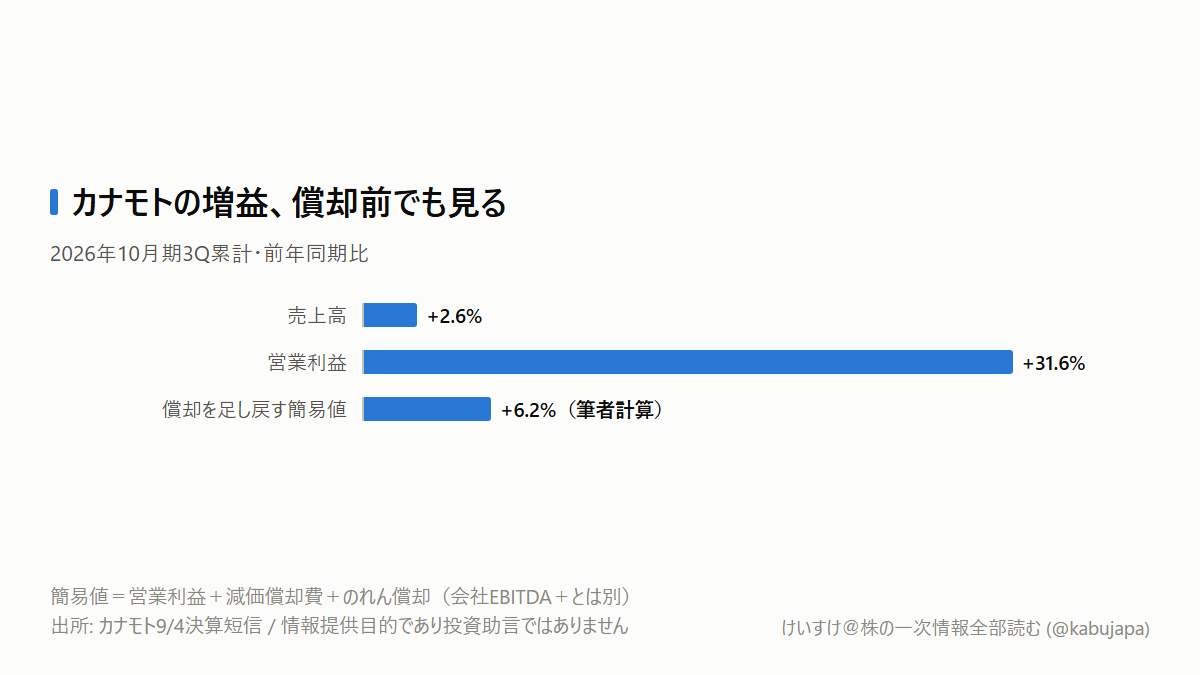
カナモトは売上2.6%増で営業利益31.6%増。建設需要が急拡大したのでしょうか
カナモト(9678)は、工事現場で使う建設機械を建設会社などに貸し出す企業です。北海道を地盤に全国で展開し、機械を仕入れて繰り返し貸すことが収益の中心です。2025年10月期の連結売上高は2,132.66億円。機械を製造する会社とは、利益の出方が違います。本決算短信
その会社が、売上高2.6%増なのに営業利益31.6%増を発表しました。私は、工事が急増した証拠として読む前に、「保有する機械の費用がどう変わったか」を確認すべき決算だと読みました。
持ち帰りたい判断は、建機レンタルの増益を見るとき、需要の伸びと機械を長く使う効果を分けることです。
目次
増益37億円の横に、償却費13億円減があります
9月4日発表の2026年10月期第3四半期累計は、売上高1,629.23億円、営業利益154.40億円でした。対象は前年11月から今年7月までです。前年同期の営業利益117.34億円との差は37.06億円になります。財務ハイライト
表紙から注記へ進むと、減価償却費は258.03億円から244.41億円へ、13.62億円減っています。機械を購入した費用を使う期間に配分したものが減価償却費です。支出した年と利益を押し下げる年が一致するとは限りません。3Q短信
そこで、営業利益に減価償却費とのれん償却を足した簡易値も計算します。前年は117.34+258.03+4.79=380.16億円、今回は154.40+244.41+5.06=403.87億円。伸びは6.2%です。
これは私の機械的な計算で、会社独自の「EBITDA+」とは別です。現金収入を表す営業キャッシュフローでもありません。それでも、営業利益の伸びには償却負担の軽減も含まれる、と見方を変える手掛かりになります。
「新しい機械を増やす」以外にも利益の出し方があります
この読みには、有報に書かれた経営方針という裏付けがあります。EDINET(edinet-insight)で確認した有報では、適正な資産購入と運用期間の長期化による償却コスト低減に加え、稼働率の向上と料金の引き上げを挙げています。有価証券報告書
レンタル会社は、機械を所有しているだけでは売上になりません。必要な現場へ運び、貸出日数を確保し、整備して次の現場へ回す必要があります。まだ使える機械を長く回せれば、新しい機械への入れ替えを抑えながら貸出収入を得られます。需要に合わない機械を増やすより、今ある機械の配置と料金を整える方が利益に効く局面があります。
会社は6月の上方修正でも、資産稼働効率の向上、レンタル単価の調整、コスト削減を理由に挙げていました。今回だけの後付けの説明ではありません。業績修正
私はここに、工事量の拡大だけに頼らず、保有機械から回収する利益を厚くする経営の重心を読みます。ただし、償却費の減少額をすべて長期運用の成果と断定はできません。更新時期や資産売却なども関係します。
確認したいのは「償却費が減ったか」だけでなく、「機械を長く使っても貸出収入と採算を保てているか」です。
レンタル会社の増益を、機械メーカーへそのまま移さない
償却費を足した簡易値も増えているため、今回の改善を会計上の負担減だけで片付けるのも早計です。料金や稼働、事業構成の改善がどれだけ含まれるかを追う必要があります。
一方、この利益の出し方なら、レンタル会社の増益に新車の大量購入が伴うとは限りません。カナモトと建機メーカーを同じ「建設需要拡大」の括りで評価すると、片方の利益率改善を、もう片方の受注増と取り違えます。
長期運用にも条件があります。古い機械の修理費が増えたり、故障で貸せない日が増えたりすれば、償却負担を抑えた効果が薄れます。先送りした更新投資が後からまとまって必要になる場合もあります。更新まで含めた投資回収を確認する必要があります。
稼働率が落ち、修理費が増え、償却前の利益も前年を下回るなら、「資産効率の改善が続く」という読みを修正します。
次は10月6日、稼働率・単価・更新投資を確認します
通期営業利益予想は204億円で据え置かれています。累計実績を引くと、残る8~10月期は49.60億円。前年同期間の56.35億円より12.0%少ない計算です。これは通期と累計の差額であり、会社が新たに四半期減益を予告したものではありません。会社計画
また、同日に高崎事務器の買収を決定しています。譲渡実行は9月中の予定で、会社は当期・来期への影響を軽微と見込んでいます。今後の増収を読む際は、既存事業の改善と買収による上乗せを分けます。買収開示
9月4日は引け時刻の開示でした。まず9月7日以降の通常取引で市場の受け止めを確認します。その後の具体的な確認日は、個人投資家向けオンライン会社説明会が予定される10月6日です。IR日程
見る場所は説明会資料のレンタル事業と設備投資の説明です。稼働率と単価が改善しているか、更新購入と修理費はどう動くか。この組み合わせを監視欄に追加すれば、次の増益を需要の伸びとして読むのか、資産運用の改善として読むのか、自分で判断できるようになります。
本記事は情報提供目的であり、投資助言ではありません。公開データに基づく機械的な試算を含み、特定銘柄の売買を推奨するものではありません。