「中国のレアアース価格が下がったから安心」とは言えない理由
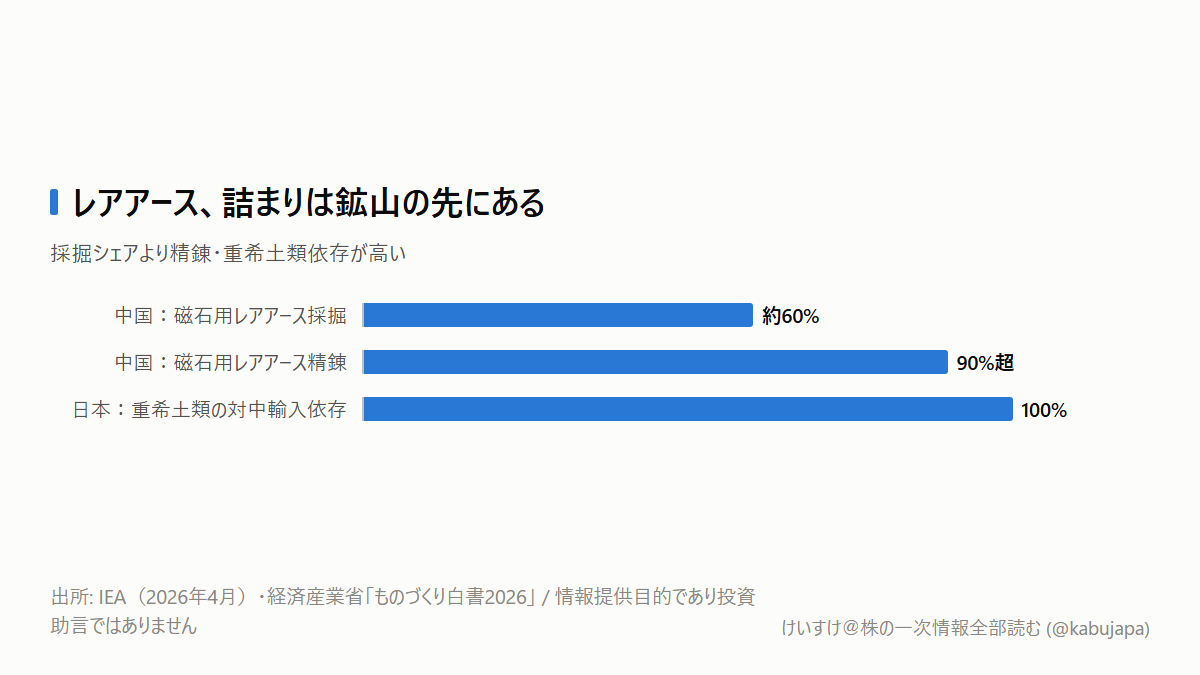
日本はレアアース全体の中国依存を、2009年の85%から2020年には58%まで下げました。ここだけ見れば、供給網の分散はかなり進んだように見えます。ところが、経済産業省の2026年版ものづくり白書によると、耐熱性の高い磁石に欠かせない重希土類の輸入は、なお中国に100%依存しています。
しかも9月4日、中国市場では代表的な磁石原料であるPr-Nd酸化物の価格が小幅に下がりました。供給不安なら価格が上がりそうなのに、なぜでしょうか。同じ日、米国では非中国供給を担うMP Materials株が5.16%上昇しています。
この記事で答えたいのは、「中国国内ではレアアース価格が弱いのに米国の代替供給株が上がった今、日本株では何を見れば勝ち組・負け組を取り違えずに済むのか」という疑問です。
結論は、鉱山や原料価格を一括で見るのではなく、分離・精製・磁石まで通った『実際に届けられる非中国ルート』と、利用企業の在庫・納期を分けて見ることです。
目次
「許可が出るか」から「出荷されるか」へ
中国商務部は8月5日、米国のサプライチェーン監査団体RBA(Responsible Business Alliance)を含む6主体を反制リストに入れました。中国国内の組織や個人に対し、対象との関連取引・協力を禁止する措置です。
その約1カ月後の9月4日、Reutersは、中国の一部レアアース供給者が米国企業への出荷を見送っていると報じました。大事なのは「一部」であり、中国からの輸出が全面停止したわけではないことです。一方で、輸出許可を得ただけでは品物が届くと限らず、供給者が顧客の監査網や最終用途を見て取引を避けるという、新しい詰まり方が示されました。
これまで投資家が主に見てきたのは、輸出許可の件数や中国の生産量でした。今後の供給可能量は、もっと細かく「生産量×許可取得率×供給者が実際に出荷する比率×中国外で処理できる比率」と分ける必要があります。
名目上の生産量が足りていても、最後の二つが下がれば、米日欧で使える材料は不足します。
中国内の価格安と米国株高は矛盾しない
Shanghai Metals Marketによると、9月4日の中国ではPr-Nd酸化物価格が小幅安となり、磁性材料メーカーの買いも必要量だけの小口補充が中心でした。中国内の最終需要が力強くないなら、現地価格は上がりにくくなります。
一方、Reuters報道を受けた9月4日の通常取引で、MP Materialsは5.16%高、USA Rare Earthは6.39%高でした。こちらで評価されたのは、レアアース全体の値上がりではなく「中国に依存せず、米国側へ届けられる能力」です。
IEAが4月に公表した数字は、この違いをよく表します。中国の磁石用レアアースの世界シェアは、採掘で約60%ですが、精錬では90%を超えます。さらに磁石用レアアースの需要は2015年から倍増し、2030年までに30%超増える見通しです。
つまり、鉱山を増やすだけでは解決しません。掘った鉱石を元素ごとに分け、金属や合金にし、顧客の品質認定を通った磁石へ加工する必要があります。今回のねじれは「資源の値段」と「使える形で届く量」が別物になったことを示しています。
日本株では「供給側」と「利用側」を分ける
日本の供給側でまず確認したいのは双日(2768)です。同社は豪州Lynasのレアアース製品について、日本向けの優先供給権を年間最大9,000トン持ち、国内のネオジム販売で7割強のシェアを持つと説明しています。2026年3月には、中・重希土類の取扱品目と供給量を広げる検討でもLynasと合意しました。
ただし、ここで短絡は禁物です。レアアース単独の利益額は開示されていません。EDINETの有価証券報告書では、双日の2026年3月期は売上収益2兆7,573.5億円、親会社所有者帰属利益1,036.11億円、棚卸資産3,405.19億円、営業キャッシュフロー167.59億円でした。いずれも全社数字です。非中国ルートの価値が上がっても、直ちに全社利益が同じ割合で増えるわけではありません。
信越化学工業(4063)のような磁石メーカーは両面を持ちます。供給が不安定になれば、確実に納品できる磁石の価格転嫁力は上がり得ます。しかし重希土類の調達が遅れれば、原料在庫や運転資金が膨らみ、納期も延びます。見るべき数字は売上高だけでなく、棚卸資産、受注残、納期です。
トヨタ自動車(7203)やファナック(6954)のようなモーター利用企業では、材料単価より数量が重要です。磁石は製品原価の一部でも、欠品すれば完成車やロボットを出荷できません。利益への経路は「材料費上昇」よりも「部品不足→生産停止→販売数量減」となる可能性があります。
供給側は取扱量と加工能力、利用側は在庫日数と減産の有無を見る。この二つを同じ『レアアース関連』にまとめないことが判断の土台になります。
代替供給株にも政策依存という弱点がある
米国のMP Materials(MP)は、非中国の鉱山・分離・磁石能力を持つため供給不安の追い風を受けやすい企業です。ただし、強気材料だけではありません。
同社が2月26日に発表した2025年10〜12月期決算では、Materials部門の売上高が前年同期比42%減りました。2025年7月に中国向けレアアース精鉱販売を停止したためです。一方、調整後EBITDAは米国防総省とのNdPr価格保護契約に支えられました。
これは、非中国供給網の立ち上げが市場価格だけでは採算を取りにくく、政府の価格下支えや資金支援に依存する面を示します。供給不安で株価が上がっても、実際の生産量、顧客認定、政府契約を外して企業価値は測れません。
この読みが外れる条件は何か
今回の出荷拒否は一部供給者の話です。9月24日前後の米中協議で、民生向け出荷を確実に履行する仕組みが合意され、拒否案件と納期が減れば、供給不安プレミアムは縮みます。なお、9月24日はトランプ大統領が習近平国家主席を招いた日として報じられていますが、9月5日時点で訪問日は確定していません。会談予定と実際の開催を分けて確認する必要があります。
もう一つの反証は需要です。中国国内のPr-Nd、ジスプロシウム、テルビウムの価格と磁石受注がそろって下がり、日本や米国の利用企業も在庫を積み増さないなら、供給制約より最終需要の弱さが勝っている可能性があります。
逆に、協議で具体策が出ず、中国が暫定停止中の一部輸出管理措置を11月10日に再開すれば、対象は原料だけでなく加工技術や製品へ広がり得ます。その場合、鉱山権益を持つだけでは十分ではありません。
次はいつ、何を見るか
まず9月24日前後に、White Houseと中国外交部で首脳会談の確定日と成果文書を確認します。見る言葉は「輸出許可」だけではなく、民生向け出荷の納期、供給者の履行、最終用途審査です。
次に11月10日、中国が暫定停止中の一部レアアース輸出管理措置を延長するか、再開するかを中国商務部で確認します。それまでの企業開示では、双日・Lynasの中重希土類供給量、磁石メーカーの棚卸資産と納期、自動車・ロボット企業の減産有無を追います。
今日から変えるのは、レアアース価格だけの監視をやめ、「出荷履行」「非中国の精錬・磁石能力」「利用企業の在庫と減産」の三つにウォッチリストを分けることです。
本記事は情報提供目的であり、投資助言ではありません。