近畿「30年で50〜60%」でも、損保・防災株を一括で判断できない理由
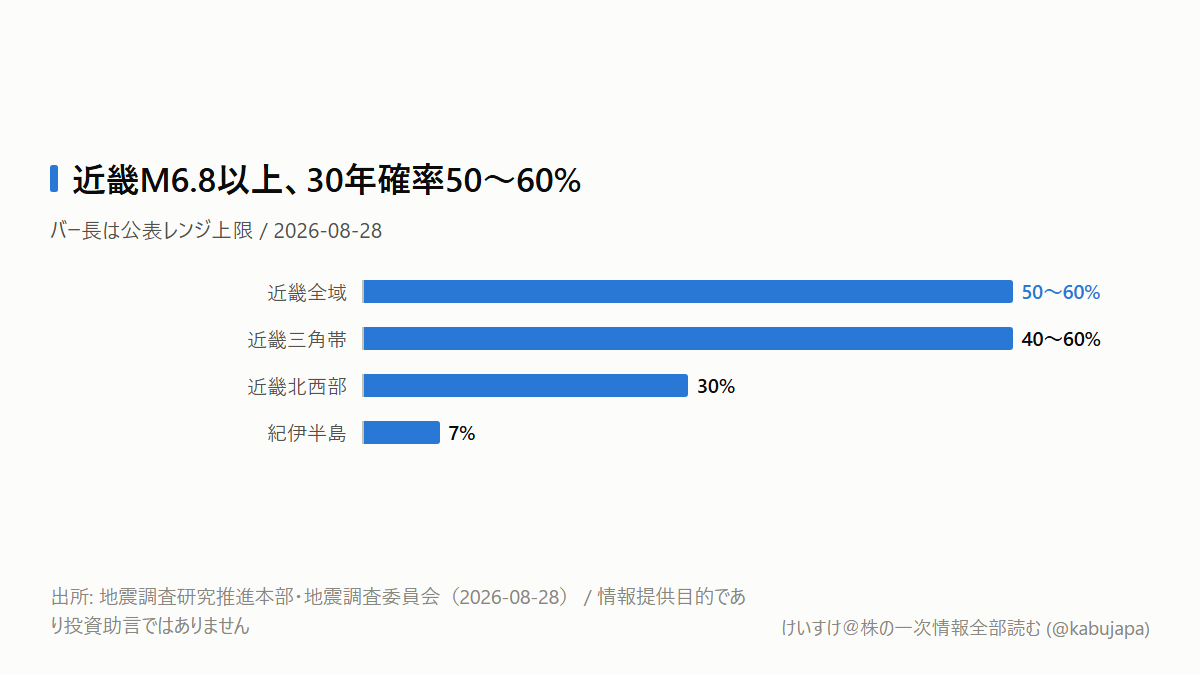
「近畿でマグニチュード6.8以上の地震が、30年以内に50〜60%」。この数字を見て、関西の不動産や鉄道、損害保険株を避けた方がいいのか。逆に、建設や耐震補強関連を見ればいいのか。個人投資家が最初に抱く疑問はここだと思います。
結論から言うと、どちらも早すぎます。今回変えるべきなのは銘柄の売買方向ではなく、「地震の確率が、どの契約・予算・利益項目へ届くのか」を分けて見ることです。
50〜60%は「自宅が被災する確率」ではありません
地震調査委員会は8月28日、近畿地域の活断層について初の地域評価を公表しました。対象は大阪、京都、兵庫などだけではありません。福井、岐阜、愛知、三重、滋賀、京都、大阪、兵庫、奈良、和歌山、岡山の11府県にまたがります。
この広い区域のどこかで、評価対象の活断層によるM6.8以上の地震が30年以内に起きる確率が50〜60%です。区域別では近畿北西部30%、近畿三角帯40〜60%、紀伊半島7%でした。45の活断層をまとめた数字であり、特定の住宅や工場が損害を受ける確率ではありません。南海トラフなどの海溝型地震も別枠です。
さらに、全区域で同じ計算をしているわけでもありません。全域と近畿三角帯は個別活断層の確率を統合しましたが、近畿北西部と紀伊半島では活断層情報だけでは過小評価になり得るため、実際の地震活動を基にした方式が採用されました。
「50〜60%」は強い警告ですが、個別銘柄の損失率へそのまま掛けられる数字ではありません。
損保株にどう届くのか
地震のニュースから損害保険会社の巨額支払いを連想しがちですが、家計向け地震保険には政府再保険があります。2026年度の1地震当たり総支払限度は12兆円で、このうち政府責任額は11兆5,553億円、民間責任額は4,447億円です。巨大損失になるほど政府の負担割合が高まる構造です。
したがって、50〜60%という確率を損保の純損失へ直接掛け算することはできません。しかも地震保険の基準料率は、震源断層、地震規模、平均活動間隔などから被害をシミュレーションして決めます。今回公表された確率だけで、すぐ保険料が変わる仕組みではありません。
損保の利益に近いのは、政府制度の外側です。企業の工場・商業施設・利益保険が近畿にどれだけ集中しているか。再保険でどこまで外へ出しているか。保険料を損害コストに合わせて改定できるか。ここを経て、発生保険金とコンバインド・レシオに届きます。
東京海上ホールディングスは有価証券報告書で、巨大地震に対し、集積管理、リスクに見合う引受け、地域分散、再保険、ストレステストで対応すると説明しています。2026年3月期の純資産は7兆9,555.54億円、親会社の所有者に帰属する当期利益は5,312.55億円でした。2027年3月期の国内損保の自然災害発生保険金予算は税引前1,050億円ですが、この会社開示は家計向け地震保険を除く定義です。
損保で見るべきは「地震が怖いか」ではなく、企業物件の地域集積、再保険後損失、料率改定後の採算です。
防災関連株なら素直に追い風でしょうか
こちらも一段階では届きません。必要なのは、確率公表から自治体・企業の被害想定更新へ進み、予算が付き、設計・入札を経て、企業の受注残になることです。
JR西日本は2027年3月期に単体設備投資2,230億円を計画し、うち安全関連は1,470億円です。安全関連には地震対策が含まれますが、全額が地震向けではありません。新しい長期評価が追加投資や工期前倒しにつながるかは、次の決算で内訳を確認する必要があります。
建設・補修では、大林組、清水建設、ショーボンドHDなどが候補になります。ただし、国の2026年度「建築物耐震対策緊急促進事業」は国費105億円で、補助率は建物によって異なります。需要が増えても、資材費や人件費が同時に上がれば、売上は伸びても工事利益が伸びないことがあります。
防災需要は「ニュース量」ではなく、予算、受注残、完成工事総利益率の順に確認して初めて投資材料になります。
では、ウォッチリストをどう変えるか
損保は東京海上HD、MS&AD、SOMPO HDを並べ、企業向け火災・利益保険の集積、再保険コスト、自然災害損失、コンバインド・レシオを比較します。鉄道はJR西日本、阪急阪神HD、近鉄グループHDで、安全投資と減価償却、運休時の収入感応度を見ます。建設は大手ゼネコンに加え補修会社を置き、国・自治体の発注が受注残と採算へ変わったかを追います。
反対に、自治体の被害想定や企業の予算が変わらず、保険条件にも受注残にも動きがなければ、今回の評価が短期利益を変えるという見立ては外れます。見出しの大きさと利益への距離を混同しないことが大切です。
次に何を、いつ確認するか
まず8月31日、公表後初の東京市場で、損保3社、JR西日本、大林組の寄り付きと終値、出来高をTOPIXと比べます。ただし初動は連想を含むため、それだけで結論は出しません。
次は10月のJR西日本2Qです。安全関連投資1,470億円計画の進捗と、地震対策の内訳を確認します。11月の東京海上HD2Qでは、国内自然災害損失、火災保険のコンバインド・レシオ、再保険コストを見ます。両社とも具体的な発表日は8月30日時点で未公表です。最後に12月の政府予算案で、8月28日の国土交通省概算要求が耐震改修の予算額と箇所表へどう落ちたかを確認します。
次の判断を変えるのは50〜60%という見出しの再読ではなく、8月31日の初動、10〜11月の企業開示、12月の予算化です。
本記事は情報提供目的であり、投資助言ではありません。