三井ハイテック、34.5%上方修正でも上期の利益を延長できない理由
三井ハイテック(6966)は、自動車メーカーなどへモーターの鉄心「モーターコア」を、半導体メーカーへリードフレームを供給する部品会社です。金型から量産までを手がけ、車載用モーターコアでは自社調べで世界首位と説明しています。製品紹介によると、電気自動車だけでなくハイブリッド車も対象です。前期の連結売上は約2,183億円でした。有価証券報告書
9月9日、営業利益予想を大きく引き上げました。それでも私は、上期の利益をそのまま翌期へ伸ばす読み方は避けたいと考えました。今回変えるべき前提は「増益が続くか」だけでなく、「どの事業の利益が繰り返せるか」です。
上方修正なのに、下期は上期より減る?
修正開示では、2027年1月期の営業利益予想を145億円から195億円へ、34.5%引き上げました。販売の好調、為替、経費の見直しを織り込みます。
一方、上期の営業利益は118.18億円です。中間決算短信の実績を通期予想から引くと、8月~翌1月の下期は76.82億円。上期比では約35%減となります。これは会社公表値からの差額試算です。
売上は同じ計算で、上期1,306.72億円から下期1,413.28億円へ増える形です。販売が増えるのに利益が減るなら、需要だけを見ても決算の続きは読めません。 なお、下期営業利益は前年下期を約21.9%上回る計算で、「上期比減益」と「前年割れ」は別です。
モーターコアと半導体部品で、利益の続きが違います
補足説明資料は、上期のモーターコアに一時的な利益が含まれ、下期にはその反動と先行投資費用、資材・エネルギー高の負担が出ると説明しています。
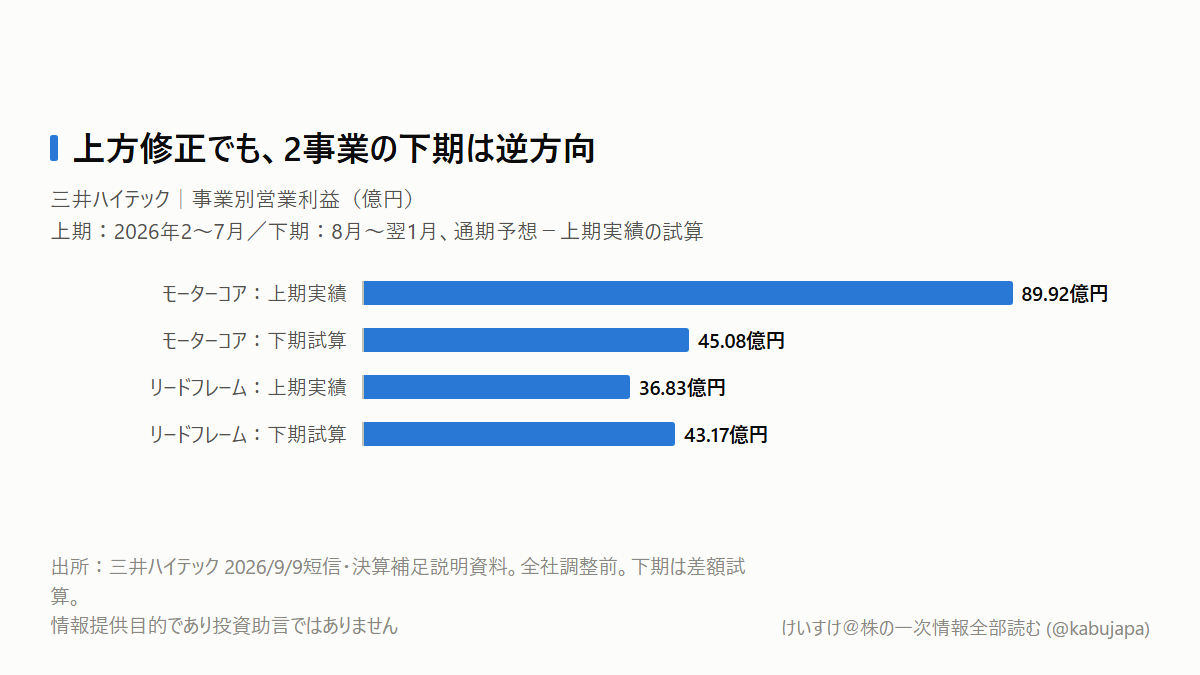
事業別の通期予想から上期実績を引くと、違いが見えます。
| 営業利益・億円 | 上期実績 | 下期の差額試算 |
|---|---|---|
| モーターコア | 89.92 | 45.08 |
| リードフレーム | 36.83 | 43.17 |
全社費用などの調整前の事業別数字です。一時利益の金額は採用資料から特定できず、モーターコアの減少分すべてを一時利益とみなすこともできません。
仕組みは、販売数量と費用の時間差です。既存設備で追加の注文を生産できれば、増収から材料費などを引いた利益が残ります。新しい拠点や設備では、立ち上げ費用や償却費が先に発生します。さらに一時利益が重なった上期は、通常の販売だけで稼いだ期間より利益率が高くなり得ます。
会社は英文説明資料でも、翌期には一時利益の反動と、一部の顧客需要が続くかという不確実性を挙げています。足元の受注の強さと、毎年繰り返せる収益力を分ける必要があります。
投資の振り向け先も変わっています
同じ補足説明資料では、モーターコアの通期設備投資予想を330億円から280億円へ減らし、リードフレームは50億円から70億円へ増やしました。前者は一部案件の後ろ倒しと内容見直し、後者は需要に対応する能力増強です。
私はここを、能力拡張だけでなく、需要が売上になる時期に合わせて投資の配分を調整する動きと読みました。モーターコアの投資減額は費用が永久に消える意味ではなく、延期した設備が動く時期には負担が戻り得ます。リードフレームでは、増設後も注文と価格転嫁が続き、追加の費用を吸収できるかが次の条件です。
また、上期は営業増益でも営業キャッシュフローが前年の153.61億円から101.32億円へ減りました。半期報告書では売上債権と在庫の増加が資金を使っています。利益の継続性は、注文の継続と現金回収の両方で確認します。
明日、監視表に何を足すか
まず9月10日は、開示後最初の通常取引と追加説明を確認する日にします。これは私が置く確認日で、会社の説明会予定日ではありません。
6966の監視表には「モーターコアの一時利益・顧客対応の継続性」「リードフレームの販売・採算」「設備稼働と営業キャッシュフロー」を加えます。次の四半期で事業別採算を追い、CF計算書の開示時には現金回収も確認します。
一時要因が薄れてもモーターコアの採算を保ち、リードフレームの増収が費用増を吸収するなら、継続利益への評価を上げられます。反対に、販売が伸びても利益率と回収が落ちるなら、今回の上方修正を翌期へ延ばす前提は弱まります。
次回決算の具体日は未確認です。公式IRカレンダーで日程を確認し、発表時には上期の高い利益率への復帰だけを求めず、今回の下期差額と事業別の採算を照合します。
本記事は情報提供目的であり、投資助言ではありません。特定銘柄の売買を推奨するものではありません。