好材料の直後に20億ドル調達――Modernaの下落は弱気サインなのでしょうか
Modernaは、mRNAを使ったワクチンや治療薬を開発・販売する米国のバイオ医薬品会社です。感染症ワクチンで商業収入を持つ一方、現在はMerckと個別化mRNAがん治療「intismeran autogene」を共同開発しています。2026年4〜6月期の売上高は1.45億ドル、研究開発費は6.51億ドル、純損失は7.82億ドルでした(出所: Moderna 10-Q)。
8月19日、同社株は終値ベースで前日比176.97%上昇しました。ところが8日後、Modernaは20億ドルの転換社債を提案し、その日の株価は4.60%下落しました(出所: S&P Global Market Intelligence)。
「会社は高値で逃げようとしているのか」「薬への自信がないのか」。そう感じるのは自然です。ただ、今回の判断で分けたいのは、薬の価値と、その価値を実現するまでの資金を1株当たりでどう調達するかです。
第3相成功で分かったこと、まだ分からないこと
8月19日の発表では、切除後の高リスク悪性黒色腫1,137人を対象とした第3相試験で、intismeranとKEYTRUDAの併用が、KEYTRUDA単剤に対して無再発生存期間と無遠隔転移生存期間の評価項目を達成しました。個別化mRNAがん治療として大きな節目です(出所: Merck/Moderna)。
ただし、ここで数字を混ぜてはいけません。再発・死亡リスク49%減、遠隔転移・死亡リスク59%減という数字は第2b相の5年追跡です。今回の第3相では、ハザード比や絶対差はまだ公表されていません。全生存期間の追跡も続きます。
臨床成功の方向は確認できましたが、薬の経済価値を計算する材料はまだ出そろっていません。
なぜ急騰の直後に資金を集めるのでしょうか
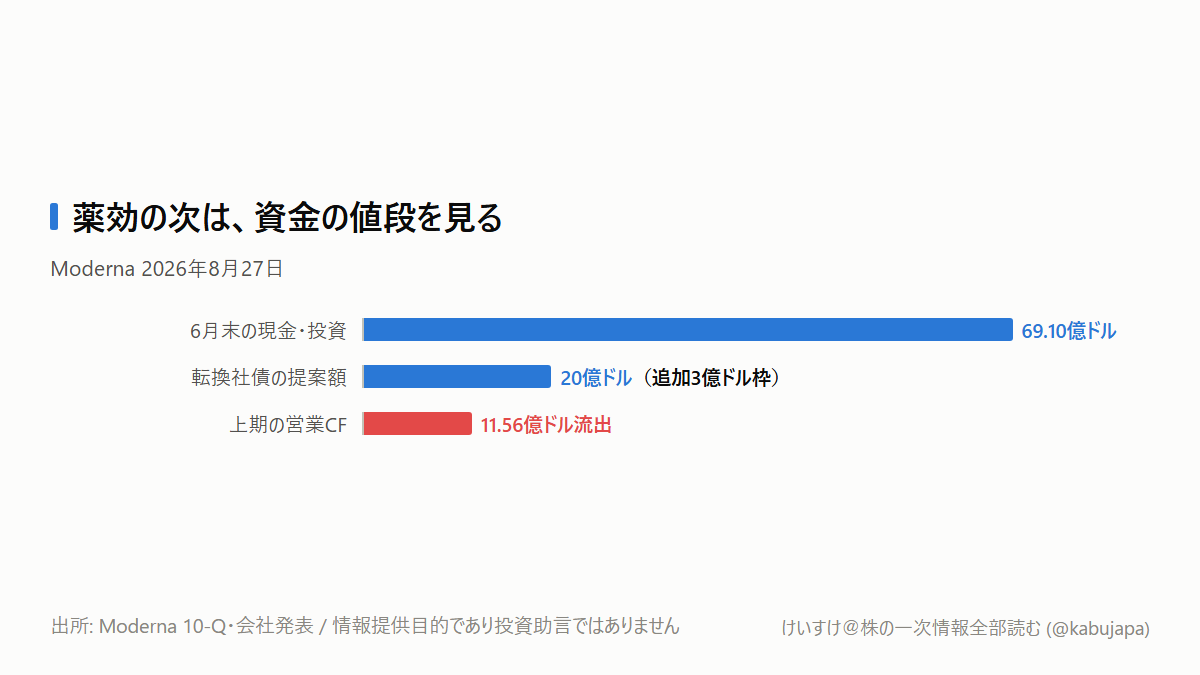
提案されたのは2032年満期、通常利息0%の転換社債です。基本額20億ドルに加え、初回購入者には追加3億ドルの枠があります。転換時には、Modernaが現金、株式、または両方で支払えます(出所: Moderna会社発表)。
普通の社債なら、投資家は利息を受け取ります。転換社債の投資家は、これに加えて株価が上がったときに株へ転換できる選択権を持ちます。臨床成功で株価だけでなく値動きも大きくなると、この選択権の価値が上がります。そのため会社側は、通常利息0%でも6年間の資金を調達しやすくなります。
つまり経営陣は、急騰後の株価とボラティリティーを資金調達条件へ変換しようとしています。6月末の現金・投資は69.10億ドルありましたが、上期の営業キャッシュフローは11.56億ドルの流出でした。さらに7月には9.50億ドルの訴訟和解金を支払っています。個別患者向けの製造、規制申請、9本の臨床試験、販売準備にはまだ現金が必要です。
今回の調達は弱気宣言というより、承認までの時間を低い現金利払いで買う取引です。
それでも株主が警戒すべき理由
0%だから無料、ではありません。最終的に株価が転換価格を上回れば、発行株式数や会社の現金支払いが増え、既存株主の1株価値を薄める可能性があります。
Modernaはキャップドコールというヘッジを入れ、価格決定日の株価より少なくとも150%高い上限までは潜在希薄化を抑える計画です。ただし保護には上限があり、費用もかかります。また転換社債の投資家が株価リスクをヘッジするため株を売れば、提案や価格決定の前後に技術的な売りが出ることもあります。
8月27日の4.60%安だけで、臨床評価が後退したとは判定できません。反対に、転換社債だから強気とも言えません。まだ転換率、転換価格、純調達額、ヘッジ費用が未確定だからです。
日本のバイオ株では何が変わるのでしょうか
国内株への持ち帰りは「Modernaが成功したから、がん免疫株を一括で見る」ではありません。比較すべきは資金の持ち方です。
ブライトパス・バイオ(4594)は2026年3月期に研究開発費10.02億円、営業キャッシュフロー13.66億円の流出に対し、財務キャッシュフロー27.14億円の流入で期末現金21.56億円を確保しました。発行済株式数は前年期末から48.6%増えています(出所: EDINET(edinet-insight))。
同社とModernaは技術も試験段階も同じではありません。しかし、臨床企業の価値が「試験成功確率」だけで決まらず、次の試験や承認までを増資、転換社債、共同開発、ライセンスアウトのどれで埋めるかに左右される点は共通します。
国内バイオのウォッチリストには、現金残高だけでなく、営業CF、次の価値変動イベントまでの期間、発行株式数、提携先の費用負担を並べるべきです。
次に何を、いつ確認するか
最優先はModernaの価格決定発表です。日時は8月28日時点で未公表ですが、転換価格、株価に対するプレミアム、純調達額、キャップドコール費用と上限、追加3億ドル枠の行使を確認します。条件が良ければ、会社は臨床成功後の高い選択権価値を有利な資金へ変えたと読めます。条件が弱く、年末現金見通しも改善しなければ、その読みは崩れます。
次は10月23日に始まるESMO Congress 2026です。詳細データの発表先はまだ決まっていないため、公式プログラムに試験名「NCT05933577」が載るかを確認します。最後に次回Form 10-Qで、和解金支払い後の現金、営業CF、がん領域の研究開発費を見ます。
株価の上下を追う前に、「薬効の詳細」「資金の価格」「承認までの現金」の3点を同じ表に置く。これが、今回のニュースで変えるべき判断の前提です。
本記事は情報提供目的であり、投資助言ではありません。