米半導体関税、日本株は全部悪材料なのか
NVIDIAの好決算で半導体株が上がった翌日、「米国が半導体関税を広げる」という報道が出ました。半導体だけでなく、パソコン、ゲーム機、データセンター向けサーバーまで対象にする案が検討されているという内容です。
半導体株を持つ個人投資家なら、「せっかく需要が強いのに、全部売られる材料なのか」と身構えるところです。しかし、今回の論点は税率だけでは読めません。関税を負担する企業と、米国への工場移転で受注が増える企業が同じ半導体セクターに混在するからです。
半導体関税は一括の悪材料ではなく、「米国へ何を輸入するか」と「米国工場から何を受注するか」を分けて見る材料です。
まず、いま25%かかっているのは狭い範囲です
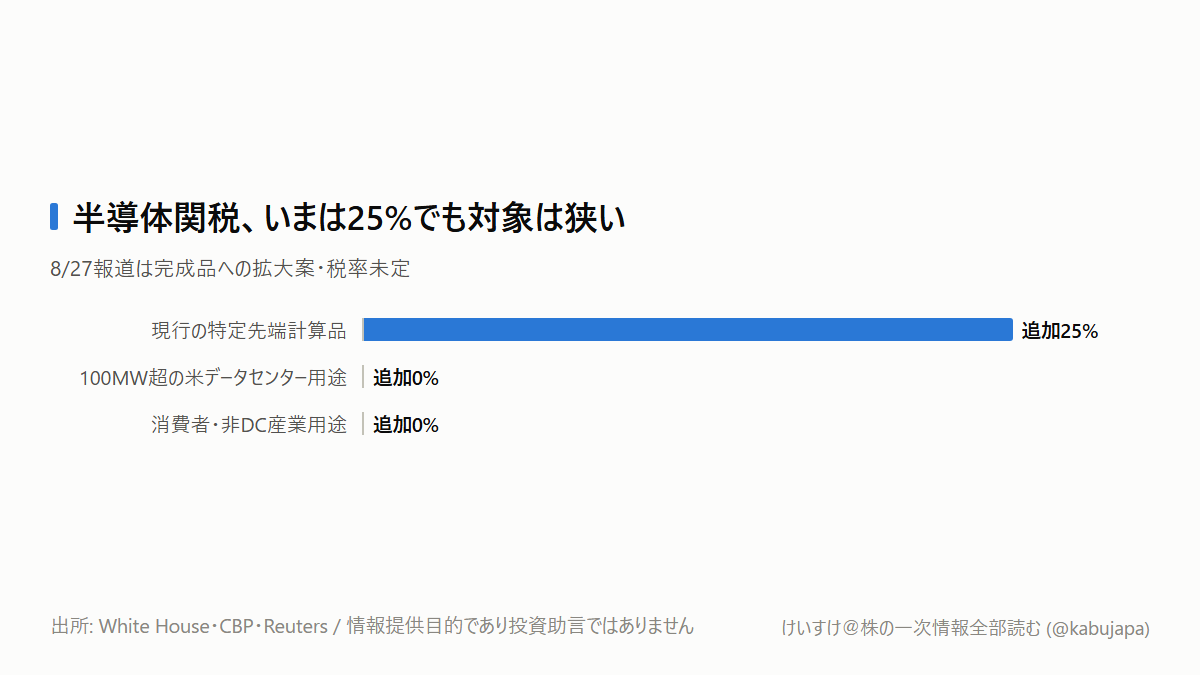
8月27日のReutersによると、米政権は対象をチップから完成品へ広げ、米国内の半導体製造へ投資する外国企業には関税を軽くする案を検討しています。ただしReutersは報道を独自確認できておらず、ホワイトハウスも正式発表前の情報は憶測として扱うべきだと回答しています。税率、対象品目、発効日はまだ決まっていません。
ここで重要なのは、関税がゼロから突然始まる話ではないことです。1月14日の大統領布告は、すでに一部の先端計算チップなどへ25%の追加関税を導入しています。同時に、将来は対象を広げ、米国内投資に応じた関税相殺制度を組み合わせる二段階の方針も示していました。
しかも現行制度には広い用途免除があります。米税関・国境取締局(CBP)の指針では、100MW超の新規負荷を持つ米国データセンター、研究開発、スタートアップ、消費者向け、非データセンターの産業用途などは追加0%です。
つまり今回の新しさは「25%」という数字ではありません。現在は狭い品目と広い免除で止まっている制度を、完成品まで広げるのか、そして軽減を工場投資へどう結び付けるのかが焦点です。
なぜ関税なのに装置株には追い風になり得るのか
影響を二つに分けます。
一つ目は輸入時の直接コストです。チップや完成品に関税がかかり、米国の輸入者が値上げで回収できなければ、メーカーや販売会社の売上総利益が削られます。ゲーム機まで対象になれば、見るべき企業はチップメーカーだけではありません。任天堂やソニーグループでも、最終組立地、米国向け価格、販促費、在庫に影響が移ります。
二つ目は製造地を変える投資誘因です。米国工場を建てるほど関税が軽くなるなら、海外の半導体メーカーは「将来払う関税」と「いま工場へ投資する費用」を比較します。投資を選べば、成膜、エッチング、洗浄、検査などの装置発注が増えます。ここではチップ企業にとってのコストが、東京エレクトロンやSCREEN、アドバンテストにとって受注機会へ変わります。
台湾向けには、その仕組みがすでに具体化しています。米商務省の説明では、米国で新工場を建設中の台湾企業は計画能力の2.5倍まで、完成後は新設能力の1.5倍まで半導体を無税で輸入できます。ただし、この倍率が日本企業へ自動的に適用されるわけではありません。日米合意で確認されているのは、日本製品を他国より不利な税率にしないという扱いまでです。
追い風と逆風は、同じ会社の中にもあります
東京エレクトロンは半導体を作る装置を世界の半導体工場へ販売する会社です。2026年3月期の売上高は2兆4,435.33億円、営業利益は6,249.36億円、研究開発費は2,778.66億円でした。出所はEDINET(edinet-insight)と会社有価証券報告書です。2027年3月期上期の会社計画は売上高1兆6,200億円、営業利益4,580億円です。
米国工場が増えれば顧客の設備投資は追い風です。一方、半導体製造装置そのものも232条の調査対象に含まれます。日本から輸出する装置へ関税がかかれば、工場建設費が上がり、値下げ要求や発注延期につながり得ます。
東京エレクトロンは米国に20拠点、2,632人を持ち、日本国外で唯一の装置製造拠点もミネソタ州にあります(2026年4月1日時点、会社資料)。ただし全製品を米国で生産しているという意味ではありません。同じ装置株でも、受注先の工場所在地だけでなく、その装置をどこで作り、誰が関税を負担するかまで確認する必要があります。
この読みが外れる条件も明確です。正式案が現行の狭い性能帯と広い用途免除を維持し、サーバー、パソコン、ゲーム機、製造装置へ広がらなければ、完成品までの波及は起きません。逆に、米国工場の建設延期と装置メーカーの粗利率低下が同時に出れば、「関税が工場投資を前倒しする」という見立ても見直します。
投資家は何を、いつ確認するか
まず確認するのは報道の税率ではなく、米政府の正式文書です。White HouseのPresidential Actions、Federal Register、CBPのCSMSで、対象HTSコード、原産国、用途免除、発効日、投資相殺の算定式を見ます。正式発表日は8月28日時点で未定です。
日本株では、9月2日の東京エレクトロン「IR Tech Talk in Taipei」で米国工場投資や顧客の設備計画への言及を確認します。次の数字の照合日は10月30日の同社第2四半期決算です。上期計画、地域別需要、粗利率、米国拠点の役割を見れば、関税の直接負担と工場投資の二次効果を分けられます。
次に変えるべきは売買の結論ではなく、ウォッチリストの分類です。チップ・完成品の輸入コスト組と、米国工場の設備投資受注組を別々に追います。
本記事は情報提供目的であり、投資助言ではありません。