売上減なのにGap株は時間外16%高――衣料小売で見るべき4つの数字
Gap Inc.は、Old Navy、Gap、Banana Republic、Athletaを展開する米国最大の衣料専門店企業です。約35カ国に約3,500店を持ち、実店舗に加えてオンラインが売上高の35%を占めます。日本の投資家には、北米を成長地域とするユニクロや、仕入れと在庫管理が利益を左右する国内衣料小売を考える比較材料になります。
8月27日に発表した2026年度第2四半期は、売上高が前年同期比2%減、既存店売上高も1%減でした。それでも株価は決算発表後の時間外取引で16%上昇しました。通常取引の終値ではありませんが、「売上減なのになぜ買われたのか」と引っかかる動きです。
結論から言えば、市場は売上高の弱さだけでなく、利益を守る運営力と今後の改善余地を見ました。ただし、報告された粗利率をそのまま本業の強さと受け取るのも危険です。
目次
粗利率52.8%は、そのまま来期へ延ばせません
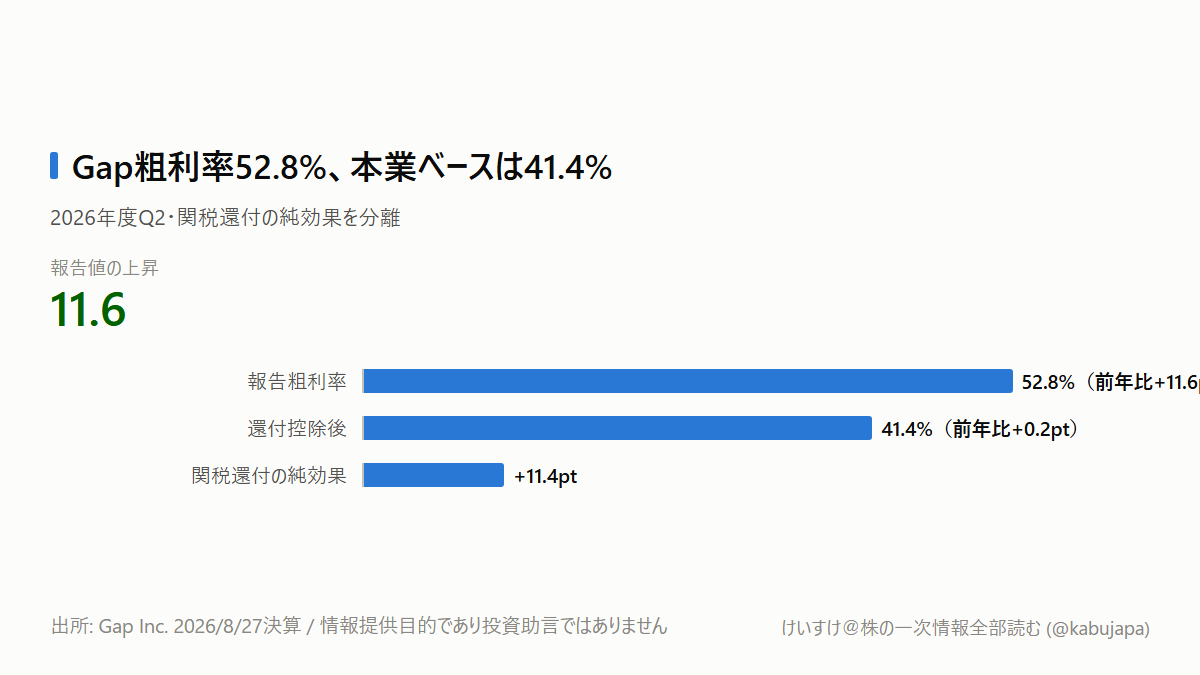
報告粗利率は52.8%で、前年から11.6ポイント上昇しました。ところが、このうち11.4ポイントは、IEEPAに基づいて支払った関税の還付に伴う純効果です。Gapは約5.12億ドルの還付見込みから、取引先への約0.95億ドルの支払いコミットメントを差し引き、4.17億ドルを売上原価の減額として計上しました。
この効果を除くと、調整後粗利率は41.4%。前年からの改善は0.2ポイントです。報告営業利益率18.5%も、調整後では7.1%になります。
一時的な関税還付を除く前の利益率で、翌四半期の稼ぐ力を測ってはいけません。 まず一時要因を外してから、何が残るかを見る必要があります。
それでも「本業改善はゼロ」ではありません
還付を除いても、商品粗利率は0.8ポイント改善しました。平均販売単価は全ブランドで上昇し、期末在庫23億ドルは前年並みです。売れ残りを積み上げて値引きで処分しただけ、とは言い切れません。
ただし中身は大きく割れています。Gapブランドの既存店売上高は10%増でしたが、Old Navyは4%減、Athletaは12%減でした。Old Navyでは婦人向け季節商品の弱さと客数減に加え、販促の増加が商品粗利を圧迫しました。
ここに利益の機構があります。商品が当たれば正価で売れ、値引きが減り、商品粗利が上がります。売上も増えれば、店舗賃料や減価償却費といった固定費の売上高比率も下がります。商品を外すと、この経路が逆回転します。
「米消費が強いか弱いか」より、同じ会社の中で正価販売できたブランドと販促が増えたブランドを分ける方が、利益の先行きを読みやすいのです。
売上見通しを下げても、利益見通しを上げた理由
Gapは通期売上高見通しを従来の1〜2%増から1〜1.5%増へ狭めました。一方、調整後1株利益の見通しは上下限をそれぞれ0.05ドル引き上げ、2.35〜2.45ドルとしました。
これは売上数量だけを追う経営から、販売単価、値引き、仕入れ、在庫、費用を組み合わせて利益を守る経営へ重心が移っていることを示します。ただし、この読みには条件があります。平均販売単価の上昇が数量の急減を伴わず、在庫が売上高より速く増えないことです。
次四半期に調整後粗利率が41.4%を下回り、在庫が増え、Old Navyの販促がさらに強まれば、運営改善という見方は反証されます。逆にOld Navyの既存店が回復し、在庫横ばいと調整後粗利率の改善が同時に続けば、時間外上昇は還付だけでなく事業改善を織り込んだ可能性が高まります。
日本株では、粗利率と在庫をセットで見ます
ファーストリテイリングの2025年8月期は、売上収益3兆4005.39億円、売上総利益1兆8288.58億円で、計算上の粗利率は53.78%です。棚卸資産は5109.58億円、営業キャッシュフローは5806.18億円でした。出所はEDINET(edinet-insight)です。
同社の2026年度上期では、国内ユニクロの粗利率が仕入れに使う為替予約レートの円安で0.2ポイント悪化した一方、販管費率は1.2ポイント改善しました。GUは売上高1.6%増に対して事業利益20.1%増。品番を絞り、販売数量計画の精度を上げたことが粗利率と販管費率の改善につながりました。北米ユニクロは売上高・利益とも2桁増です。
このため、ファーストリテイリング(9983)、しまむら(8227)、アンドエスティHD(2685)、良品計画(7453)を見る際は、売上高だけでなく次の4点を並べます。
- 一時要因を除いた粗利率
- 客単価・平均販売単価と値引き率
- 在庫の伸びが売上の伸びを上回っていないか
- ブランド・地域・業態別の既存店売上高
次は9月2日、9月16日、10月8日です
まず9月2日、ファーストリテイリングが国内ユニクロの8月月次を公表する予定です。売上高を客数と客単価に分けます。次に9月16日8時30分(米東部時間)、米国勢調査局の8月小売売上高で衣料品店の方向を確認します。
最後は10月8日予定のファーストリテイリング2026年8月期通期決算です。北米ユニクロの売上・利益、国内粗利率、GUの品番数と数量計画、連結棚卸資産、営業キャッシュフローを同時に見ます。売上高の増減ではなく、一時益を除いた後も在庫を増やさず正価販売できているかが、衣料小売を選別する軸です。
本記事は情報提供目的であり、投資助言ではありません。