アイルの10.2%減益計画は「1年限り」か――翌々期の55億円を読む
アイル(3854)は、中堅・中小企業向けに販売・在庫管理の「アラジンオフィス」や、ネットショップの受注・在庫をまとめる「CROSS MALL」を提供するシステム会社です。導入から保守までを手掛け、2026年7月期の連結売上は208.89億円。企業の裏方業務を支える会社です。会社概要と事業紹介で位置付けを確認できます。
営業利益は15.5%増えたのに、次期は10.2%減る計画です。私は、ここで「先行投資なら来年には元通り」と判断する前に、翌々期の目標を見たいと思いました。会社計画にも、利益がすぐ直近実績へ戻る姿は描かれていません。
減益の翌年も、直近の利益に届かない
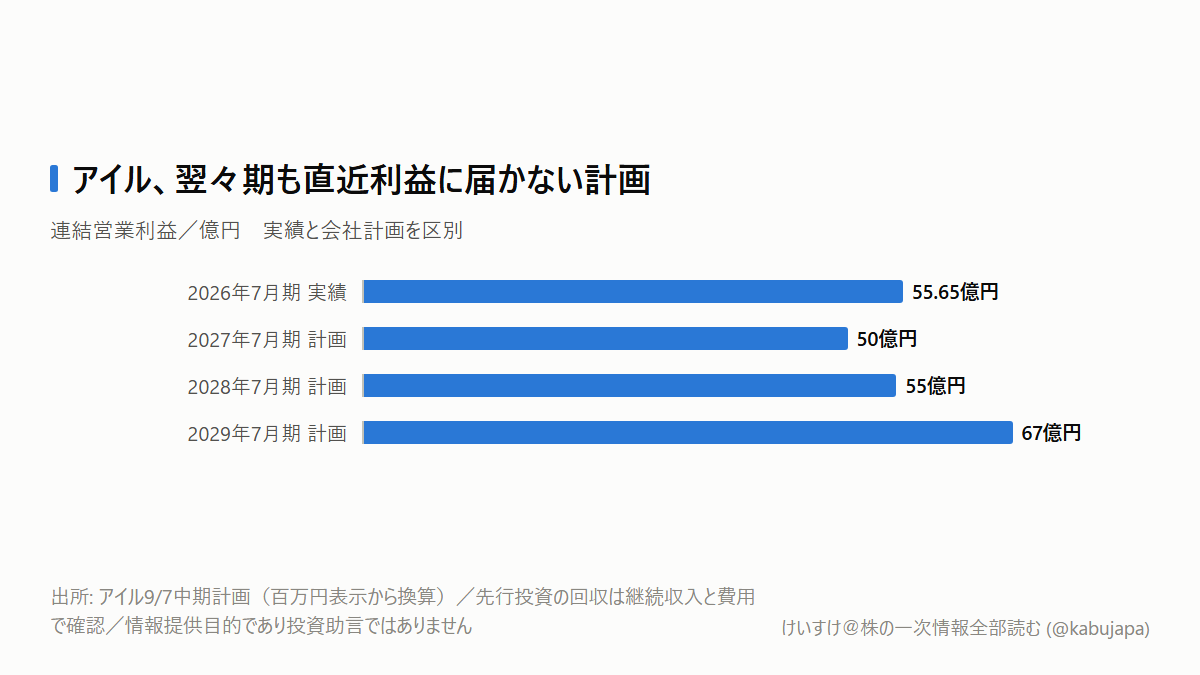
9月7日公表の決算短信では、2026年7月期の営業利益は55.65億円。2027年7月期は売上228億円、営業利益50億円を予想しています。増収率は9.1%でも、増えた売上がそのまま増益にはつながらない計画です。
さらに新中期計画では、2028年7月期の営業利益は55億円、2029年7月期は67億円です。翌々期も直近実績を少し下回ります。営業利益率も、直近の26.6%に対して最終年度は24.8%。利益額の拡大と、以前の利益率への復帰は別の目標です。
もう一つ、比較の基準があります。旧計画の2027年7月期営業利益は57.53億円でした。新計画との差は7.53億円です。これは前期実績との差5.65億円とは異なり、どちらも「追加投資の総額」ではありません。売上や粗利の想定も動くため、利益目標の差だけから投資額を逆算できないからです。
「投資費用」の中に、続くものがある
会社は成長資金を人材、研究開発、社内基盤に振り向けます。具体策には、月額一律1万円のベースアップ、拠点移転、開発へのAI導入、製品強化があります。会社の英文発表でも同じ方針を確認できます。
ここは費用の性質を分ける必要があります。ベースアップは給与水準を引き上げる施策で、翌年に自動で消える費用ではありません。研究開発も、製品競争力を保つため続ける可能性があります。一方、移転に伴う一部資産の短縮償却は、残る帳簿価額を早めに費用へ移すため、対象資産と期間を確認すれば負担の終わりを考えられます。
しかも東京本社の移転予定は2028年3月ですが、関連概算費用は2027年7月期予想に織り込み済みです。移転開示がこの時間差を明示しています。引っ越す日と費用が出始める期を同じにすると、回復時期を読み違えます。
利益回復の条件は、費用が一斉になくなることではなく、残る費用を上回る粗利を稼ぐことです。 私は今回を、これまでの高い採算を維持したまま成長する計画から、採算をいったん下げて将来の供給能力を増やす計画への変更と読みました。成功したかどうかは、これからの実績で判定します。
回収を見る場所は、保守・利用料と開発の採算
回収経路はあります。顧客向け開発で作った機能を共通化し、次の案件でも使えれば、案件ごとに必要な作業が減ります。導入品質を高めて問い合わせ対応の手間を減らせれば、稼働後の保守にも利益が残りやすくなります。会社は営業と技術者を同じ組織に置くことで、こうした改善を進めたと説明しています。
英文短信の収益内訳を原数値で計算すると、サービス利用・システム保守の売上は前年83.19億円から92.87億円へ、11.6%増えています。全売上の44.5%に当たります。これは年間売上の実績で、将来の契約残高やARRではありません。
契約が続き、追加対応の手間を抑えられれば、この継続収入が人材や開発への負担を吸収する土台になります。ただし、利用料の増収額はそのまま利益ではありません。対応人数やクラウド運営費も増えるなら、売上が伸びても採算は戻りません。
研究開発は今回初めて始めるわけでもありません。EDINET(edinet-insight)の2025年7月期データは研究開発費92,565千円で、会社の当時の株主総会資料とも一致します。これまでの取り組みを拡大する局面なので、「AI投資を発表した」という事実より、開発や保守の手間が実際に減ったかが重要です。
10月16日と次の決算で、監視欄を変える
強気に読む条件は、サービス利用・保守の増収が続き、案件当たりの作業や追加対応を抑えて粗利を積み上げることです。逆に、この収入の伸びが鈍り、費用だけ増えるなら、投資回収の見立ては弱まります。売上成長が続いても粗利率が下がる場合には、案件構成と開発採算を確認します。
今日、3854の監視メモに加えるのは「一時的な費用と継続費用」「サービス利用・保守の売上」「粗利と販管費」の欄です。減益率だけで評価せず、費用の終了と収益力の改善を別々に追います。
次は、短信が示す10月16日の有価証券報告書提出予定日に、会社の有報掲載ページで研究開発・従業員・償却の記載を確認します。そこに次期費用の詳しい分解がなければ、次の四半期の説明資料へ引き継ぎます。四半期決算の具体日は今回確認できていないため、公式IRカレンダーで日付を補い、収益内訳と損益計算書を並べて読みます。
本記事は情報提供目的であり、投資助言ではありません。