セルソースの営業黒字予想、需要回復と読んでよいですか?
セルソース(4880)は、医療機関から血液や脂肪由来幹細胞などの加工を受託し、再生医療を提供する現場を支える会社です。医療機器販売や医療機関の支援も手掛けています。2025年10月期の連結売上は約37億円です(出所:EDINET(edinet-insight)、有報原本)。薬の販売量より、医療機関から届く加工注文が重要になる事業です。
9月8日、同社は通期の営業損益予想を2.21億円の赤字から0.82億円の黒字へ修正しました。ところが同日発表の8月の加工注文は、前年同月を下回っています。私は、今回の黒字修正を需要全体の回復とは分けて読みました。
売上の上積み以上に、費用の前提が変わっています
業績修正では、売上予想は33.20億円から33.67億円へ、0.47億円の上積みです。一方、営業損益の改善は3.03億円あります。
営業利益は売上から売上原価と販管費を引いた残りです。公表額で逆算すると、その費用合計の予想は35.41億円から32.85億円へ、約2.56億円減っています。これは筆者の機械的な差額計算で、全額を販管費削減と呼ぶことはできません。会社は加工受託の計画超過と、事業の選択・集中による販管費削減を理由に挙げています。
今回確認できたのは、以前の計画より少ない費用で黒字を残せる見通しです。注文が全面的に増えた証明とは別です。 予算削減が翌期も続くのか、費用の先送りを含むのかは、次の計画でも確認します。
提携院が増えても、注文は自動的に増えません
第3四半期短信では、7月末の提携医療機関は期末比116院増の2,218院です。しかし、累計加工受託件数は前年同期15,881件から15,258件へ減りました。
提携はサービスを利用できる接点です。実際の受託につながるには、医療機関での患者への説明、治療の選択、加工依頼という段階を通ります。契約先の拡大と、既存・新規の提携先から注文が届くことは同じではありません。
同社は7月1日の子会社吸収合併に伴い、今回から単体決算の開示へ移っています。移行開示があるため、旧来の連結利益と単体利益を単純に前年比較するより、会社が継続開示する注文の中身を確認するほうが需要を捉えやすくなります。
減っている顧客群を、伸びる顧客群が埋められるか
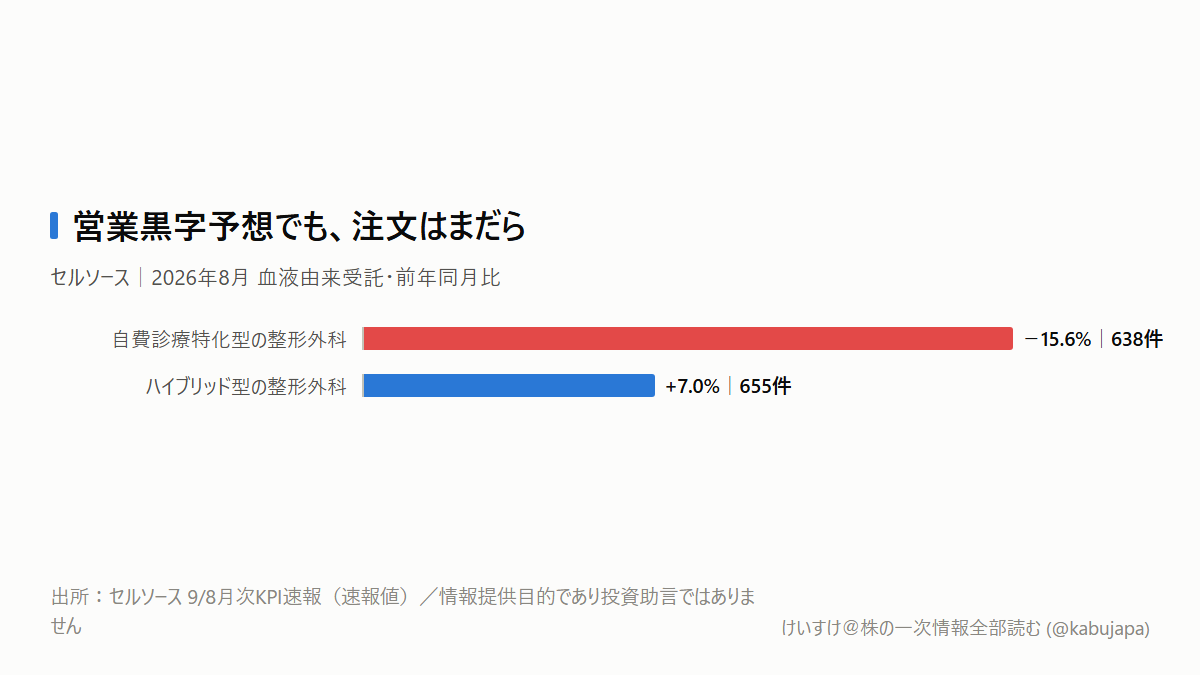
8月KPIの血液由来加工受託は、自費診療特化型整形外科向けが638件、前年同月比15.6%減。ハイブリッド型整形外科向けは655件、同7%増でした。
増減件数で見ると、前者の118件減に対し後者は43件増です。伸びる側があることは前向きですが、この二つだけでは減少を埋め切れていません。会社はハイブリッド型の増加に利用促進施策が効いたと説明しています。
ここからは見立てです。成長の確認点は、提携網を広げるだけの段階から、提携先で継続的な利用を生み出せるかへ移ります。利用促進には営業・支援の費用がかかり、注文は加工売上を生み、材料や加工人員などの費用を差し引いて粗利になります。その粗利が支援費用を吸収できれば、採算改善が続く経路になります。
ウォッチリストには「提携院数」に加え、「診療科別の実注文」と「加工売上・粗利・販管費」を並べます。 注文の増加だけでも、費用の削減だけでも、持続的な回復の確認には足りません。
この読みの前提は、利用促進が反復注文につながることです。自費型の減少が縮まり、ハイブリッド型の増加と粗利改善が続けば、需要回復の判断を強められます。反対に、支援費用を減らした後で注文も細れば、黒字計画の持続性を見直します。
最終赤字と、次に見る日付
通期の最終損益予想は1.24億円の赤字です。本社移転に伴う特別損失2.90億円の計上見込みがあり、営業黒字と両立します。移転開示の主な内容は固定資産の減損と移転費用の引当てです。この損失額を、そのまま当期の現金流出額には置き換えません。
次の月次KPIは発表日未確認です。公表されたら、8月と同じ診療科別の前年比・増減件数を並べます。そして公式IRカレンダーが予定する12月8日の本決算では、加工売上・粗利・販管費と翌期計画を確認します。黒字化の見出しを、注文が費用を支える実績へ置き換えられるかが次の判断材料です。
本記事は情報提供目的であり、投資助言ではありません。公開データに基づく機械的な試算を含み、特定銘柄の売買を推奨するものではありません。