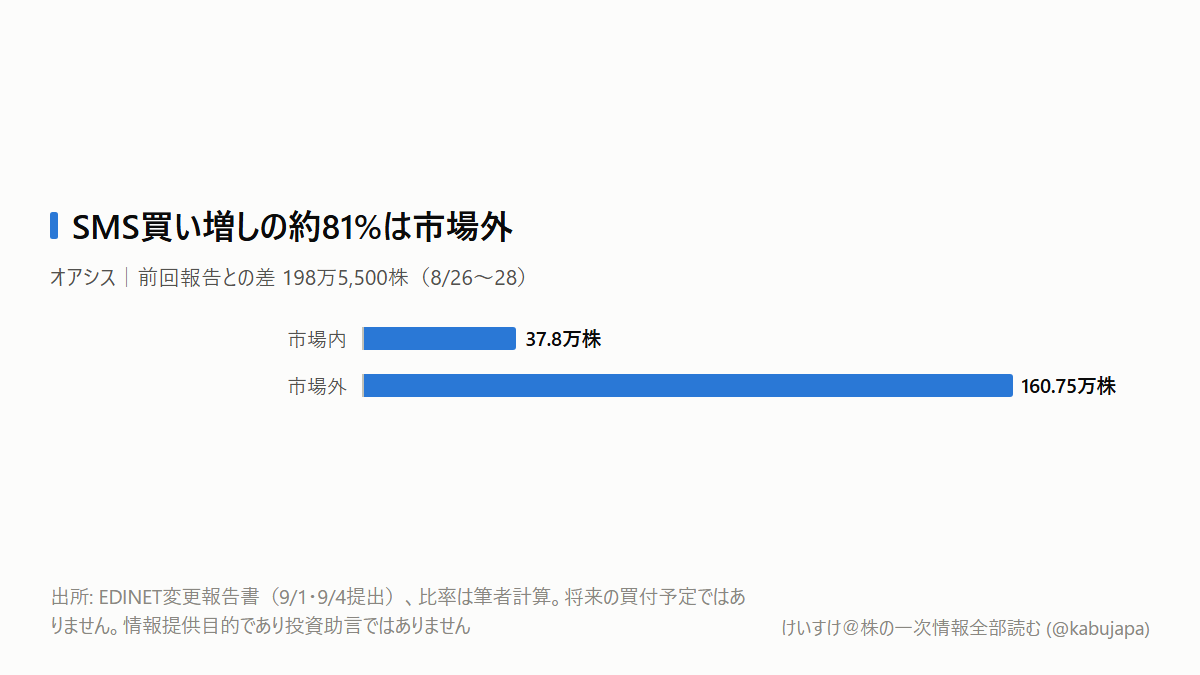
オアシスがSMS株24.65%保有――買い増しの約81%は市場外でした
エス・エム・エス(2175)は、病院や介護事業者に人材紹介を提供し、介護・障害福祉の事業者には請求や経営を支える「カイポケ」などを販売する会社です。2026年3月期の連結売上は647.35億円。医療・介護の担い手を、人材と業務システムの両面から支える企業です。有価証券報告書
オアシスの保有割合が22.38%から24.65%へ増えたというニュースで、同社が注目されました。ただ、私は買い増しの内訳が気になりました。今回増えた株の約81%は市場外で取得されており、増加分のすべてを継続的な市場内買い需要と読むことはできません。変更報告書
では、このニュースを見た個人投資家は、何を判断の前提に加えればよいのでしょうか。
増えた株数と、これからの買い注文は違います
前回の保有株数は1,959万5,500株、今回は2,158万1,000株。差は198万5,500株です。報告義務発生日は前回が8月25日、今回は8月28日で、提出日はそれぞれ9月1日と4日です。前回報告書
今回資料の取引表を見ると、8月26〜28日に市場内で各12万6,000株、合計37万8,000株を取得しています。これとは別に、28日に市場外で160万7,500株を取得しました。160万7,500÷198万5,500で約81%になります。取得明細
これは8月中の取引が後から明らかになったもので、9月7日に同じ数量の新しい買い注文が出たという意味ではありません。市場外の取得単価2,460円も、その取引の価格です。TOB価格や、その後の株価を支える保証にはなりません。
既存株式の売買では、株の持ち主が変わります。SMSの売上や事業資金が、その買付額だけ増えるわけではありません。一方、まとまった保有が続けば、経営方針を巡る対話の重要性は高まり得ます。短期の注文と、経営への働きかけは、効く経路も時間も違うのです。
「上場廃止」の言葉だけを新材料にしない
最新の保有目的には、事業構成、価格戦略、取締役会などについての対話と、上場廃止を含む事項の提案が書かれています。ただし、この記述は前回にもありました。今回初めてTOBが決まったという資料ではありません。
逆に、前回にあった「条件付きで、保有割合を5%超増やす取得行為を3か月以内に予定する」という段落は、最新資料ではなくなっています。削除理由は確認できず、買い増し終了とも断定できません。前回の保有目的
過去の取得を確認する欄と、今後の取得方針を読む欄を分ける。これが今回、監視表に加えたい変更です。保有割合だけを追うと、過去の買いと将来への期待が混ざります。
株主の働きかけは、どこを通って利益になるのか
会社側は、海外事業の見直し、カイポケの価格改定検討、採用サービスへの投資などを示しています。オアシスとの方向性は概ね一致すると説明する一方、改革の実行方法には議論が残っています。会社の見解
私は、ここから先は「改革を求める株主がいる」ことより、顧客との取引をどう変えるかが重要になると読みます。
介護ソフトなら、既存顧客に有料機能を使ってもらい、1法人から得る収入を増やす経路があります。新規顧客の獲得だけに依存せず、契約後の取引を深める構造です。ただし、単価の上昇が顧客離れを招かず、営業・開発費の増加を吸収できることが前提です。単価が上がっても顧客が減れば、収益の積み上がりは弱まります。
最新の4〜6月決算では、介護・障害福祉経営支援の売上が34.74億円、セグメント利益が10.26億円でした。売上は前年同期比9.4%増、利益は2.5%増です。会社は会員数と有料オプションの拡大に加え、営業・マーケティングの強化も説明しています。顧客単価の改善を、利益に残るところまで追う必要があります。四半期決算短信
同時に、海外事業へ配分する人員や資金を見直せば、国内の成長事業に回す余地が生まれます。ただし、売却・撤退には条件と費用が伴うため、赤字額がそのまま翌期の増益になるとは限りません。
次は10月29日、決算資料のこの欄へ
7月の説明資料では、企業価値向上委員会の設置と、顧客法人数・単価などの開示が確認できます。介護ソフトの四半期末顧客法人数は2万7,600、1法人当たり平均売上高のARPAは四半期で12.1万円でした。これは月額料金ではなく、有料オプションなどを含む収益指標です。説明資料
オアシスは先行投資を伴う成長計画の実現性を疑問視してきました。会社は実行可能と説明しています。この対立は、どちらかの主張を採用するだけでは解けません。オアシスの発表
次回の第2四半期決算発表・説明会は10月29日です。SMSの監視表には、①次の変更報告書の市場内外別取得と保有目的、②決算の顧客法人数・ARPA・経営支援の利益、③海外事業の判断内容と実行費用を並べます。顧客と利益が揃って伸びれば改革期待を裏づけ、費用だけが先行すれば前提を見直します。IRカレンダー
まず10月29日、会社IRの説明資料で、改革の方針が事業の数字に届き始めたかを確認します。
本記事は情報提供目的であり、投資助言ではありません。公開データに基づく分析・機械的な試算であり、特定銘柄の売買を推奨するものではありません。