MUFG参加の銀行コイン、追い風と逆風は「発行残高×準備資産利回り」で分かれます
「銀行がステーブルコインを出すなら、参加するMUFGには追い風、既存大手のCircleには逆風」。見出しだけなら、そう見えます。ただ、投資判断には一段足りません。今回のニュースで変えるべきなのは、暗号資産の価格を見ることではなく、デジタルなドルを発行したときの利益を誰が取るかを見ることです。
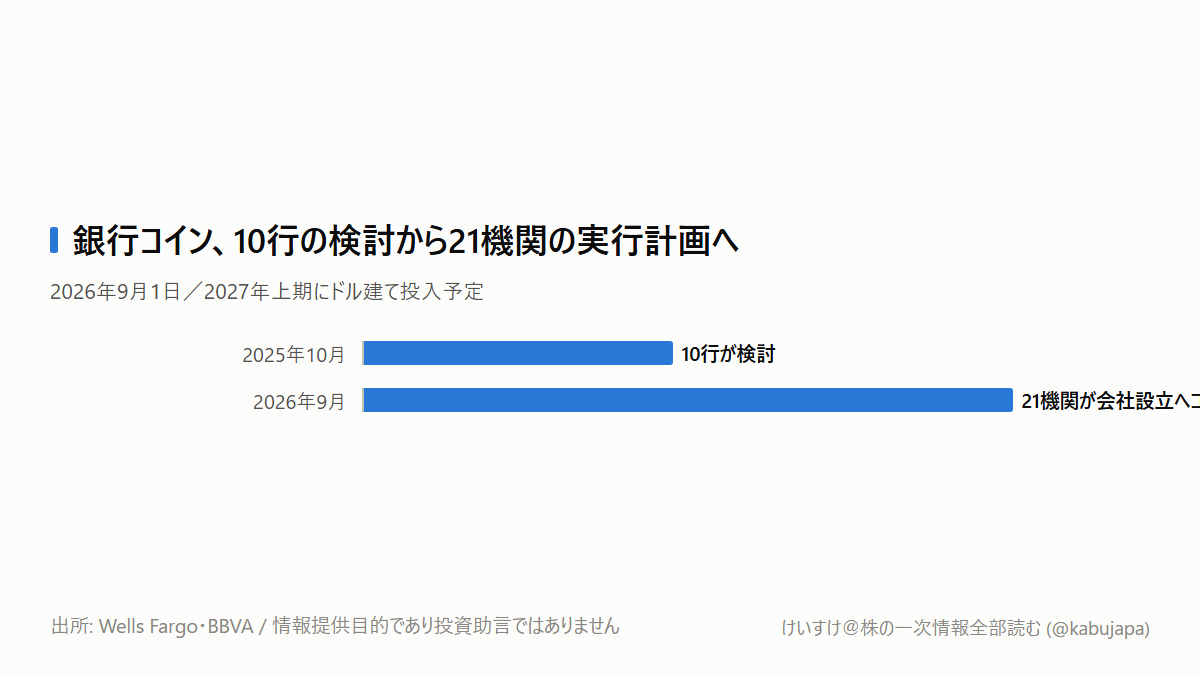
10行の検討が、21機関の実行計画へ
2026年9月1日、世界の21金融機関は、ステーブルコイン発行を支える共同会社を2026年後半に設立すると発表しました。Bank of America、Citi、Goldman Sachs、Wells Fargo、Deutsche Bank、UBSなどに加え、東アジアからはMUFG Bankが参加します。最初はドル建てで、2027年上期の市場投入を目指します。将来はG7通貨へ広げ、ユーロを優先する計画です。出所はWells Fargoの公式発表です。
重要なのは参加社数だけではありません。2025年10月は10行が「検討」している段階でした。今回は21機関が、条件付きながら共同会社の設立へコミットしました。ニュースの差分は、銀行がステーブルコインを研究していることではなく、当事者と投入時期を伴う共同事業へ進んだことです。
そもそも、どこで利益が出るのでしょうか
仕組みを単純化すると、1ドルのコインを発行するたびに、発行体は1ドル分の現金や短期国債を準備します。コイン保有者へ利息を払わなくても、準備資産からは金利収入が生まれます。利益の土台は「平均発行残高×準備資産利回り」です。そこから取引所やウォレットへの流通分配費、規制対応費、システム費を引きます。
Circleの2026年4〜6月期を見ると、この構造がはっきりします。USDCの期末発行残高は733億ドル、総収益・準備資産収益は7.01億ドルでした。SEC提出資料では準備資産収益が総収益の95.2%を占めます。平均発行残高が前年同期比25%増えたため、準備資産利回りが66bp下がっても準備資産収益は5%増えました。
つまり、コインの価格が1ドルに張り付いていても、発行体の利益は大きく動きます。Circleを見るときの主役は暗号資産相場ではなく、発行残高、短期金利、流通分配費の3点です。
銀行は預金流出を止められるのか
ここに今回のねじれがあります。ステーブルコインは銀行預金を奪うと警戒されてきました。利用者が預金をコインへ替え、発行体がその資金で短期国債を買えば、銀行から低コストの融資原資が抜けるからです。米財務省の諮問委員会も、コイン需要は短期国債需要を増やす一方、銀行預金への影響を監視すべきだとしています。
しかし銀行自身が共同発行側へ回れば、顧客接点と準備資産収益の一部を守れます。法人の越境送金、デジタル資産の受け渡し、24時間決済を既存顧客へ提供できるからです。ただし、共同会社のどこに準備資産を置き、誰が金利収入を取り、誰が償還責任を負うかは未公表です。
MUFGの2026年3月期は、EDINET(edinet-insight)によると連結収益14兆6,208億円、親会社株主帰属利益2兆4,272億円、ROE11.34%でした。共同コインが目先の利益を動かす規模ではありません。MUFGへの含意は「すぐ儲かる」ではなく、越境決済手数料と法人預金の顧客接点を他社に渡さない選択肢を持ったことです。
Circleには本当に逆風なのでしょうか
競合が増える以上、Circleには逆風です。発行残高を奪われなくても、流通を担う銀行や取引所から分配条件の改善を求められれば、利益率が下がります。9月1日朝にCircle株は一時5.2%安の90.60ドルとなりました。ただし同日の報道は、利益確定や新商品の初動、金利上昇も併記しており、値下がり全てを銀行連合の発表で説明するのは無理があります。
一方で、既存の流動性は簡単に移りません。USDCは取引所、ウォレット、複数のブロックチェーンに接続済みです。銀行連合は21機関の利害をまとめ、公開チェーン上で24時間償還を実現し、十分な取引量を作る必要があります。発表しただけでは堀になりません。
VisaやMastercardも単純な敗者ではありません。Visaのステーブルコイン決済実証は2026年4月時点で年率70億ドルまで増えましたが、2025年のステーブルコイン連動カード取扱額52億ドルは総取扱額14.2兆ドルの0.04%です。既存決済網は特定コインに賭けるより、複数のコインを加盟店へつなぐ認証・交換・決済の層で稼ぐ余地があります。
投資家は、何をいつ見ればよいでしょうか
ウォッチリストではMUFG(8306)とCircle(CRCL)を別テーマに分けず、同じ「決済インフラ」枠で比べます。MUFGでは共同会社の資本構成、発行主体、準備資産管理、法人顧客の利用を見ます。CircleではUSDC残高、準備資産利回り、流通コスト差引後のRLDCマージンを見ます。三井住友FG(8316)とみずほFG(8411)が参加、相互運用、独自路線のどれを選ぶかも比較材料です。
まず2026年9月16日、CircleがArc公開メインネットを立ち上げる予定です。対応機関と実取引量をCircle公式で確認します。次に2026年後半、銀行連合の会社名と設計が公表されるかを参加行の公式発表で追います。米財務省が予定発効日として示す2027年1月18日には、GENIUS Actの最終規則と免許主体を確認します。最後は2027年上期、予定どおり投入され、発行残高と決済量が開示されるかです。
結論は、MUFGに無条件の追い風、Circleに即座の致命傷ではありません。判断を変えるのは、銀行連合が「発表」を「発行残高と決済量」へ変えられたときです。
本記事は情報提供目的であり、投資助言ではありません。