数量3%減でも営業利益22%増――伊藤園は「値上げ成功」と見てよいのか
9月2日朝、日経平均が大きく下げるなか、伊藤園株は3,221円、前日比7.0%高の特別買い気配となりました。きっかけは前日に発表した2027年4月期第1四半期決算です。しかし数字を一段めくると、「暑くてお茶が売れた会社」の決算ではありません。
伊藤園は「お〜いお茶」「健康ミネラルむぎ茶」などの茶系飲料と茶葉を主力に、タリーズコーヒーも展開する飲料会社です。2026年4月期の連結売上高は4,978.77億円。国内の無糖飲料に強く、海外では日本茶ブランドを52カ国・地域へ広げています。
今回の問いは一つです。飲料の販売数量が減ったのに利益が大きく増えた伊藤園を、値上げ成功と見てよいのでしょうか。
数量は減ったのに、利益は増えました
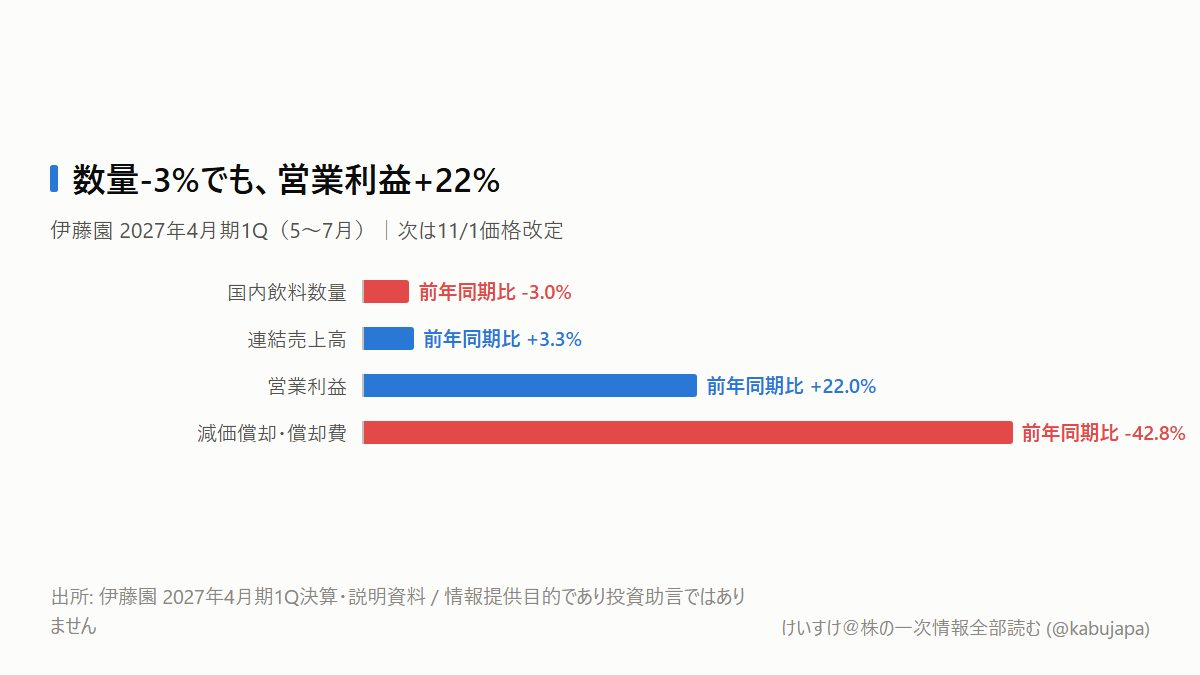
5〜7月の売上高は1,351.80億円で前年同期比3.3%増、営業利益は102.00億円で22.0%増でした。経常利益は13.4%増、純利益は14.8%増です。ここだけなら、きれいな増収増益に見えます。
ところが国内単体の飲料販売数量は3%減りました。緑茶は9%減です。5月は高温で麦茶が伸びた一方、6月は低温、7月は雨や台風で止渇需要が鈍りました。麦茶は10%増、コーヒーは7%増でしたが、全体の数量を押し上げるまでには至っていません。
今回の増益は「たくさん売れた」結果ではなく、少ない数量でも単価と費用構造で利益を残した結果です。
何が利益を押し上げたのでしょうか
利益を「価格×数量−原価−販管費」に分けると見えやすくなります。
まず価格です。伊藤園は3月に一部の緑茶、野菜・果実飲料を改定しました。数量が3%減っても連結売上高が3.3%増え、売上総利益は前年より17.17億円増えています。粗利率も37.1%から37.2%へわずかに改善しました。少なくとも第1四半期では、値上げと商品構成が数量減や原料高を上回ったと読めます。
次に海外です。「お〜いお茶」の海外RTD販売数量は25%増、ティーバッグは13%増でした。海外子会社売上は円換算で29.3%増ですが、平均ドル円が145.38円から160.72円へ動いた換算効果も含みます。それでも米国事業のドル建て売上は17.6%増えており、円安だけではありません。
そして、見落としやすいのが費用です。販管費に含まれる減価償却・償却費は16.19億円から9.25億円へ42.8%減りました。前年に自販機事業で大きな減損を計上し、償却する帳簿価額が小さくなったためです。営業利益の増加額18.40億円に対し、償却費減は6.93億円。計算上、増益額の約38%に相当します。
これは悪いことではありません。採算の悪い資産を整理し、営業網を組み替えた効果です。ただし、値上げによって需要が強くなったのとは違います。
営業利益22%増をすべて販売力の改善とみなすのは早く、価格・海外数量・減価償却減を分ける必要があります。
飲料株のどこに効くのでしょうか
伊藤園だけの話でもありません。コカ・コーラ ボトラーズジャパンは9月1日出荷分から主要165品、キリンビバレッジは10月1日、伊藤園とアサヒ飲料は11月1日に追加の価格改定を予定しています。
飲料会社の利益は、値上げ率が高ければ増えるとは限りません。価格改定で売上単価が上がっても、ケース数量がそれ以上に落ちれば工場や配送網の固定費を吸収しにくくなります。伊藤園では運賃が13.6%増えました。小型PETの数量も4%減っています。
伊藤園(2593)は国内数量、価格・商品構成、減価償却費を分けて確認します。コカ・コーラ ボトラーズジャパンHD(2579)、キリンHD(2503)、アサヒグループHD(2502)、サントリー食品インターナショナル(2587)は、価格改定後の数量と利益率を同じ表で比べるとよいでしょう。容器側の東洋製罐グループHD(5901)には単価転嫁が追い風でも、飲料の出荷本数減は逆風になります。
米国株ではCoca-Cola(KO)、PepsiCo(PEP)、Keurig Dr Pepper(KDP)も同じく、価格・商品構成とケース数量の綱引きが判断軸です。
では、値上げ成功と見てよいのでしょうか
答えは「第1四半期では成功。ただし再現性は未確認」です。
強気の条件は、11月の追加値上げ後に国内数量の減少が縮まり、海外数量が二桁増を保ち、粗利の増加が物流費・広告費の増加を上回ることです。反対に、数量減が現在の3%から広がり、粗利率が37.2%を下回り、販管費率が上がるなら、今回の増益は費用減に支えられた一時的な色合いが強まります。
第1四半期の営業利益102億円は、通期計画200億円の計算上51%です。それでも会社は通期営業利益7.8%減の予想を据え置きました。夏場を含む第1四半期を単純に年率換算せず、会社が残り期間の原料・物流・販促負担をどう見ているかを確認する必要があります。
次に何を、いつ見るか
9月7日は「お〜いお茶 YUZU GREEN」の発売、9月21日は「日本茶」GIマークの順次表示開始です。ただし新商品の話題より、緑茶全体の数量が戻るかを見ます。
次の大きな分岐は11月1日の伊藤園とアサヒ飲料の価格改定です。スーパーやコンビニの実売価格と、競合を含むケース数量を比較します。その答え合わせは12月の伊藤園第2四半期決算です。会社IRカレンダーでは12月公表ですが、日付はまだ公表されていません。
見る順番は、株価ではなく、国内数量→価格・商品構成→粗利率→物流費と減価償却費→海外の現地通貨成長です。 この順番なら、「増益」という一語に隠れた再現性を追えます。
本記事は情報提供目的であり、投資助言ではありません。