中国の「完成後販売」は住宅市場を救うのか――日本株には一括追い風ではありません
買い手を守る政策が出たのに、中国の不動産株は下がりました。8月31日のCSI300不動産指数は4.7%安、香港上場の中国デベロッパー指数は6.2%安でした(Reuters)。
少し変に見えます。未完成住宅をつかむリスクが減るなら、住宅を買いやすくなり、市場には好材料のはずです。それでも株価が売られたのは、政策が「住宅を売る方法」だけでなく、「建設費を誰が完成まで負担するか」を変えるからです。
今回の読者の質問は一つです。中国の完成後販売への移行は住宅市場を立て直し、日本の建機・素材株への追い風になるのでしょうか。
結論から言えば、長期では買い手の信頼回復に役立ちますが、短期では開発会社の資金繰りを厳しくし、新規着工を減らす可能性があります。日本株では「中国不動産支援」という見出しでまとめず、新規着工と竣工、企業の中国売上比率を分けて見る必要があります。
何が変わったのでしょうか
中国の住宅・都市農村建設部など3当局は8月28日、商品住宅の販売制度を改めました。JETROが9月3日に報じた内容では、新しく譲渡される土地の住宅などは完成後販売を優先します。予約販売を続ける場合も、建物の主要構造が完成していることを条件とし、頭金や住宅ローンを監督対象の専用口座で管理します。
同日付の中国人民銀行・国家金融監督管理総局の文書は、さらに踏み込んでいます。予約販売住宅の個人ローンは、プロジェクトの竣工备案後に実行します。開発ローンは1案件1主辦銀行で管理し、完成後販売案件なら最長7年、予約販売案件なら最長5年です。個人住宅ローンの最長期間は40年へ延びました。
これは突然の全面禁止ではありません。完成後販売の比率は2022年の13.9%から2025年の32.4%へすでに上昇しています(JETRO)。施行前に計画許可を得た案件には旧ルールが残るため、移行は段階的です。
なぜ買い手保護で株価が下がるのでしょうか
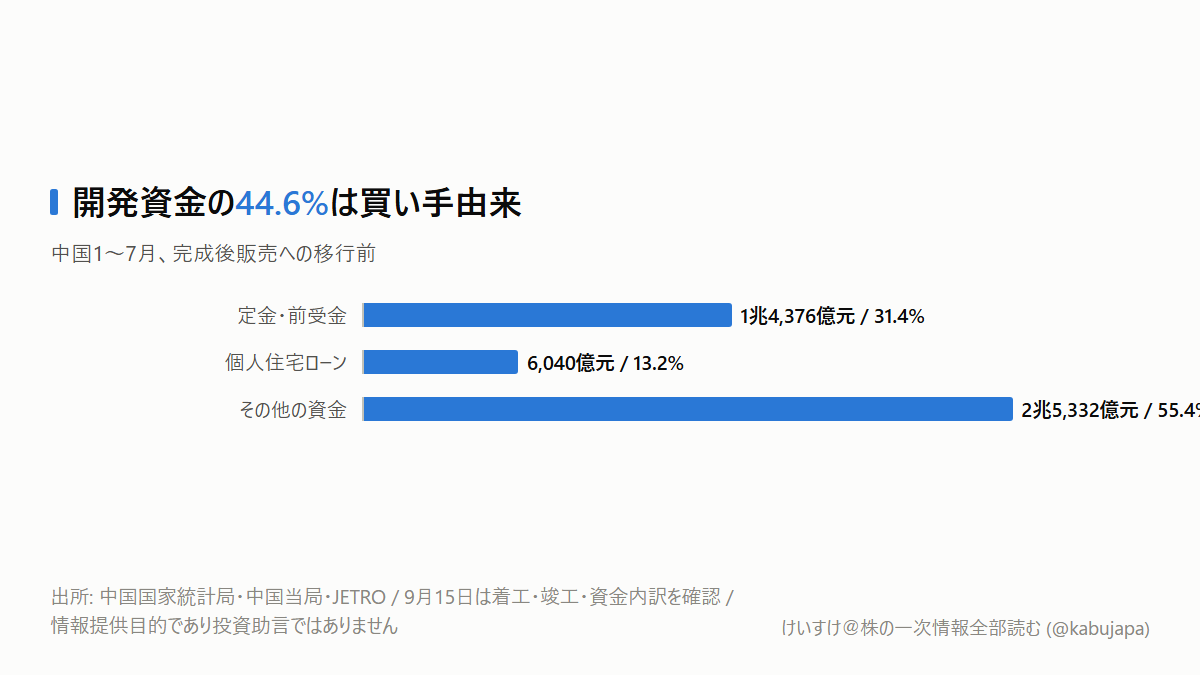
鍵は44.6%です。中国国家統計局によると、2026年1〜7月に不動産開発会社へ到達した資金は4兆5,748億元でした。定金・前受金は1兆4,376億元、個人住宅ローンは6,040億元。合計2兆416億元で、全体の44.6%を占めます。国内ローンは6,300億元、13.8%にすぎません。
従来の予約販売では、土地を買って着工した段階で住宅を売り、買い手から入った資金を工事へ回せました。新制度では、住宅ローンの実行が完成後へずれ、案件の資金も主辦銀行の口座で閉じて管理されます。つまり、販売契約から完成までの資金を、開発会社の自己資金か銀行の開発ローンでつなぐ必要があります。
制度が開発ローンを最長7年まで認めたのは、この空白を銀行へ移すためです。しかし銀行は、すべての会社へ同じ条件で貸しません。Reutersの取材では、国有デベロッパーの借入金利は2〜3%、民間は5〜6%とされています。買い手のリスクを減らす代わりに、完成までの資金負担を開発会社と銀行へ戻す政策なのです。
その結果、低コストで借りられる国有大手へ案件が集まり、民間企業は土地取得と新規着工を抑えやすくなります。長期では未完成住宅が減って信頼を回復できても、短期は建設量が先に縮む。この時間差が、不動産株下落の背景です。
住宅市場はすぐ立ち直るのでしょうか
政策開始時点の地合いは弱いままです。中国の1〜7月不動産開発投資は前年同期比19.2%減、新規着工面積は24.0%減、竣工面積は23.2%減、到位資金は20.3%減でした(中国国家統計局)。買い手保護だけで、この減少をすぐ反転させるとは言えません。
強気シナリオでは、完成物件を見てから買える安心感が販売を戻し、銀行ローンが完成までの資金を埋めます。弱気シナリオでは、買い手資金の遅れを銀行が代替できず、民間企業の退出と新規着工の減少が続きます。
読みが外れる条件も明確です。完成後販売比率が上がるのと同時に、販売額、定金・前受金、国内ローンが増え、新規着工の減少率が竣工より速く改善するなら、資金制約より信頼回復が勝ったと判断できます。
日本株にはどの経路で届くのでしょうか
建機では、土地取得から新規着工、機械の稼働、販売台数、部品・サービス売上という順番で効きます。ただし、コマツ(6301)の2026年3月期の中国向け建設機械・車両売上は757億円で同部門の2.0%、日立建機(6305)の中国売上は264億円で連結の1.9%でした(各社決算。コマツの連結売上高4兆1,328億円、営業CF4,490億円はEDINET(edinet-insight))。両社を中国住宅だけの代理変数として見ると、北米、鉱山、価格、為替という大きな要因を落とします。
鉄鋼や銅では、中国の新規着工減が現地需要を弱め、余った製品の輸出価格を通じて日本製鉄(5401)、JFEホールディングス(5411)などの販売価格へ波及します。ここでは中国の住宅販売額だけでなく、粗鋼生産と鋼材輸出も必要です。
一方、TOTO(5332)やLIXIL(5938)など工程後半の住宅設備は、完成を優先する動きが相対的な支えになる可能性があります。ただし、住宅販売そのものが縮めば相殺されます。セメントと住宅設備を同じ「建設関連」でまとめないことが重要です。
中国の利益統計と設備投資の分岐は、8月30日の記事「利益+17.6%でも、中国関連株をまとめて見直せない理由」でも整理しました。今回の制度変更は、そこへ「工事代金をいつ受け取れるか」という資金軸を追加します。
次に何を、いつ確認するか
最初は2026年9月15日9時30分(中国時間、日本時間10時30分)の中国70都市住宅価格です。完成物件への安心感が価格に届いたかを確認します。
同日10時(中国時間、日本時間11時)には1〜8月の不動産開発・販売統計が出ます。見る順番は、新規着工、竣工、販売額、国内ローン、定金・前受金、個人住宅ローンです。新規着工だけがさらに悪化するなら、完成優先と資金制約が先に効いています。
今回変えるべき判断は、中国不動産政策を一括の買い材料にすることではなく、「着工に効く銘柄」「竣工に効く銘柄」「中国売上が小さい銘柄」にウォッチリストを分けることです。 9月15日は価格の上下より、着工と竣工、買い手資金と銀行資金の交差点を見ます。
本記事は情報提供目的であり、投資助言ではありません。