利益+17.6%でも、中国関連株をまとめて見直せない理由
ファナックの2026年4〜6月期の中国売上は693億円、前年同期比30.0%増でした。ところが同じ中国で、1〜7月の不動産開発投資は19.2%減っています。
この2つが同時に起きているのは、少し変に見えます。中国国家統計局が8月27日に発表した工業企業利益も17.6%増でした。さらにS&P Global Ratingsは翌28日、中国の長期国債格付けをA+、見通しを安定的に据え置いています。それなら、低迷していた中国関連の機械・素材株をまとめて見直してよいのでしょうか。
結論は「まだ一括では見られない」です。中国景気という地理ラベルではなく、企業の顧客が払うお金が「設備購入」なのか「建設工事」なのかで分ける必要があります。
利益17.6%増の半分超は、電子が作った
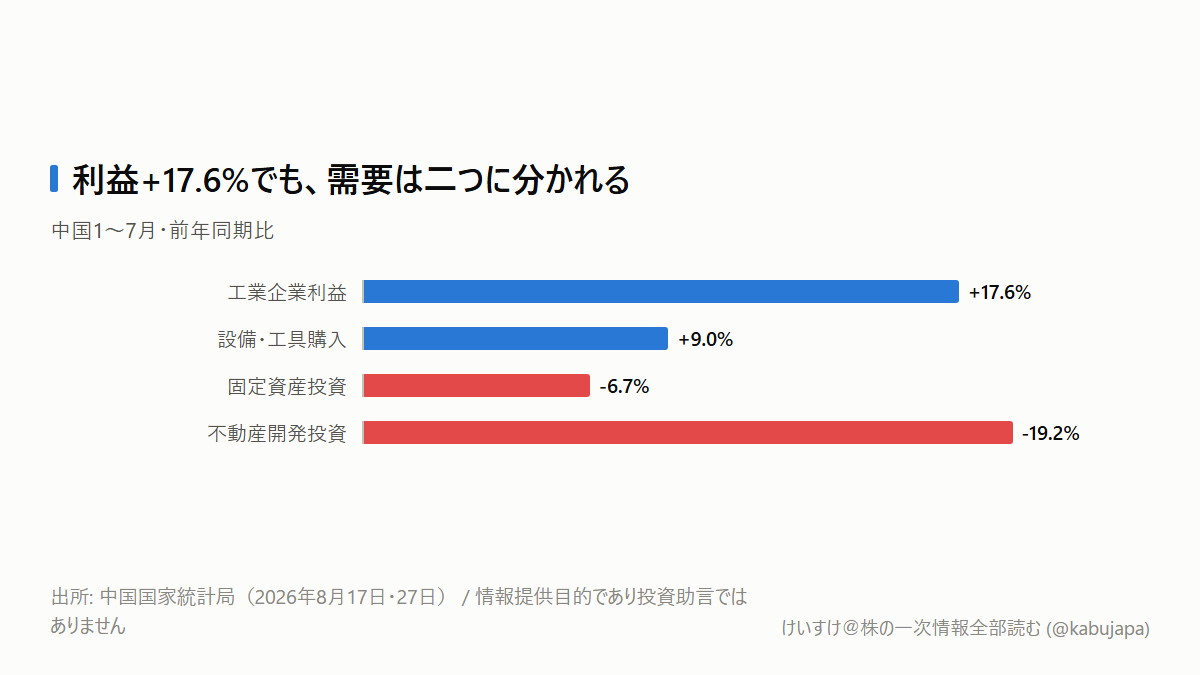
中国の一定規模以上工業企業は、1〜7月に利益を17.6%増やしました。売上高は6.5%増、営業コストは5.9%増で、売上高利益率は前年同期より0.54ポイント高い5.66%です。工業製品価格の上昇に加え、売上の伸びがコストを上回ったため、利益が売上以上に増えました。
ただし、中身は全面回復ではありません。電子産業の利益は110%増え、それだけで全工業企業の利益増加率を9.3ポイント押し上げました。全体の17.6ポイントから引けば、残りの産業の寄与は8.3ポイントです。利益増の半分超が電子に集中しているため、17.6%を中国企業全体の回復率として扱うと実態を見誤ります。
実際、自動車製造の利益は20.4%減、非金属鉱物製品は48.2%減、鉄鋼は51.2%減でした。7月単月の工業利益も11.2%増で、1〜6月累計の18.7%増から勢いが鈍っています。
投資-6.7%なのに、設備購入は+9.0%
このねじれを解く鍵が、投資の内訳です。中国の1〜7月固定資産投資は6.7%減でしたが、建設・据付工事は9.2%減、設備・工具購入は9.0%増でした。工場や建物を新しく造る支出は弱くても、既存工場へ制御装置、ロボット、半導体製造設備を追加する支出は増えています。
さらに電子回路製造への投資は57.7%増、集積回路製造は11.5%増です。これなら、ファナックの中国売上がFA、ロボット、ロボマシンのすべてで伸びたことと整合します。同社の中国売上693億円は連結売上2,310億円の約30%で、単なる小さな地域要因でもありません。
一方、不動産開発投資は19.2%減、建設・据付工事は9.2%減です。建機やセメント、鉄鋼が受ける需要は、電子工場の設備更新とは別物です。コマツの中国主要7建機需要は2026年3月に前年同月比21%増でしたが、月次の振れが大きいため、不動産投資や実際の機械稼働時間と組み合わせて確認する必要があります。
7月時点では中国経済を「輸出・生産は速く、内需は遅い」と整理しました。今回の数字は、その二速経済が同じ製造業の中でも電子設備と建設関連へ枝分かれしたことを示しています。
誰の利益に、どの経路で届くのか
FA・ロボットでは、設備更新支援や電子投資が受注を増やし、工場稼働を経て売上数量と営業利益率に届きます。ファナック(6954)、安川電機(6506)、THK(6481)を見るなら、中国売上だけでなく受注、在庫、利益率を同時に確認したいところです。設備購入が増えても、在庫と売掛金がそれ以上に膨らめば、利益の質は落ちます。
建機では経路が違います。不動産・インフラ工事が建機販売台数を動かし、稼働時間が将来の部品・サービス売上につながります。コマツ(6301)や日立建機(6305)について、設備購入9.0%増をそのまま建機需要回復と読むことはできません。
素材では中国の建設不振が現地在庫と輸出価格を通じ、日本製鉄(5401)、JFEホールディングス(5411)、太平洋セメント(5233)の販売価格へ波及します。中国鉄鋼企業の利益51.2%減は供給削減につながれば価格安定要因ですが、安値輸出が続けば逆風です。利益減だけでは符号を決められず、中国の減産量と輸出量が必要です。
A+据え置きは、企業利益の保証ではない
S&Pは中国が今後1〜2年に4%以上で成長し、財政支援を続けると見ています。一方で、不動産不況と弱い消費が国内需要を抑え、財政赤字は高止まりするとも指摘しました。
これは国が債務を返せるかという判断であり、個々の業種が増益になるという判定ではありません。中国株ETFや新興国投信も、国の格付けより電子・銀行・不動産・素材の構成比で今回の統計の効き方が変わります。 8月28日のCSI300は0.46%安、上海総合は0.11%安で、利益増と格付け据え置きだけを素直に買う相場ではありませんでした。
次に見るのは、総合値ではなく内訳です
まず2026年8月31日10時30分(日本時間)に、中国国家統計局が8月PMIを公表します。製造業PMIの50超え・割れだけでなく、新規受注、新規輸出受注、原材料在庫を見ます。
次は2026年9月15日11時(日本時間)の1〜8月固定資産投資です。設備・工具購入がプラスを保つか、建設・据付と不動産の減少率が縮むかが、FAと建機を分ける確認点です。2026年9月28日10時30分には1〜8月工業企業利益が出ます。電子産業の寄与度、鉄鋼・非金属鉱物、完成品在庫、売掛金を確認します。
今回変えるべきなのは「中国関連株を買う・避ける」という一括判断ではなく、ウォッチリストを設備購入側と建設工事側に二分することです。 その分岐が続く限り、同じ中国ニュースでもファナックとコマツ、電子材料と鉄鋼では利益への伝わり方が違います。
主な出所: 中国国家統計局(8月17日・27日発表)、S&P Global Ratings(8月28日)、ファナック2027年3月期1Q資料、コマツIR、EDINET(edinet-insight)
本記事は情報提供目的であり、投資助言ではありません。