長期金利3%なら銀行株でよい? 答えは「利ざや・債券・信用コスト」の3点セットです
9月2日の日経平均は前営業日比1,889.70円安の64,325.64円で終わりました。東証プライムでは1,436銘柄が下落し、上昇は100銘柄だけです(株探、2026年9月2日)。一方で、「金利上昇なら銀行には追い風」という説明も見かけます。
では、長期金利が3%に乗った今、銀行株を金利上昇の恩恵株として見ればよいのでしょうか。
結論から言えば、半分は正しく、半分は危険です。銀行は貸出金利が上がれば稼ぎやすくなります。しかし、金利上昇が速すぎると、保有債券の値下がり、預金金利の上昇、借り手の返済負担増が同時に起きます。銀行株を見る物差しは「金利が上がったか」ではなく、預貸利ざや、債券損益、与信費用の3つが合計でどう動くかです。
3%は、ただの節目ではありません
日本の新発10年国債利回りは9月1日に3%へ達し、夕方には3.005%まで上昇しました。1996年9月以来の水準です(Reuters配信2媒体で年月を確認)。2日には一時3.01%、5年債利回りは2.295%、2年債は1.84%へ上がりました(Reuters、2026年9月2日)。
きっかけは一つではありません。9月1日のBrent原油先物は4.6%上昇し、清算値94.65ドル。WTIは5.2%上昇し、清算値90.22ドルでした(Reuters)。原油高がインフレ懸念を強め、米国債の金利上昇が日本へ波及しました。そこに日本の財政への警戒と、日銀が利上げを速めるとの見方が重なりました。
2日には日銀の高田創審議委員が、7月会合で政策金利1.25%への引き上げを提案したと説明しました。2026年以降は一定のペースに縛られず、機動的に利上げする局面だという私見です。また、7月の企業物価が前年比7.2%まで上がり、川上から川下への価格転嫁が広がるリスクを指摘しました(日銀講演資料、2026年9月2日)。
ただし、これは高田氏個人の見解であり、日銀全体の決定ではありません。次の決定会合は9月17~18日です。
銀行の利益は、4本の線で決まります
銀行の金利効果を、次のように分けると見通しが良くなります。
貸出・運用資産の利回り上昇から、預金・市場調達コスト、債券価格の下落、貸倒れに備える与信費用を引く。これが金利上昇局面の銀行収益です。
MUFGの2026年度第1四半期を見ると、円金利上昇は営業純益を約600億円押し上げました。資金利益は前年同期比1,916億円増の8,823億円です(MUFG決算ハイライト、2026年8月3日)。ここまでは、たしかに追い風です。
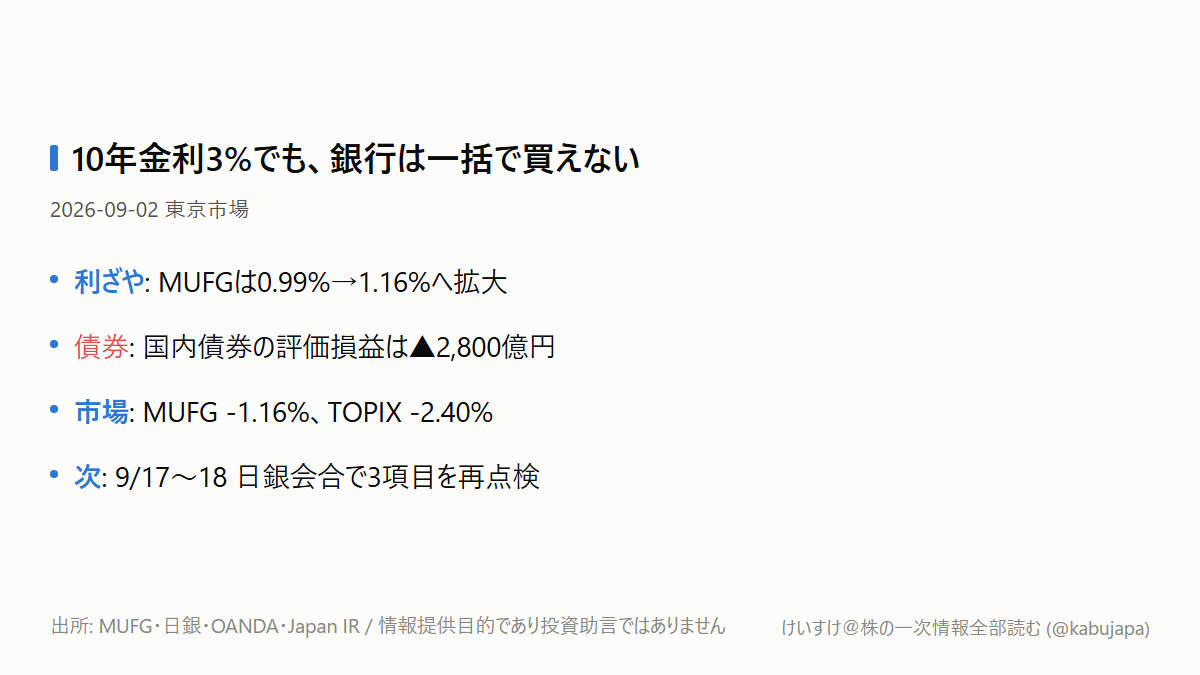
中身はもっと分かりやすいです。国内貸出金利回りは前年同期の1.20%から1.47%へ27bp上昇しました。預金等利回りは0.20%から0.30%へ10bp上昇。差し引きの預貸金利回り差は0.99%から1.16%へ17bp広がりました(同資料)。銀行が稼げた理由は「金利上昇」そのものではなく、貸出側の上昇が預金側を17bp上回ったことです。
それでも銀行株が無条件で上がらない理由
同じ決算資料には反対側もあります。MUFGの国債等債券関係損益は350億円の損失でした。6月末の国内債券評価損益は2,800億円の損失で、うち国債は1,300億円の損失です。これは四半期損益と期末評価損という別の物差しなので単純合算はできませんが、金利上昇が同じ銀行の損益計算書と貸借対照表へ逆方向に効くことが分かります。
さらに、預金者が高い金利を求めて資金を動かせば、銀行も預金金利を上げざるを得ません。企業や家計の返済負担が増えれば、遅れて与信費用が膨らみます。MUFGの第1四半期の与信関係費用は720億円、通期計画は3,500億円です(同資料)。
9月2日のMUFG株は前日終値3,700円から3,657円へ1.16%下落しました(Japan IR、終値から計算)。ただ、TOPIXの2.40%安より下げは小さめです(OANDA、前日値から計算)。ここでの観察は「銀行株が上がった」ではありません。全面安の中で、利ざや拡大が相対的なクッションになった、という程度です。
誰の何が変わるのでしょうか
メガバンクでは、変動金利貸出と低コスト預金の組み合わせが資金利益を押し上げます。MUFGはEDINET(edinet-insight)で、2026年3月期純利益2兆4,272億円、ROE11.34%(有報ベース)でした。金利収益を資本効率へつなげられるかが焦点です。
保険会社は、満期を迎えた資金を高い利回りで再投資できる一方、既存債券の時価は下がります。不動産会社とREITは、借換金利が上がり、投資家が求める物件利回りも上がるため、賃料が伸びなければ物件価値と分配余力が圧迫されます。高PERのテック株は、業績が同じでも将来利益を現在価値へ割り引く金利が上がるだけで評価が下がります。
ウォッチリストは「銀行を入れる、成長株を外す」と機械的に変えるのではなく、銀行は預貸利ざや・債券損益・与信費用、不動産は賃料改定力・借換金利を並べて比較する形へ変えるべきです。
次に何を、いつ確認するか
まず9月4日の米雇用統計で、雇用と賃金が利上げに耐える強さかを確認します。続いて10日の米PPI、11日の米CPIで、原油高が川下価格へ波及しているかを見ます(New York Fed経済指標カレンダー)。
政策日程は、9月15~16日のFOMC、17~18日の日銀会合です。日銀は18日に声明を公表し、15時30分から総裁会見を予定しています(日銀、Federal Reserve)。銀行の次回決算では、見出しの純利益より先に、国内預貸金利回り差、国債等債券関係損益、与信関係費用を同じ四半期で並べます。この3つが同時に改善して初めて、3%金利を持続的な追い風と判断できます。
本記事は情報提供目的であり、投資助言ではありません。