クロスプラスの自社株買いで、利益予想の下方修正は埋まるのか?
クロスプラスは、婦人服を企画・生産し、専門店や量販店へ卸す会社です。自社の店舗やECでも販売しています。2026年1月期の売上高は598.52億円、うちアパレル卸が442.02億円。身近な売場へ商品を供給する、衣料卸が中心の企業です。年次売上はEDINET(edinet-insight)と決算短信で突合しました。
その会社が、営業利益予想を半分にした日に、自社株買いも発表しました。還元があるなら業績の弱さを補えるのでしょうか。私は、今回は「株数が減る効果」と「服を売って残る利益」を分けて読む場面だと考えました。
利益予想半減と、3.35%の買付枠
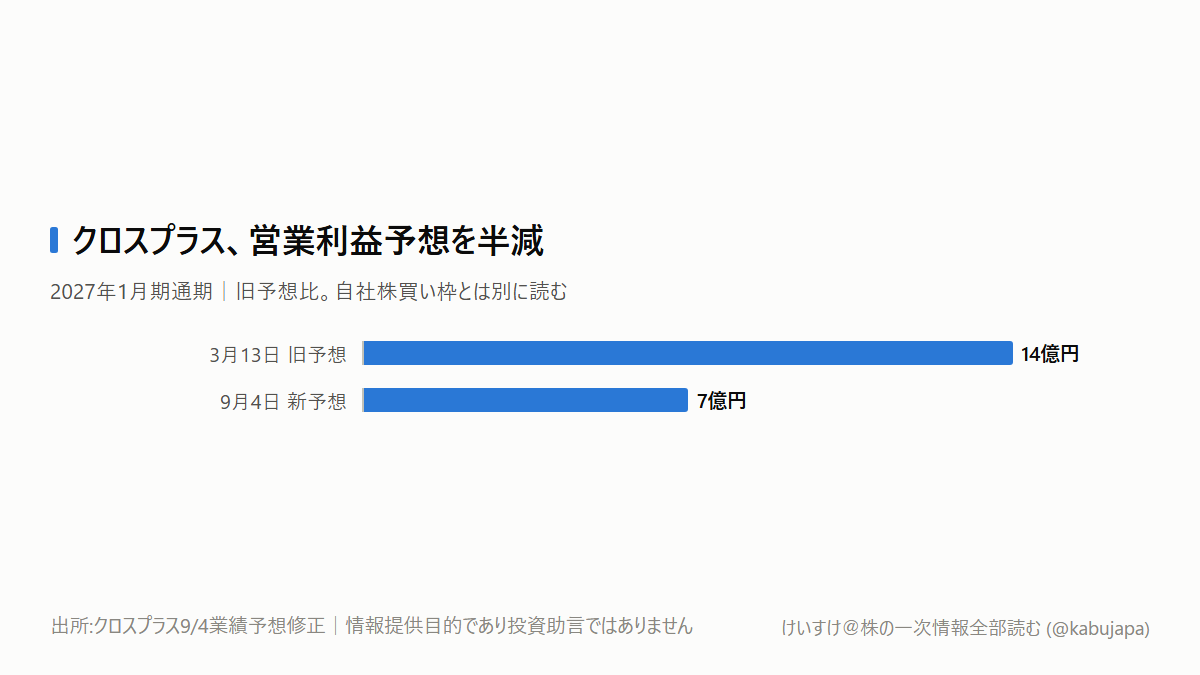
9月4日の業績予想修正で、2027年1月期の通期売上予想は630億円から610億円へ、営業利益予想は14億円から7億円へ下がりました。売上の修正幅は3.2%ですが、営業利益は50%です。いずれも前年実績ではなく、従来予想との比較です。
同日の自己株取得決議では、最大25万株、金額で3.5億円の取得枠を設けました。自己株を除く発行済み株式の3.35%に当たります。
ここで重要なのは、自社株買いは利益を分ける株数を減らす施策であり、営業利益そのものを回復させる施策ではないことです。二つの発表を、良い材料と悪い材料として機械的に相殺することはできません。
売上が少し下がるだけで、なぜ利益が半分になる?
衣料卸の利益は、販売額から仕入原価を引いた粗利で、人件費や物流・管理費を賄った残りです。売上の大半がそのまま利益になるわけではありません。
既に2~4月の第1四半期短信では、粗利が前年の44.78億円から42.41億円に減り、販管費は36.74億円から38.94億円へ増えていました。粗利減2.37億円と費用増2.20億円が重なり、営業利益は4.57億円減った計算です。
その後の会社説明には、夏物販売の不振に加え、円安で上がった仕入原価を一部商品の売価へ移すのが遅れたこと、買収関連費用等の増加が挙がっています。一方、小売店舗やECは堅調でした。修正理由に、この部門間の差が書かれています。
私が重く見るのは、卸先で服が売れにくい局面では、仕入れが高くなっても値上げを通しにくいという経路です。数量を守ろうとすると利幅が薄くなり、値上げすると注文が弱まる可能性があります。小売やECの好調だけで、売上構成の大きい卸の採算を判断できません。
次に確かめたいのは増収率より、値上げ後も販売が保たれ、卸の粗利が戻るかです。 為替が円高に動いても、仕入れと販売の時点が違えば原価への反映には時間差があります。今回、為替や買収費用それぞれの減益寄与額までは確認できていません。
全株取得しても、分母の効果は約3.5%
買付決議に載る7月末の自己株除外株数は7,464,279株です。ここから上限の25万株を全て取得し、そのまま保有すると仮定します。利益を一定にすると、EPSの押上げ率は「7,464,279÷7,214,279−1」で約3.47%、丸めて約3.5%です。
一方、純利益予想は14.5億円から9億円へ37.9%下がっています。分母の改善だけで、この利益減少を埋める大きさではありません。
この計算は開示株数を使った静的な試算です。実際の通期EPSは期中平均株数で計算するため、買付時期で効果が変わります。全枠を取得する保証もありません。
さらに、取得株はM&Aの対価などに使う可能性があり、消却はまだ決まっていません。自己株は保有中もEPSの分母から外れるので、消却しないと効果がない、という意味ではありません。後に買収対価として渡せば、株数と買収先の利益を合わせて計算し直す必要がある、ということです。
純利益を支える「もう一つの利益」も分ける
今回の純利益予想には、政策保有株などの売却による特別利益を織り込んでいます。会社の説明では、売却益の予定額は示されていません。
資産を見直して成長投資や還元へ資金を振り向けることには意味があります。ただし、保有株を売って得る利益と、翌年も衣料販売から得られる利益は同じではありません。
ここからの見立てが変わる条件も明確です。卸の粗利が回復し、売却益に頼らず営業利益が伸びれば、本業の改善を重く見られます。取得株を買収対価に使っても、加わる利益が株数増や費用を上回れば、EPSの改善は続き得ます。株主還元の評価は、実際に残る株数と、繰り返し稼げる利益を一緒に見ることで変わります。
9月7日から、監視欄を三つに分ける
まず9月7日は、自己株買い期間の開始日です。終了は11月30日で、開始日に全額を買う計画ではありません。会社IRで、取得実績と、取得株の使い道を追います。
中間決算は株探の予定表示で9月11日です。Yahooとも一致しますが、公式カレンダーでは9月という月までしか確認できなかったため、予定として扱います。
ウォッチリストには「粗利と販管費」「資産売却益」「取得株数と再利用・消却」の欄を追加します。9月7日から取得開示を確認し、9月11日予定の短信の損益計算書と説明資料で、専門店向け販売と価格転嫁が改善したかを照合します。
本記事は情報提供目的であり、投資助言ではありません。公開データに基づく試算を含み、特定銘柄の売買を推奨するものではありません。