ニプロのCB転換、自己株式を使っても1株利益は薄まる?
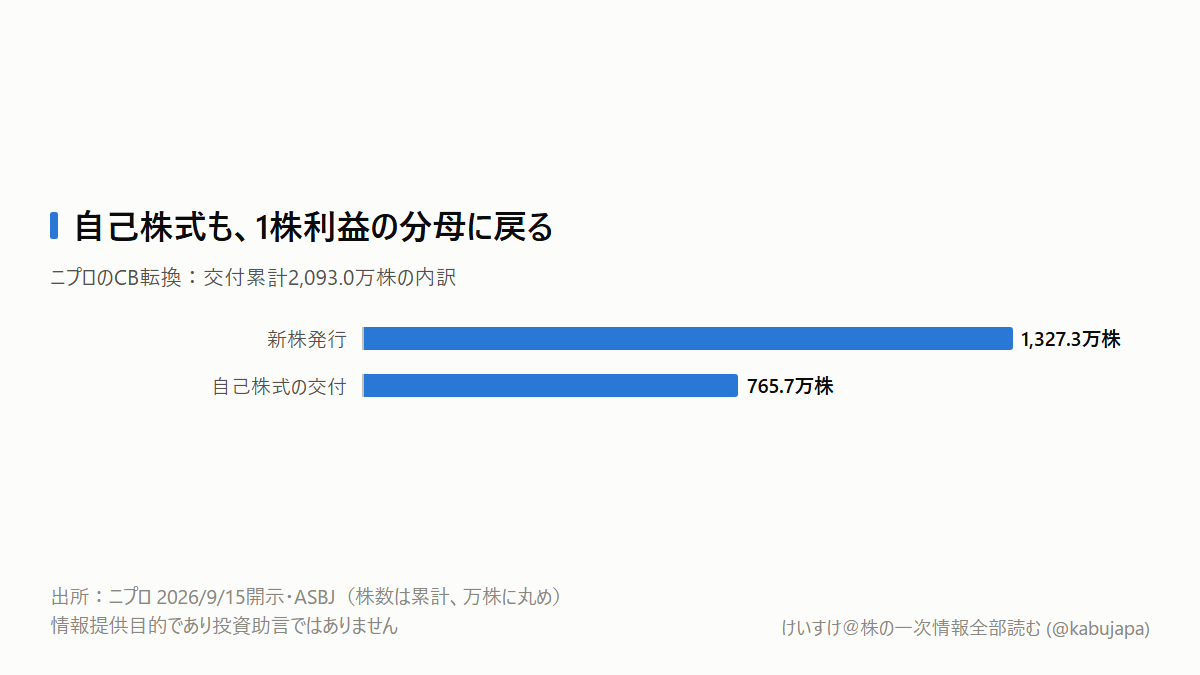
「転換社債の転換に自己株式を使えば、その分は1株利益を薄めない」と思われがちです。ニプロの新しい開示では、交付した約2,093万株のうち約766万株が自己株式でした。私は、新株発行数だけを見ると株主側の変化を見落とす事例だと読みました。
ニプロは人工透析に使う人工腎臓などの医療機器、医薬品、医薬品向け容器を医療機関や製薬会社などに供給する総合医療メーカーです。前期の連結売上は約6,605億円で、国内外の医療を製品供給で支えています。有報を土台に、今回の資本の変化を見ます。
新株だけでは、利益を分ける株数が見えません
9月15日に公表した転換結果では、株式の交付方法が分かれています。
| 交付方法 | 累計株数 |
|---|---|
| 新株発行 | 13,272,726株 |
| 保有していた自己株式の交付 | 7,657,338株 |
| 合計 | 20,930,064株 |
会社が保有している自己株式は、1株当たり利益、つまりEPSを計算する株数から除かれます。それを社債保有者へ渡すと、利益を分ける株数へ戻ります。新株を発行しても、保管していた株を渡しても、この点は共通です。
EPSへの影響を調べるなら、新株発行数に自己株式の交付も加えて考える必要があります。
ただし、表は行使請求期限までの累計です。昨日一日でこれだけ増えたという話ではありません。また、会計基準は、EPSに自己株式を除いた「期中平均」の株数を使います。交付が年度の途中なら、いつから利益の分配に参加したかも計算に効きます。
通期利益を、転換後の発行済株式総数で割るだけでは、正式な今期EPSにはなりません。
それでも、会社の資金負担は軽くなります
ここで「株数が増えるから悪い」と結論を急ぐと、もう半分を落とします。
額面300億円で発行したCBのうち、299.3億円が株式へ転換されました。償還予定の残額は0.7億円です。社債保有者が返済を受ける権利を株式へ替えたので、転換された額面を現金で償還する必要がなくなりました。
これは、事業で299.3億円を稼いで返したという意味ではありません。転換時に同額の現金が新しく入るわけでもありません。負債を資本に移す取引です。
さらに、発行時資料では、このCBはゼロクーポン型でした。定期的な利払いがないため、転換によって従来の利息が大きく消えると考えるのは不適切です。効くのは、満期の現金支出や、返済用の借入を小さくできることです。
「返すお金が減る」と「1株の稼ぎが増える」は、別々に確認します。
設備を増やす段階から、増えた株数に見合う利益へ
この資金は、発行時には人工腎臓の生産能力を増やす設備へ使う予定でした。設備を整える資金を先に借り、その資金が最終的に株主資本へ移った形です。次に問うのは、設備から生まれる利益や現金が、増えた株数を支えられるかです。
EDINET(edinet-insight)の有報要約でも、会社は投資回収と資本効率を重視しています。中期目標には純有利子負債/EBITDA倍率4倍未満とROE10%以上が並び、公式有報とも一致します。借金と自己資本の両側を見ているわけです。
転換だけでも負債側の指標は改善する方向に動きます。しかし利益が同じなら、自己資本が増えることでROEの分母も増えます。財務体質が改善した事実だけでは、設備の稼ぐ力まで改善したとはいえません。
一方、償還に使わずに済んだ資金を他の借入圧縮や収益性の高い事業へ回し、株数増加を上回る利益を生めば、希薄化だけを見た悲観は外れます。これが今回、強気側で確かめたい経路です。
次の決算では、借金とEPSを同じ画面で見ます
まず9月25日は、残額の償還予定日です。その次は公式日程にある11月10日15時30分の中間決算、16時のカンファレンスコールです。
見る場所は、短信の自己株式数・期中平均株式数とEPS、半期のキャッシュフロー計算書です。直近の短信にあるEPS予想91.97円についても、転換後の株数をどう織り込むか確認します。
監視項目を「新株が何株増えたか」から、「自己株式を含む交付後の分母を、利益と現金が支えられるか」へ変えます。 11月10日は、借金の減少のうち転換で説明できる部分と、事業で稼いで減らした部分を分けて読みます。
本記事は情報提供目的であり、投資助言ではありません。