萩原工業38.2%増益――値上げの次は在庫の回収を見る
萩原工業(7856)は、工事現場のシート、物流用の大型袋、農業・包装用資材を作るメーカーです。樹脂を糸にして織り、加工する事業に加え、フィルムなどを切る産業機械も手掛けます。有価証券報告書で確認できる前期の売上は約319億円。建設・農業・包装の現場を支える加工メーカーとして見る会社です。
その会社が、原料高のなかで営業利益38.2%増を発表しました。私は、値上げの成果を確認しつつ、次は在庫を販売して代金を回収できるかを見る決算だと読みました。増益率だけで「原料高を克服した」と判断するには、もう一段確認が必要です。
値上げの寄与が、数量の寄与を上回る
9月7日の決算短信によると、2025年11月から2026年7月までの売上は251.10億円、営業利益は18.41億円でした。前年同期比では売上4.4%増、営業利益38.2%増です。
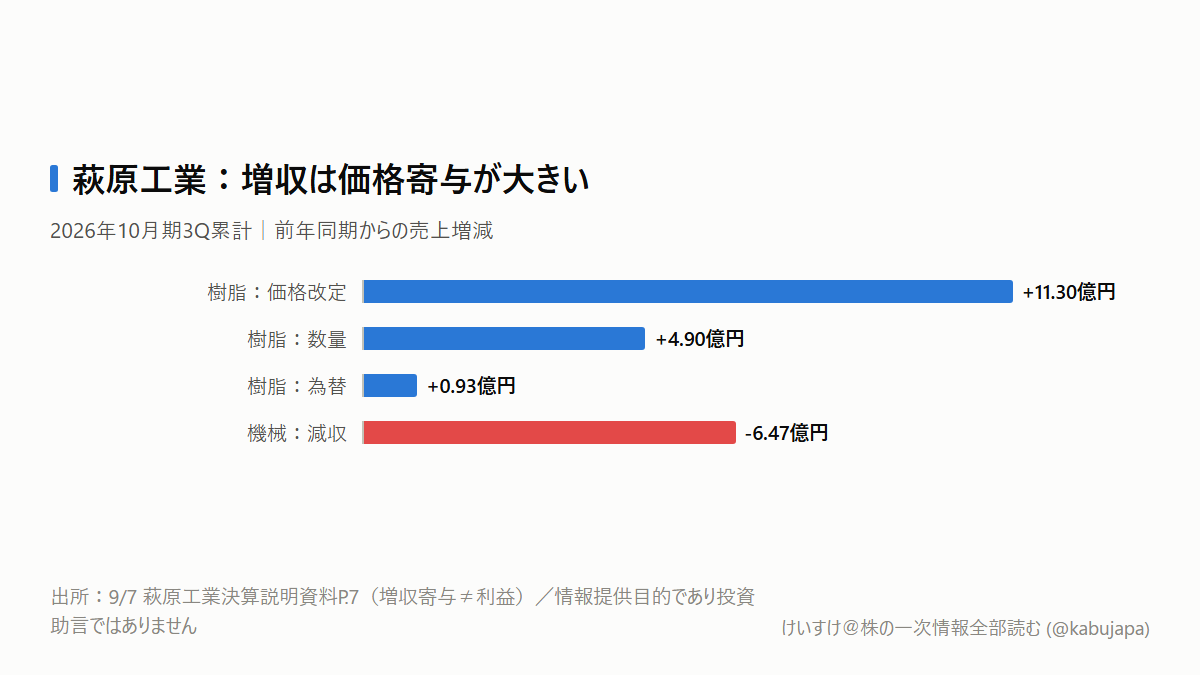
売上が増えた理由を、会社の増収分析で分けると、合成樹脂事業の価格改定による寄与は11.30億円、数量増による寄与は4.90億円でした。さらに為替が0.93億円押し上げ、機械事業の減収6.47億円が差し引かれます。
値上げの寄与が数量の寄与より大きい、というのが最初の判断材料です。ただし、価格寄与は増収額であり、丸ごと利益になる金額ではありません。原材料費や運賃などの上昇分を負担したあとに、利益が残ります。
数量の中身にも差があります。会社は、高機能シートや大型袋の取引復活などを説明する一方、包装・粘着関連では需要が伸び悩んでも価格改定で増収になった製品があるとしています。全体の増収を、そのまま顧客の購入量の回復と読まないことが大切です。
利益が増えても、原料の代金は先に必要です
もう一つ見たいのが在庫です。貸借対照表の内訳を合算すると、商品・製品、仕掛品、原材料・貯蔵品の合計は、前期末の68.04億円から7月末の90.63億円へ増えました。元の千円単位で計算した増加額は22.59億円です。
このうち原材料・貯蔵品の増加は10.05億円です。完成して売れるのを待っている製品だけでなく、これから加工する材料や製造途中のものにも資金が置かれています。
加工メーカーでは、原料を仕入れ、製造し、出荷してから代金を受け取ります。値上げは販売時の採算を改善しますが、仕入れの支払いと顧客からの入金には時間差があります。供給を維持するために材料を確保すれば、その間に使える資金は減ります。
実際、中間期のキャッシュフロー計算書では、在庫の増加が営業キャッシュフローを押し下げる項目になっています。これは4月までの実績です。7月までの営業キャッシュフロー計算書は作成されていないため、現預金や在庫の残高差から営業キャッシュフローを決めつけることはできません。
在庫増加には単価、数量、為替換算、納入時期も関係します。会社は原料調達への影響下で安定供給を優先したと説明していますが、在庫増のすべてが供給不安への備えだとは開示していません。
次の分かれ目は、値上げ後も注文が続くか
私は、価格を改定できるかという段階から、改定後の需要を保ちながら投入資金を回収できるかという段階へ、確認の重点を移したいと考えています。
前向きに読めるのは、価格だけでなく数量の押し上げもあることです。高機能製品や継続取引への需要が続き、確保した原料が製品となって販売されれば、供給を支えるために使った資金は回収に向かいます。
逆に、供給不安を受けた追加注文の一部が前倒しだった場合には、次の期間の注文が減る可能性があります。値上げ後に顧客が購入量を絞る場合も同じです。数量が落ちたまま材料や仕掛品が増え続ければ、直近の増益率を先へ延ばす前提は弱まります。追加需要のどれだけが前倒しなのかは未確認です。
この経路は、建設・包装・農業資材を買う企業の調達費用から、萩原工業の販売数量、粗利、入金へつながります。値上げの成果を評価する条件に「顧客が買い続けること」と「在庫が回収につながること」を加えます。
今日、監視メモに足す項目
7856の監視メモには、営業増益率と並べて「価格と数量の増収寄与」「在庫の内訳」「営業キャッシュフロー」を置きます。数量寄与が維持され、在庫の販売・回収が進めば、原料高への対応が資金面まで進んだと判断を更新できます。
次の説明機会は、9月15日の個人投資家向けセミナーです。会社説明の場で、追加需要の持続性や在庫増の背景への言及があるかを確認します。資料が公開されるかは未確認なので、開催後は会社IRの掲載も見ます。
本決算の具体的な発表日は、現時点のIRカレンダーでは確認できません。日程が掲載されたら登録し、説明資料の「売上高分析」と、決算短信の在庫内訳・営業キャッシュフローを一緒に読みます。今日の判断変更は、増益の確認に加えて、その利益が次の注文と入金につながるかを追うことです。
本記事は情報提供目的であり、投資助言ではありません。