レアアース関連株は一括りにしない――対日輸出52%減で先に見るべき利益はどこか
レアアース関連株が動いています。8月24日には南鳥島沖の採鉱技術に関わる東洋エンジニアリングが7.2%高、古河機械金属が5.05%高でした。ところが翌25日、レアアースの分離精製と磁石製造を実際に手掛ける信越化学工業は0.76%安でした。
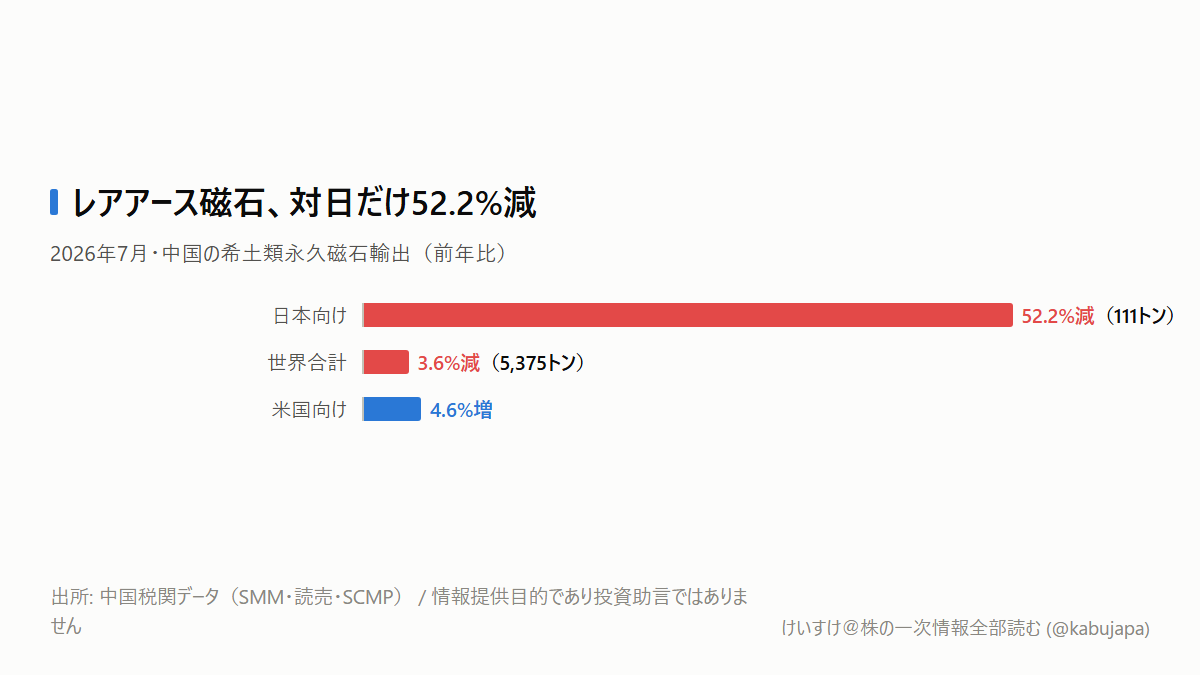
この数字、少し変ではないでしょうか。中国から日本への希土類永久磁石輸出は7月に111トン、前年同月比52.2%減でした。それなら既存の国内磁石メーカーが最も素直に買われてもよさそうです。
今回考えたい質問は一つです。中国の対日輸出が半減したとき、海底資源株、磁石メーカー、自動車株のどこに業績影響が先に出るのでしょうか。
目次
世界で3.6%減、日本だけ52.2%減
中国税関データを集計した上海有色網(SMM)によると、7月の中国の希土類永久磁石輸出は世界全体で5,375トン、前年同月比3.6%減でした。ところが日本向けは52.2%減です。一方、米国向けは4.6%増でした。
これは世界全体で磁石が一様に足りないというより、輸出許可や仕向け地の配分が日本に不利に動いている数字です。 総量だけを見て「需給が少し悪化した」と読むと、対日供給網の変化を見落とします。
IEAによると、2024年の中国の世界シェアは、磁石用レアアースの採掘で60%、精製で91%、焼結永久磁石で94%でした。下流へ行くほど集中度が高まります。
鉱床が見つかっても、すぐ磁石にはなりません
レアアースは、掘ればそのままモーターに入るわけではありません。採掘した鉱石や泥を濃縮し、元素ごとに分離精製し、金属・合金・粉末へ変え、最後に磁石として量産します。
中国外では鉱山計画が増えても、IEAが集計した金属・合金・磁石の計画能力は、分散化された採掘能力の約3分の1にとどまります。ボトルネックは鉱床の量だけではなく、分離精製の技術、磁石の歩留まり、顧客認定を通った量産設備です。
南鳥島沖では2026年2月、水深約6,000メートルからレアアース泥を引き揚げることに成功しました。ただし政府の次の工程は、脱水・分離・本土での精製までを実証し、経済性を評価することです。350トン/日規模の採鉱・一次処理試験は2027年10〜12月までの計画です。
海底資源関連株の株価は将来の設備需要を先に映しますが、売上には仕様確定、予算、受注という追加の段階が必要です。 実証参加と近期利益を同じものとして扱うのは早計です。
磁石メーカーにも「引き合い増=即増益」ではない壁
信越化学は塩化ビニル、半導体シリコン、フォトレジスト、希土類磁石などを世界に供給する総合素材メーカーです。2026年3月期の売上高は2兆5,739億円、営業利益は6,352億円でした(EDINET)。磁石は電子材料の一部で、単独利益は開示されていません。
同社は7月24日の決算電話会議で、磁性材料について、顧客と重希土類の使用を最小化する緊急策を進め、原料問題に複数の対応を取っていると説明しました。経済産業省も5月、同社の国内レアアース製錬設備新設を認定し、約175億円を助成するとしています。
ここで利益を「数量×単価−原料費」に分けます。輸入減で引き合いが増えても、工場が能力上限なら数量はすぐ増えません。原料高は先に在庫と製造原価へ入り、販売価格への反映は契約改定まで遅れます。過去の会社説明でも、磁石価格は原料価格に連動する一方、適用には期ずれがあるとされました。
磁石メーカーで先に確認すべきは引き合いの強さではなく、販売数量、稼働率、価格転嫁、棚卸資産が同じ方向へ動くかです。 売上が増えても在庫と原料費が先に膨らめば、利益率は改善しません。
自動車・モーター株には原価と数量の両方から効く
トヨタ自動車、ニデック、ダイキン工業など需要家には、磁石調達価格の上昇と数量不足の二つの経路があります。価格だけなら完成品への転嫁や設計変更で吸収できます。しかし必要量を確保できなければ、モーターや完成品の生産台数そのものが上限になります。
重希土類を減らす磁石設計、複数調達、使用済みエアコンやモーターからの回収は、この数量制約を緩める手段です。信越化学、ダイキン、日立製作所は4月、業務用エアコン圧縮機から磁石を回収する協創を始めました。ただしここでも、発表だけでなく回収量、再生歩留まり、再生材の品質認定を見る必要があります。
投資家として次に何を確認するか
ウォッチリストは三つに分けると見やすくなります。第一は信越化学、大同特殊鋼、プロテリアルなど磁石・精製。第二は東洋エンジニアリング、古河機械金属など実証設備。第三はトヨタ、ニデック、ダイキンなど需要家です。
強気シナリオは、対日輸出の低迷が続き、中国外メーカーへの引き合いが実際の販売数量と価格へ変わることです。反対に、日本向け輸出が前年並みに戻る、または能力上限で数量が増えず、棚卸資産と原料費だけが増えるなら、この見方は外れます。
次は9月20日前後に見込まれる中国税関の8月国別統計(正式日は未確認)で、日本向け、米国向け、世界合計を同じ品目で比べます。10月下旬の信越化学2Qでは、磁性材料の原料確保、重希土類削減、稼働率、価格転嫁、棚卸資産を確認します。最後に11月10日、中国が2025年10月に公表した追加輸出管理措置の停止期限で、延長か発動かを中国商務部で確認します。
「レアアース関連」という一語を、鉱山、精製・磁石、需要家の三つに分けることが、今日から変えられる判断です。
本記事は情報提供目的であり、投資助言ではありません。