自動車保険5%値上げでSOMPOはすぐ増益? 答えは「修理単価7.9%」にあります
「また自動車保険が上がるのか」と感じた方は多いのではないでしょうか。損保ジャパンが2027年1月から任意自動車保険料を平均約5%引き上げる方針だと、8月24日に共同通信や日本経済新聞が報じました。
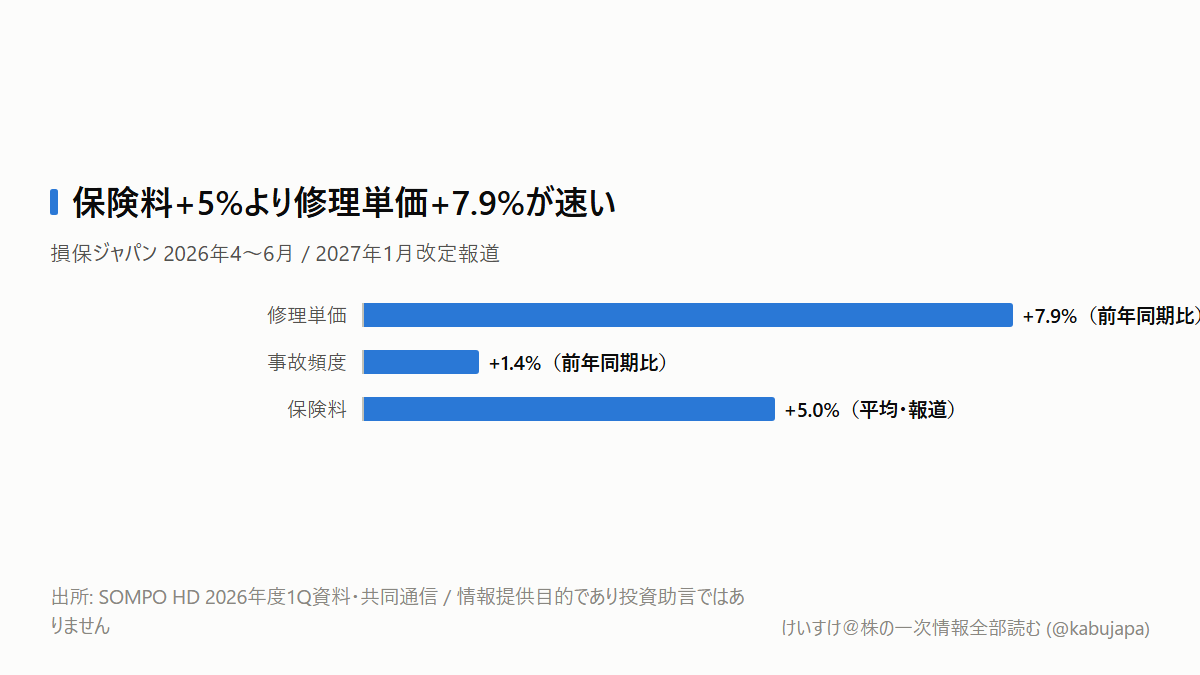
投資家なら「値上げできるなら利益は増える」と考えたくなります。しかし、今回の数字はむしろ逆です。2026年4〜6月に損保ジャパンが支払った自動車の修理単価は、前年同期比7.9%上がりました。保険料の5%より、直近の修理費の上昇が速いのです。
今回の値上げは利益の上積みというより、先に膨らんだ修理費へ追いつくための収支修復と見るのが出発点です。
SOMPOホールディングスは、損保ジャパンを中心に国内外の損害保険、生命保険、介護事業を展開する保険グループです。国内の顧客基盤は約2,000万人。EDINET(edinet-insight)による2026年3月期の連結収益は5兆3,729億円、親会社帰属利益は6,401億円で、自動車保険は重要ですがグループのすべてではありません。
5%上げても、なぜまだ赤字予想なのでしょうか
保険会社の自動車保険収支を見るときに便利なのが「コンバインド・レシオ」です。受け取った保険料に対し、保険金と事業費をどれだけ使ったかを示し、100%を超えると引受収支が赤字になります。
SOMPOの8月14日公表資料では、損保ジャパンの自動車コンバインド・レシオ(J-GAAP)は2025年度の103.3%から、2026年4〜6月には99.1%へ改善しました。ただし2026年度通期の会社予想は102.2%で、まだ100%を超えています。
しかも1Qの改善を分解すると、損害率は66.4%から66.2%へ0.2ポイント改善しただけです。事業費率が34.5%から32.9%へ1.6ポイント下がった効果の方が大きく、代理店手数料率の低下などが寄与しました。つまり、値上げだけで収支が治ったわけではありません。
2026年1月の平均7.5%、同年7月の1.8%、今回報じられた2027年1月の5%を順番に掛けると、単純複利では約14.9%になります。ただし、これは同じ条件に機械的に掛けた計算です。更新時期、車種、年齢、等級、補償内容が異なるため、個々の契約が14.9%上がるという意味ではありません。
保険金は「事故の数×1件の重さ」で増えます
自動車保険のコストは、大まかに「契約台数×事故頻度×1件当たり保険金」に分解できます。今回厳しいのは、損保ジャパンの4〜6月で事故頻度が1.4%上がり、修理単価も7.9%上がったことです。数量と単価が同時に悪化しました。
なぜ修理費が上がるのでしょうか。いまの車はバンパー、フロントガラス、ランプなどにセンサーを組み込みます。部品を交換するだけでなく、交換後にカメラやレーダーを調整する作業も必要です。塗料や部品の値上がりに加え、整備士不足を背景に工賃の適正転嫁も進んでいます。国土交通省は自動車整備分野で5年間に約2万8,000人の人手不足を見込んでいます。
さらに、保険料改定は全契約に同時反映されません。満期を迎えた契約から順番に新料率へ替わります。一方、事故の修理費は発生日から新しい単価で発生します。この時間差が、四半期では100%を切っても通期ではまだ赤字予想となる理由です。
「値上げ率が高い会社」ではなく、「修理単価と事故頻度より速く保険料が浸透し、契約を維持できる会社」を見る必要があります。
誰の何が変わるのでしょうか
SOMPO HD(8630)には、保険料単価の上昇が損害率を下げる追い風があります。実際、国内損保の1Q調整後利益は440億円で、前年同期より99億円増えました。会社は自動車保険の基礎利益改善が約60億円寄与したと説明しています。
ただし弱気材料もあります。修理単価が5%を超えて上がり続ければ、今回の改定効果は薄れます。豪雨や雹で車両損害が増える可能性もあります。保険料が上がった顧客がダイレクト型へ移ったり、車両保険を外したりすれば、単価上昇と契約数量の減少が同時に起きます。
東京海上HD(8766)とMS&AD(8725)も同じ修理費インフレにさらされます。ただし改定時期は異なります。東京海上日動は2026年10月に平均約6.5%、MS&ADグループは2027年4月にも約6%改定する方針と報じられています。比較するときは値上げ幅だけでなく、自動車コンバインド・レシオと契約件数を同じ期間で並べるべきです。
家計にとっては、平均5%が自分の更新額とは限らない点が重要です。型式別料率クラス、等級、走行距離、車両保険の範囲、免責額で結果は変わります。補償を必要以上に削るのではなく、同じ補償条件で複数社を比較し、免責額を変えた場合の差も確認するのが現実的です。
次は「100%未満が続くか」を見ます
この慎重な見方が外れる条件は明確です。修理単価の伸びが5%未満へ下がり、事故頻度も前年割れとなり、自動車コンバインド・レシオが100%未満で定着することです。そのとき初めて、値上げがコスト追随から利益拡大へ移ったと判断しやすくなります。
次は2026年10月1日の東京海上日動の改定で商品別条件を確認します。11月1日には自賠責の新基準料率が適用されますが、これは今回の任意保険とは別です。そして11月中旬予定のSOMPO 2Qでは、修理単価、事故頻度、J-GAAPの自動車コンバインド・レシオ、契約件数の4点を同時に見ます。2027年1月には損保ジャパンの公式改定案内で、自分の条件に近い実際の改定率を確認します。
本記事は情報提供目的であり、投資助言ではありません。