170億ドルのAon買収観測、保険料上昇局面で見るべきは「保険会社」より「仲介会社」なのか
Aonは、企業のリスクを整理し、複数の保険会社から補償を組み立てる世界大手の保険仲介・人事コンサルティング会社です。自ら保険金リスクを主に引き受ける保険会社とは違い、顧客と保険会社の間に立って手数料やフィーを得ます。2025年の売上は171.81億ドルで、商業保険、再保険、福利厚生などを世界で扱っています(Aon Form 10-K)。
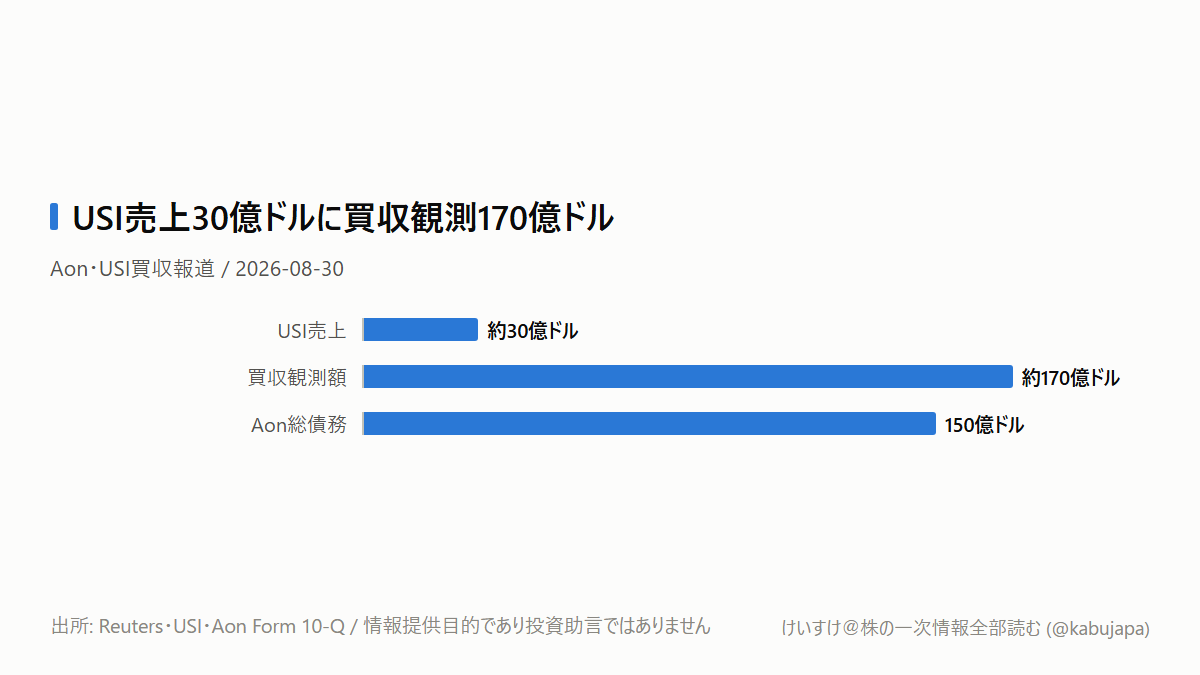
そのAonが、米中堅企業向け仲介会社USI Insurance Servicesを負債込み約170億ドルで買収する合意に近いと、8月30日にReutersがWall Street Journalの報道を引用して伝えました。USIの公式サイトにある売上は約30億ドル。単純計算では売上の約5.7倍です。
この数字を見て抱く疑問は一つです。保険料が上がる局面では、保険会社より保険仲介会社をウォッチすべきなのでしょうか。
売上30億ドルに、なぜ170億ドルなのでしょうか
USIは中堅企業向けの損害保険、従業員福利厚生、個人リスク、退職給付などを扱い、従業員は1万500人超、拠点は約200です(USI Investor Relations)。顧客企業は毎年、火災、サイバー、賠償責任、福利厚生などの契約を更新します。仲介会社はこの更新作業と専門知識を顧客接点として蓄積できます。
仲介売上は大まかに「顧客数×1社当たりの契約量×手数料率」で決まります。保険会社は事故や災害で保険金が増えると利益を削られますが、仲介会社は保険金そのものを主に負担しません。顧客が残り、追加の商品を扱い、共通システムで処理できれば、売上の増加より費用の増加を小さくできます。
実際、Aonの2026年4〜6月期は売上42.46億ドル、有機成長率5%、調整後営業利益率28.9%でした。競合WTWのRisk & Broking部門も売上11.64億ドル、有機成長率7%、営業利益率22.2%で、利益率は前年同期から1.0ポイント上がっています(Aon、WTWの2Q資料)。
170億ドルは保険契約そのものではなく、更新が続く顧客関係、専門人材、販売網に付いた値段と見るのが出発点です。
では、仲介株に強気でよいのでしょうか
ここには大きなねじれがあります。Aonの2026年6月末の総債務は150億ドル、現金・現金同等物は10.62億ドルでした。2Qのフリーキャッシュフローは4.83億ドルで、前年同期より34%減っています(Aon Form 10-Q)。報道された170億ドルは既存の総債務を上回り、Aonの2025年売上とほぼ同じ規模です。
Aonは2024年にも中堅企業向け仲介のNFPを企業価値130億ドルで買収しました。対価は現金・引受債務70億ドルとAon株式60億ドルでした。USI案件が実現すれば、顧客と人材を買う戦略の継続ですが、追加借入が多ければ利払いが増え、株式対価が多ければ1株当たり価値が薄まります。買収後には無形資産の償却や統合費用も出ます。
報道では2028年からAonの1株利益を押し上げる可能性があるとされています。しかし、正式な買収条件、USIの利益、Aonの資金調達はまだ確認できません。「利益にプラス」という見通しより先に、現金・株式・債務のどれで払うのかを確認する必要があります。
日本の損保には、どの経路で効くのでしょうか
日本の損保3社がUSIの買収対象になるという話ではありません。影響経路は、米国の商業保険で仲介会社が大型化し、保険会社との手数料や商品条件の交渉力を高めることです。
東京海上HD、SOMPO HD、MS&ADは米国を含む海外商業保険を成長分野にしています。仲介会社は顧客を連れてくる一方、手数料や条件で保険会社の事業費率に影響します。保険料率が上がって正味収入保険料が増えても、仲介手数料が上がる、あるいは条件競争で引受採算が下がれば、利益は同じ速さでは増えません。
東京海上HDの2026年3月期は現金・現金同等物2兆3,324.06億円、営業キャッシュフロー1兆3,905.62億円、のれん5,915.41億円でした(EDINET(edinet-insight))。同社は販売チャネルの多様化とボルトオン買収を掲げています。SOMPOの海外保険も同年度に保険収益2兆4,411億円、親会社帰属利益2,944億円まで拡大しました(SOMPO HD)。
だから日本の損保を見るときは、海外保険料の伸びだけでなく、事業費率、契約維持率、仲介会社経由の新規契約、買収で積み上がるのれんを一組で見るべきです。 国内自動車保険でも同じく、値上げ率だけでは利益を判断できません。以前の記事「自動車保険5%値上げでSOMPOはすぐ増益?」では、修理単価と代理店手数料率を分けて確認しました。今回はその販売費の論点が米国商業保険にも広がっています。
8月31日に、何を比べればよいでしょうか
強気シナリオは、正式契約で株式対価や資産売却を組み合わせ、追加債務を抑えながら、USIの高い契約維持率と利益率を示すことです。AONだけでなくMarsh McLennan、Arthur J. Gallagher、WTWも上がるなら、仲介資産全体の希少価値が評価された可能性があります。
弱気シナリオは、現金・借入依存が大きく、格付けやFCFへの懸念が強まることです。Aonは2021年、米司法省の提訴後にWTWとの300億ドル統合を中止しました。AONが下がり、競合3社が相対的に上がるなら、保険仲介業そのものではなくAonの資本配分への警戒と読めます。USIの顧客や主要人材が流出し、買収後の有機成長率が5%を下回る場合も、高い価格を正当化しにくくなります。
ウォッチリストは保険会社だけで終わらせずAON、MMC、AJG、WTWまで広げ、保険料率ではなく顧客維持率・事業費率・FCFを比較します。
まず2026年8月31日、Aon、USI、KKRの公式発表とAonのSEC Form 8-Kを確認します。報道された発表予定日、契約締結日、競争当局の審査開始日、買収完了日は別の段階です。同日の米国市場ではAON、KKR、MMC、AJG、WTWの寄り付きと終値、出来高を並べます。次のAon 3Q決算は発表日が未公表のため、IRで日程が確定したら総債務、利息費用、FCF、買収関連費用、NFPの有機成長を確認します。
本記事は情報提供目的であり、投資助言ではありません。