小売+4.0%でも、内需株全体を強気にできない理由
スーパーで同じ食品を買い、支払額だけが増えた月を想像してください。レシートの金額は伸びても、買った量は増えていません。7月の日本の小売統計には、これに近いねじれがありました。
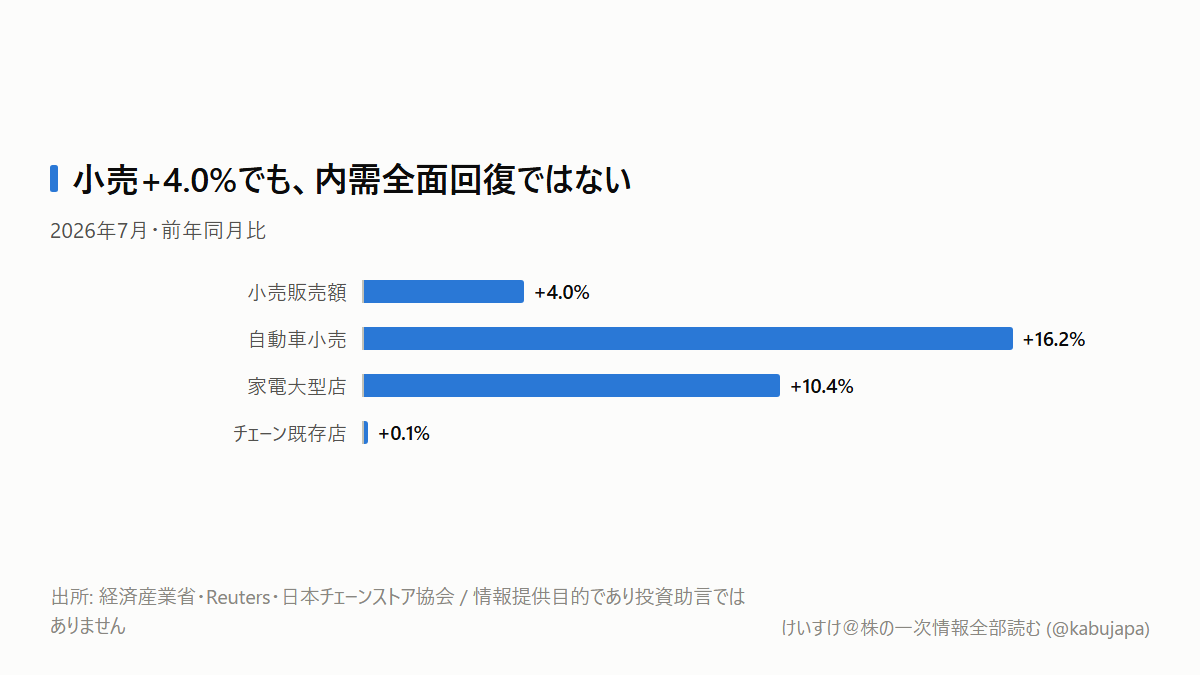
経済産業省が8月31日に公表した7月の小売販売額は、前年同月比4.0%増でした。Reuters集計の市場予測2.9%増を上回る強い数字です。ところが、日本チェーンストア協会の既存店売上は0.1%増にとどまりました。
では、個人投資家はこの数字を見て内需株全体を強気に見直してよいのでしょうか。結論は、まだ早い、です。今回変えるべき判断軸は「小売全体が増えたか」ではなく、販売額の増加が数量、単価、商品構成のどこから生まれ、粗利へ残るかです。
目次
+4.0%を作ったのは、身近な食品だけではありません
業種別では、自動車小売が16.2%増、家電などの機械器具小売が6.3%増でした。業態別でも家電大型専門店が10.4%増です。一方、ドラッグストアは3.4%増、コンビニは1.3%増でした。
高額な自動車や家電が伸びると、食品や日用品の数量が弱くても小売全体の金額は大きく見えます。実際、7月の新車販売台数は登録車が9.7%増、軽自動車が1.6%増でした。商業動態統計とは対象範囲が同じではありませんが、自動車小売の販売額16.2%増が台数の伸びを上回ることから、単価、車種構成、中古車や部品なども効いた可能性があります。
自動車株を見るなら「国内販売が好調」で終わらせず、販売台数、平均販売単価、車種ミックス、販売奨励金を分ける必要があります。高価格車が増えれば売上は伸びますが、値引きや原価上昇が大きければ1台当たり利益は増えません。
スーパーの+0.1%は、数量回復を示しているのでしょうか
日本チェーンストア協会の7月総販売額は1兆919億円でした。店舗数の変化を調整した既存店では0.1%増、食料品も0.1%増です。協会は、夏物商材が伸び悩んだものの、店頭価格の上昇が販売額を支えたと説明しています。
販売額は「数量×単価」です。価格が上がれば、買上点数が減っても売上高は横ばいにできます。しかし小売企業の利益は、そこから仕入費、人件費、物流費、電気代を引いた残りです。
同日発表の日本商工会議所LOBO調査では、8月の全産業業況DIは▲20.2でした。小売・サービスは観光や帰省需要で改善しましたが、卸売では仕入価格を販売価格へ十分転嫁できず悪化しています。全国小売+4.0%と業況DI▲20.2は矛盾ではありません。売上総額と企業の採算が別の経路で決まるからです。
この「名目額と実物量の違い」は、以前の日本GDPの記事でも取り上げました。支払額が増えても、物価を除くと買えた量が増えていないことがあります。
誰の利益の、どこに効くのでしょうか
トヨタ自動車(7203)、本田技研工業(7267)、スズキ(7269)では、台数と単価の差が売上へ届き、そこから原価と販売奨励金を引いたものが利益になります。販売額の伸びが台数を上回ること自体は好材料候補ですが、利益率まで確認して初めて意味が定まります。
ヤマダHD(9831)、エディオン(2730)、上新電機(8173)では、家電大型店10.4%増が追い風候補です。ただし、エアコンなど猛暑需要の前倒しなら、8月以降の反動、在庫回転、値引きで粗利率が変わります。
イオン(8267)、セブン&アイHD(3382)、ライフコーポレーション(8194)、PPIH(7532)では、食品値上げで客単価が上がっても、客数や買上点数が下がれば売上の質は弱くなります。イオンの2026年2月期は、連結売上高10兆7,153.42億円に対して営業利益2,704.59億円で、計算上の営業利益率は約2.5%でした。食品以外の事業も含む会社全体の数字ですが、薄い利益率では、仕入れや人件費の小さな変化が利益へ大きく効きます。出所はEDINET(edinet-insight)です。
内需株を選別するときは、売上高の伸びより「客数・数量が増え、粗利率を守れているか」を優先して確認するべきです。
この読みが外れる条件も決めておきます
今回の見立ては、自動車と家電の伸びが続いても、食品・日用品の数量回復はまだ弱い、というものです。これが外れるのは、実質消費が増え、食品・自動車・家電へ数量増が広がり、主要小売の客数と客単価が同時に上向いたときです。
逆に、自動車販売額が鈍化し、チェーンストア既存店がマイナスへ落ち、在庫と値引きが増えるなら、7月の+4.0%は一時的だった可能性が高まります。
次は9月4日、実質消費を確認します
まず9月2日予定の国内ユニクロ8月月次で、売上を客数と客単価に分けます。次の本命は9月4日8時30分の総務省「7月家計調査」です。実質消費支出に加え、自動車等関係費、家具・家事用品、食料を見ます。
9月14日13時30分には、経済産業省が7月鉱工業生産の確報を公表します。自動車と電子部品の生産・出荷・在庫を照合すれば、7月の耐久財販売が供給回復を伴ったのかを確認できます。小売+4.0%を強気材料に変える条件は、次の統計で「金額」ではなく「数量」の増加が続くことです。
本記事は情報提供目的であり、投資助言ではありません。