カナダ車50%関税で、トヨタとホンダは同じだけ危ないのでしょうか
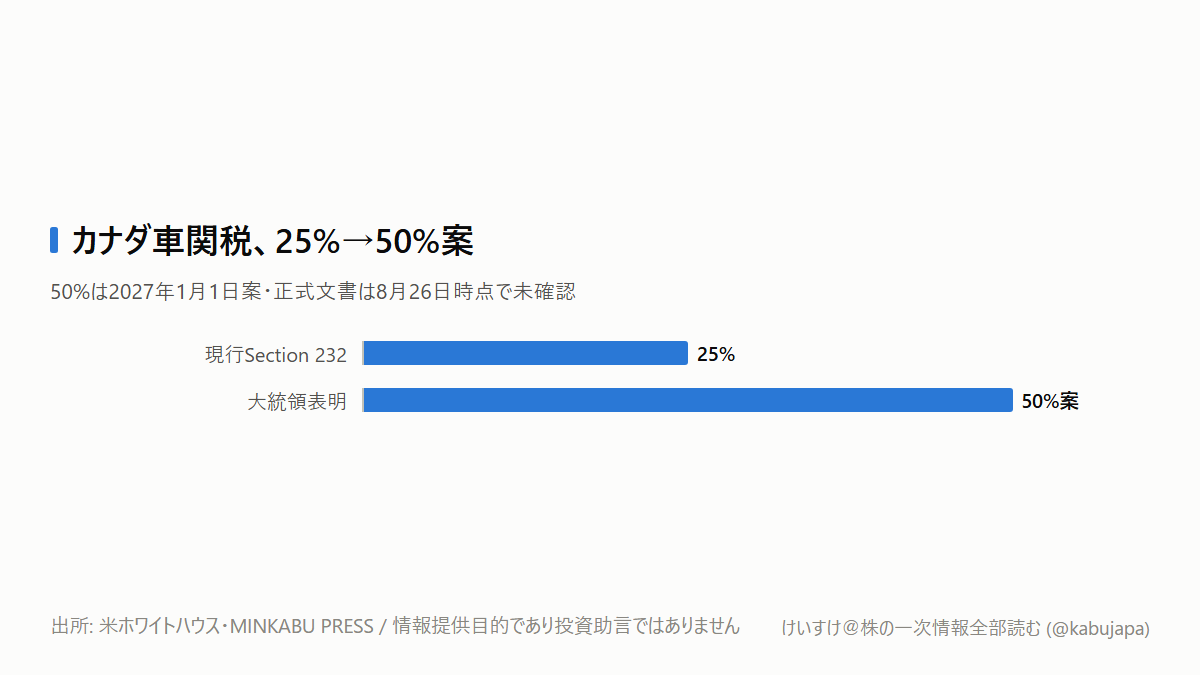
8月25日の東京市場で、トヨタ自動車は前日比1.37%安、ホンダは2.92%安となりました。きっかけは、米国がカナダ産の自動車・部品への関税を2027年1月から50%へ引き上げるというニュースです。
「どちらもカナダに工場があるなら、同じように悪材料なのでは」と見えます。しかし、ここで関税率だけを見てしまうと判断を誤ります。自動車株で比べるべきなのは50%という見出しではなく、カナダ工場から米国へ何台送り、その車種を米国内でどこまで代替生産できるかです。
まず、「50%」はもう発効したのでしょうか
制度の段階を分ける必要があります。
米国は2025年4月から、Section 232に基づき輸入自動車へ25%の関税を課しています。USMCAの条件を満たす車は、申請・承認を受ければ、車両全額ではなく米国産コンテンツを差し引いた部分だけが課税対象です。つまり同じ価格の車でも、米国で作られた部品の比率によって負担は変わります。
一方、2026年8月22日には、カナダ製品276億カナダドル相当を対象とする50%関税が発効しました。ただし、その根拠となる7月20日の米大統領布告は、すでにSection 232関税の対象となっている品目を重ね掛けの対象外にしています。自動車という言葉が布告の題名に入っていても、「8月22日からカナダ車すべてが50%」という意味ではありません。
その後の8月24日、トランプ大統領はカナダ産自動車・部品への関税を2027年1月1日から50%にすると表明したと報じられました。ただし8月26日時点では、課税対象やUSMCA車の扱いを定めた新しい大統領布告、HTSUSの改定を確認できません。
今は「50%が確定した」と読む段階ではなく、「25%の自動車関税をどの課税ベースで50%へ変えるのか」を確認する段階です。
なぜホンダの反応が大きかったのでしょうか
ホンダのカナダ工場はオンタリオ州Allistonにあり、CivicとCR-Vを生産しています。ホンダ・カナダの説明では、2025年は約40万台をフル稼働で生産し、その76%を米国へ出荷しました。単純計算すると約30.4万台です。
トヨタもカナダで大きな生産基盤を持ちます。CambridgeとWoodstockの工場は2025年に53.5万台超を生産し、RAV4とLexus RX、NXを北米へ供給しました。カナダ全体で見ると、2024年の乗用車・小型トラック輸出の93.4%が米国向けです。
しかし、この数字だけでトヨタの方が危険とも、ホンダの方が危険とも決められません。必要なのは、米国向け台数、米国産部品の比率、同じ車種を米国内で増産できる余力の三つです。
ホンダの2026年3月期は、EDINET(edinet-insight)によると売上収益21兆7,966億円に対して営業損失4,143億円、設備投資7,514億円でした。関税だけが赤字の原因ではありません。それでも、生産ラインを動かし、部品を認証し直し、物流を組み替える費用を軽く吸収できる出発点ではないことは分かります。
関税は、どの経路で利益を削るのでしょうか
仕組みは「輸入価格が50%上がる」で終わりません。
まず、メーカーは関税の一部を米国の販売価格へ転嫁できます。ただし値上げすれば販売台数が落ちやすくなります。価格を据え置けば、メーカーやディーラーの利益が縮みます。販売奨励金を減らせば、月々の支払額が上がり、金融子会社のローン需要や信用コストにもつながります。
次に、カナダ工場から米国工場へ車種を移す選択があります。ただし設備が空いていなければ、増産投資と立ち上げ期間が必要です。部品会社も納入先を変え、原産地を証明し、在庫を積み増します。完成車が国境を一度越えるだけの話ではなく、部品が国境を何度もまたぐ北米の生産網そのものがコスト要因になります。
短期の損益は値上げとメーカー負担の配分で決まり、中期の損益はカナダ工場の稼働率と米国内の代替能力で決まります。
投資家は何を見ればよいのでしょうか
ウォッチリストでは、トヨタ(7203)とホンダ(7267)を一括して「関税被害銘柄」にせず、次の順番で確認します。
第一に、米ホワイトハウスのPresidential ActionsとFederal Registerです。正式文書で、税率、発効日、HTSUS番号、USMCA適格車の課税ベース、部品の範囲を確認します。ここが決まるまでは、50%をそのまま利益予想へ掛けない方が安全です。
第二に、両社の月次北米生産とカナダ生産台数です。ホンダならAllistonから米国へ送るCivicとCR-V、トヨタならRAV4とLexus RX/NXの配分変更を見ます。米国生産が増え、カナダ工場も第三国・国内向けで稼働を維持できるなら、弱気シナリオは後退します。
第三に、北米自動車事業の営業利益率、米国在庫日数、販売奨励金です。販売価格が上がっても台数と利益率が維持されれば吸収できています。逆に在庫が増え、奨励金が再び拡大すれば、値上げが需要に通らなかった可能性があります。
まとめ
カナダ産車への50%関税は大きな悪材料になり得ますが、8月26日時点では正式な実施条件が未確認です。トヨタとホンダの差を決めるのは、カナダに工場があるという共通点ではなく、米国向け台数、米国産コンテンツ、代替生産余力です。
次の具体的な日付は2026年9月8日です。カナダの追加報復関税が発効し、既存の自動車向け措置と部品・素材コストがどう重なるかをカナダ財務省で確認します。その後は米ホワイトハウスとFederal Registerで、2027年1月1日案の正式文書が出るかを追います。売買判断を変えるのは「50%」という数字ではなく、正式な課税ベースと各社の生産配分です。
本記事は情報提供目的であり、投資助言ではありません。