DICK'S株30.68%安は「米消費崩壊」なのか――答えはFoot Lockerの売り方にあります
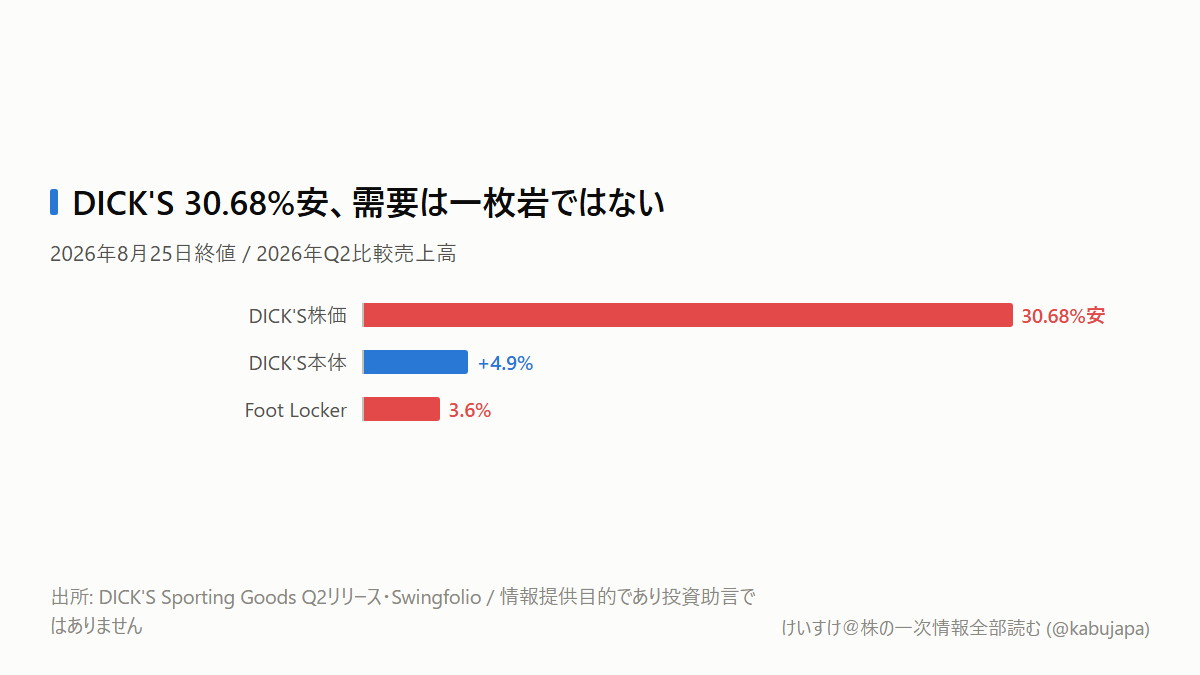
米国のスポーツ用品大手DICK'S Sporting Goodsの株価が、8月25日に終値ベースで30.68%下落しました。前日終値179.33ドルから124.31ドルへの急落です(Swingfolio)。この数字だけを見ると、「米国の消費者がスポーツ用品を買わなくなった」と考えたくなります。
ところが、決算を分けて見ると景色が変わります。DICK'S本体の比較売上高は4.9%増えていました。一方、前年に買収したFoot Lockerは3.6%減です(DICK'Sの8月25日発表)。
DICK'Sは、スポーツ用品、シューズ、アパレル、アウトドア用品を店舗とECで売る米国大手です。大型店のDICK'Sに加え、体験型のHouse of Sportなどを展開し、2025年9月にはスニーカー小売のFoot Lockerを傘下に入れました。今回の決算は、強い本体と再建途中の買収先が初めて大きくぶつかった回です。
読者の疑問は一つです。DICK'Sの急落は米消費全体の失速なのか、それともFoot Locker固有の問題なのか。結論から言えば、現時点では後者の比重が大きいと考えます。
目次
売上53.2%増なのに、なぜ利益が減ったのでしょうか
2026年2Qの連結売上高は55.868億ドルで、前年同期比53.2%増でした。ただし、このうち17.369億ドルは新たに連結したFoot Lockerの売上です。需要が一気に5割増えたわけではありません。
DICK'S本体では、比較売上高が4.9%増えました。内訳は客単価が3.6%増、取引件数が1.3%増です。値上げだけでも、客数だけでもなく、両方がプラスでした(DICK'S決算説明)。
対照的にFoot Lockerの比較売上高は3.6%減り、セグメント損失は3,187.6万ドルでした。連結の非GAAP営業利益率は前年の13.0%から8.1%へ低下し、非GAAP EPSは4.38ドルから3.53ドルへ19%減りました。会社は通期非GAAP EPS予想を13.50~14.50ドルから11.00~12.00ドルへ下げています。中点で17.9%の引き下げです。
売上の大幅増は買収による足し算であり、利益の悪化は買収先の低採算が連結された結果です。
問題は「靴が売れない」より「旧作を正価で売れない」
Foot Lockerは、シューズの新作投入が少なかったこと、主要新作への消費者反応が弱かったこと、旧来型のシルエットへの依存が大きかったことを説明しています。競合が値下げすれば、同じ商品を扱うFoot Lockerも価格を合わせざるを得ません。販売数量を守れても、1足当たりの粗利益が薄くなります。
ここが構造変化です。スポーツ小売の勝負が、単純な店舗数や来店客数から、「新鮮な商品をどれだけ割り当ててもらい、値引きせず回転させられるか」へ移っています。卸先の棚に旧作が残れば、次の季節にはブランドへの発注数量も減ります。小売の値引きが、ブランドの卸売売上と粗利益率へ遅れて伝わるのです。
DICK'S本体の粗利益率は前年同期比0.79ポイント改善しました。ただし5,700万ドルの関税還付が含まれるため、すべてを継続的な実力とは見なせません。それでも比較売上高と取引件数が伸びた事実は、「スポーツ需要が全面的に消えた」という説明とは合いません。
見るべき分岐点は米消費の強弱そのものではなく、値引きが旧作だけで止まるか、新作・パフォーマンス商品まで広がるかです。
日本株ではアシックスをどう見ればよいでしょうか
アシックスは、ランニングシューズ、スポーツスタイル、オニツカタイガーなどを世界で販売する日本のスポーツ用品大手です。2025年有報では売上高8,109.16億円、営業利益1,425.19億円、棚卸資産1,789.67億円でした(出所: EDINET〔edinet-insight〕)。
同社の2026年上期は、北米売上高が前年同期比28.1%増、為替影響を除いても19.6%増でした。北米営業利益率は20.1%で、前年同期から6.2ポイント改善しています。スポーツスタイルの北米売上は約90%増でした(アシックス8月14日決算説明資料)。DICK'S側の説明資料にもアシックスは取扱ブランドとして記載され、アシックス自身もDICK'Sなどホールセールとの面談で期待を確認したと説明しています。
これは追い風ですが、安心材料だけではありません。Foot Lockerの値引きが市場全体へ広がれば、アシックスも卸売価格や次季発注で影響を受けます。逆に、パフォーマンス商品や新作の正価販売が続けば、旧作依存のブランドから棚を奪える可能性があります。
アシックスを見るときは北米売上の伸びだけでなく、北米営業利益率と棚卸資産を必ず同時に確認するべきです。 増収と利益率改善が続き、在庫が売上より速く増えていなければ、DICK'S急落をそのまま弱材料にする必要は薄くなります。
この見立てが外れる条件
この読みの前提は、DICK'S本体の需要が急反転せず、Foot Lockerの弱さが旧作・レトロ商品に偏ることです。次の四半期にDICK'S本体の比較売上高がマイナスへ転じる、Foot Lockerが会社見通し下限のマイナス2.0%を下回る、あるいはアシックスが北米増収と同時に利益率低下と在庫増を示すなら、問題は販路固有ではなく市場全体へ広がったと判断を改めます。
次に見る日は11月13日です
次の具体的な確認日は、2026年11月13日のアシックスQ3決算です(同社IRカレンダー)。北米売上成長率、北米営業利益率、全社棚卸資産の三つを並べます。11月17日のInvestment Dayでは、北米ホールセール戦略と中計2029の在庫方針を確認します。
DICK'Sの次回決算日は8月26日時点で公式には確認できていません。IRサイトで日程が公表されたら、DICK'S本体とFoot Lockerの比較売上高、Foot Lockerのセグメント損益、値引きの対象が旧作から新作へ広がったかを見ます。
急落を見て「米消費が終わった」と決めるのではなく、正価で売れる商品を持つブランドと、値引きで在庫を動かす販路を分けて追うことが、今日の判断を変えるポイントです。
本記事は情報提供目的であり、投資助言ではありません。