制裁強化なのに原油安――資源株と航空株は、何を見分ければいい?
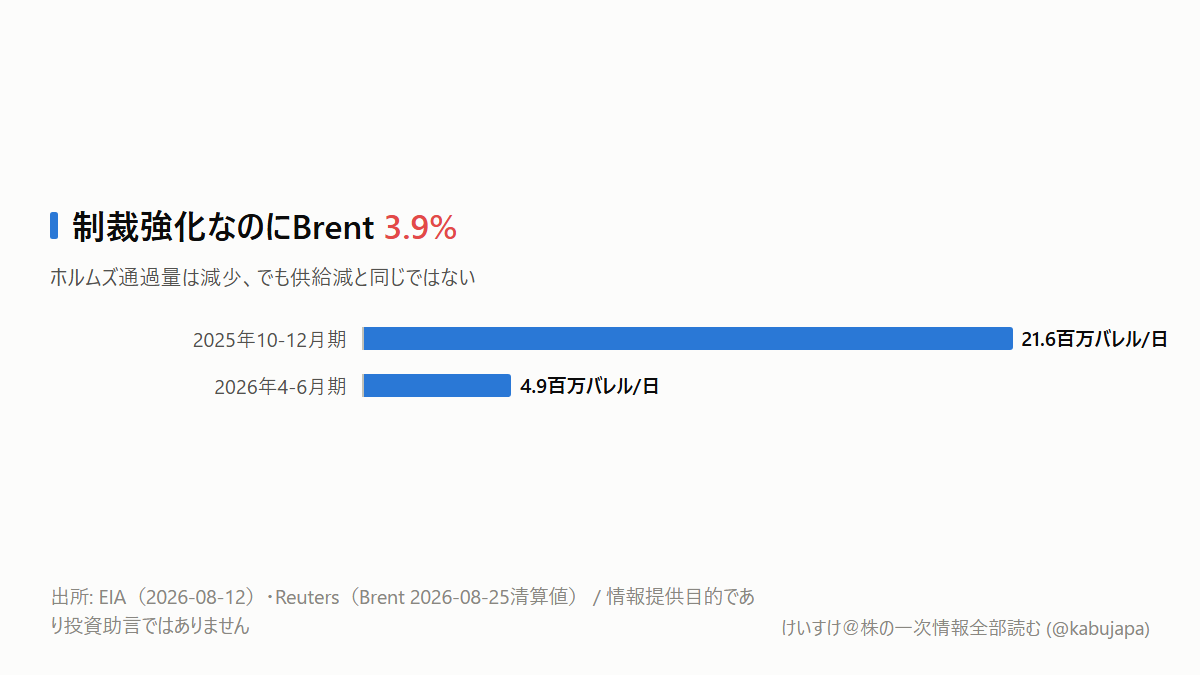
「イランへの制裁が強まれば、原油は上がる」。そう考えたくなるニュースの翌日に、相場は逆へ動きました。
8月25日の10月限Brent原油は、前日比3.59ドル、3.9%安の1バレル88.58ドルで清算しました。WTIも3.1%安の82.36ドルです。どちらも取引途中のスナップショットではなく、Reutersが報じた清算値です。
今回の問いは一つです。対イラン制裁が強まったのに原油が下がるなら、資源株と航空・化学株を何で見分ければよいのでしょうか。
悪材料なのに、なぜ原油は下がった?
米国は8月24日、イランの石油収入や金融・物流網への圧力を強める追加制裁を発表しました。ところが市場が重く見たのは、制裁の言葉の強さよりも、軍事衝突が再び拡大する確率でした。
経済制裁は、買い手、船舶、保険、決済を狭めます。ただし、誰をいつから取り締まるのかが曖昧なら、今日運ばれる原油がすぐ減るとは限りません。一方、軍事衝突や機雷による海峡封鎖は、イラン産だけでなく、湾岸諸国から出る原油やLNGまで止めかねません。
Reutersは、経済圧力への軸足移動が軍事行動より供給リスクを小さく見せたとの市場関係者の見方を伝えています。外交再開への期待も重なり、原油価格に載っていた「また戦闘が激しくなるかもしれない」という保険料が剥がれた、と読むのが自然です。
今回の3.9%安は、供給制約が消えた証拠ではなく、軍事的な供給遮断プレミアムが縮んだ反応と考えるべきです。
ホルムズ77%減でも、世界供給は77%減っていない
ここで、もう一つ引っかかる数字があります。
米エネルギー情報局(EIA)によると、ホルムズ海峡を通った石油は、2025年10-12月期の1日2,160万バレルから、2026年4-6月期には490万バレルへ約77%減りました。ところが同じ表の世界供給は、1日1億390万バレルから9,970万バレルへ約4%減です。
海峡の航跡が77%減ったから、世界の供給も77%消えたわけではありません。迂回、在庫放出、他地域の増産に加え、船がAIS信号を切って動くケースもあります。EIA自身、2026年2月末以降のホルムズ周辺ではAIS信号が特に不安定で、数字を頻繁に改定していると注意しています。
つまり、490万バレルという数字は重要ですが、それだけで需給を断定するのは危険です。海峡の推計流量、世界供給、在庫、価格を並べて初めて、市場が恐怖だけを外したのか、物理的な供給も戻り始めたのかを区別できます。
INPEXは「油価」だけで見ない
日本株で最も分かりやすい対象はINPEX(1605)です。同社は国内外で原油・天然ガスを開発、生産、販売する日本最大級の上流エネルギー企業です。豪州イクシスLNGなど大型案件を持ち、2025年12月期の売上収益は2兆113.51億円、営業利益は1兆1,354.40億円でした(EDINET(edinet-insight)、2026年3月26日提出有報)。
ただし、INPEXの売上は油価だけでは決まりません。2026年上期は売上収益が前年同期比4.6%減の1兆4億円でした。会社の分解では、原油・ガスの販売数量減が1,695億円の押し下げ、単価上昇が492億円、円安が556億円の押し上げでした。
価格は上がっても、売る量が減れば売上は減ります。ドル建ての価格が下がっても、円安が続けば円換算の悪化は和らぎます。ここを一つにまとめて「原油安だからINPEXに悪い」と読むと、何が本当に変わったのかを見失います。
同社が8月7日に置いた2026年下期のBrent前提は平均75ドル、10-12月期は70ドルです。8月25日の88.58ドルは、急落後でも会社前提を上回っています。
資源株の判断を変えるのは単日の騰落率ではなく、会社前提に対する平均油価の差と、販売数量、ドル円の組み合わせです。
航空・化学は原油安なら安心?
JAL(9201)やANAホールディングス(9202)には燃料費低下が追い風になり得ます。三菱ケミカルグループ(4188)や三井化学(4183)には、ナフサ原料費の低下が効きます。
ただし、ここにも一段あります。航空会社が買うのはBrent原油そのものではなくジェット燃料です。製油所の停止や輸送制約で精製マージンが高止まりすれば、原油だけ下がってもジェット燃料は十分に下がりません。円安や燃料ヘッジ、航路迂回、保険料も費用を押し上げます。
元売りのENEOSホールディングス(5020)や出光興産(5019)も、原油安がそのまま追い風とは限りません。仕入れ価格は下がる一方、在庫評価損が出ることがあります。見るべきは原油の方向より、ガソリン・軽油・化学品との価格差です。
米国株でも構造は同じです。Chevron(CVX)はSEC提出資料で、Brentが1ドル動くと年間の税引後利益・キャッシュフローが約6億ドル動く感応度を示しています。一方、United Airlines(UAL)が7-9月期に置いた全込み燃料価格の前提は1ガロン3.69ドルです。原油会社と航空会社では、同じニュースでも見る価格が違います。
次に何を、いつ見るか
まず、8月26日10時30分ET、日本時間23時30分のEIA週間石油統計を確認します。商業原油在庫だけでなく、留出油在庫、製油所稼働率、戦略石油備蓄を並べます。Brentが下がっても留出油が締まったままなら、航空・物流の費用改善はまだ弱いと判断できます。
次は9月9日公表予定のEIA短期エネルギー見通しです。ホルムズ通過量と供給障害の推計、Brent見通しがどちらへ改定されるかを見ます。
INPEXについては、2026年12月期第3四半期決算で、平均Brent、販売数量、イクシスの生産、ドル円の寄与を確認します。8月26日時点で公式IRカレンダーに発表日はまだ載っていません。
見出しが「制裁強化」でも、判断の順番は、清算値、製品価格、実流量、在庫、そして会社前提です。次の一手は8月26日23時30分のEIA統計で、その順番を検証することです。
本記事は情報提供目的であり、投資助言ではありません。