国債費36.6兆円なら、銀行株は素直に追い風なのでしょうか
「長期金利が上がるなら、銀行は利ざやが広がって儲かる」。銀行株を見ていると、そう考えたくなります。
ところが、8月26日に判明した2027年度の国債費概算要求案は、銀行にとって追い風と逆風が同時に来る数字でした。今回の問いは一つです。国債費が36.6兆円へ膨らみ、長期金利が3%に近づくなら、銀行株は一律に追い風と見てよいのでしょうか。
結論から言えば、答えは「いいえ」です。長期金利だけを見るのではなく、預貸金利回り差、債券損益、自己資本、与信費用の4点をセットで見る必要があります。
目次
まず、36.6兆円は「成立予算」ではありません
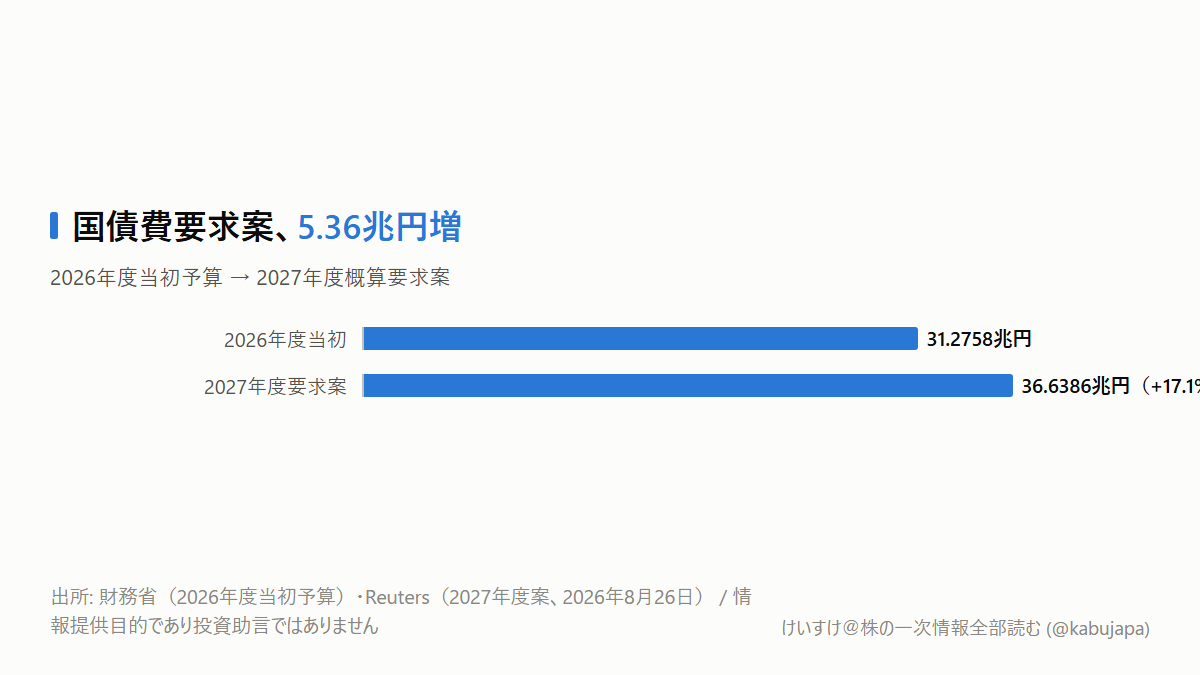
Reutersの8月26日報道によると、複数の政府関係者情報として、財務省が2027年度概算要求で国債費36兆6386億円を要求する方針です。2026年度当初予算の31兆2758億円から5兆3628億円、17.1%増える計算です。
主要な内訳は、利払い負担16兆5888億円と債務償還費20兆25億円で、残りは国債事務取扱費等に当たります。利払費を見積もる想定金利は3.0%から3.8%へ引き上げる方向とされています(Reuters、テレビ朝日、8月25〜26日)。
ただし、ここには大事な段階差があります。8月27日時点の財務省「令和9年度予算」ページには、7月30日の概算要求基準しか掲載されていません。36兆6386億円は報道で判明した要求案であり、正式公表された要求額、年末の政府案、国会で成立する予算とは別です。
いま確定したのは支出額ではなく、財務省が金利上昇を予算編成の制約として織り込み始めたことです。
なぜ金利3.8%が、すぐ全借金に掛かるわけではないのか
国債費は、大まかには国債残高と平均調達金利で決まります。しかし、市場金利が3.8%になったからといって、既に発行した国債の利率が翌日から変わるわけではありません。
低い金利で発行した国債が満期を迎え、高い金利の国債へ借り換わるたびに、政府全体の平均調達金利が上がります。つまり、一日の金利上昇が、借換えを通じて数年かけて利払費のストックへ移っていく構造です。
このため、国債費36.6兆円は「来年だけの悪材料」ではありません。長期金利が高止まりすれば、借換えのたびに高い利率が残高へ混ざり、他の政策に使える予算を圧迫します。追加発行への警戒が長期金利をさらに押し上げれば、財政コストと金利が互いを強める経路も生まれます。
銀行の利益には、追い風と逆風が同時に入ります
銀行の基本収益は、貸出金利回りから預金金利回りを引いた差に、貸出残高を掛けたものです。MUFGの2026年度第1四半期では、国内の貸出金利回りが1.47%、預金等利回りが0.30%、差は1.16%でした。表示値は丸められているため、単純差と0.01ポイントずれます。円金利上昇の効果は約600億円で、資金利益は前年同期比1916億円増えています(8月3日公表)。
ここだけなら金利上昇は追い風です。しかし、同じ決算で国債等債券関係損益はマイナス350億円でした。長期金利が上がると、新しく貸すお金や新たに買う債券の利回りは上がる一方、すでに持つ固定利付債の価格は下がるからです。
さらに預金獲得競争が強まれば、銀行が払う預金金利も上がります。借り手の返済負担が増え、不動産や中小企業の信用費用が膨らめば、利ざや改善を打ち消します。
MUFGの2026年3月期は純利益2兆4272億円、ROE11.34%で、2022年3月期の1兆1308億円、6.68%から改善しました(EDINET〔edinet-insight〕)。ただし海外事業、手数料、持分法利益も含むため、改善をすべて円金利のおかげとは見なせません。
銀行株の分岐点は「金利が上がったか」ではなく、貸出利回りが預金利回りより速く上がり、債券損失と信用費用を吸収できたかです。
銀行以外では、誰の何が変わるのでしょうか
第一生命HD(8750)やT&D HD(8795)では、高い利回りの国債へ再投資できる点が追い風です。一方、既に持つ債券の含み損や、金利上昇時の解約・資金流出は逆風になります。見るべき場所は運用利回りだけでなく、含み損と経済価値ベースの資本余力です。
三井不動産(8801)、三菱地所(8802)、日本ビルファンド投資法人(8951)では、借換金利と物件に求められる利回りが上がります。支払利息が増え、賃料が同じなら物件価値は下がりやすくなります。固定金利比率、平均残存年数、賃料増額率を一組で確認します。
「政策金利と銀行株の関係」は、既公開の「CPIは2%未満なのに、なぜ日銀の利上げ観測は消えないのか」でも整理しています。今回はそこへ、財政コストと国債入札という長期金利側の確認軸が加わりました。
次は9月1日と3日、株価より入札を見ます
強気シナリオは、長期金利が緩やかに上がり、銀行の預貸金利回り差が拡大する一方、債券損失と信用費用が抑えられる場合です。弱気シナリオは、政策金利より長期金利だけが財政懸念で上がり、債券含み損、預金コスト、不動産・中小企業向け信用費用が同時に増える場合です。
まず9月1日、財務省の10年利付国債入札と日銀の8月債券市場サーベイを確認します。9月3日は30年債入札です。応札倍率、入札結果のテール、10年金利見通し、債券市場の機能度DIを見ます。9月上旬には、財務省の正式な概算要求資料で36兆6386億円、利払費16兆5888億円、想定金利3.8%が実際に載るかを照合します。
最後は9月17〜18日の日銀金融政策決定会合です。銀行株のウォッチリストには長期金利だけでなく、「預貸金利回り差・国債等債券損益・CET1比率・与信費用」の4列を加える。これが今回の持ち帰りです。
本記事は情報提供目的であり、投資助言ではありません。