卸電力50円で電力株は上がる?答えは「発電余力と買い越し次第」です
目次
50.01円なのに、1日平均は25.73円
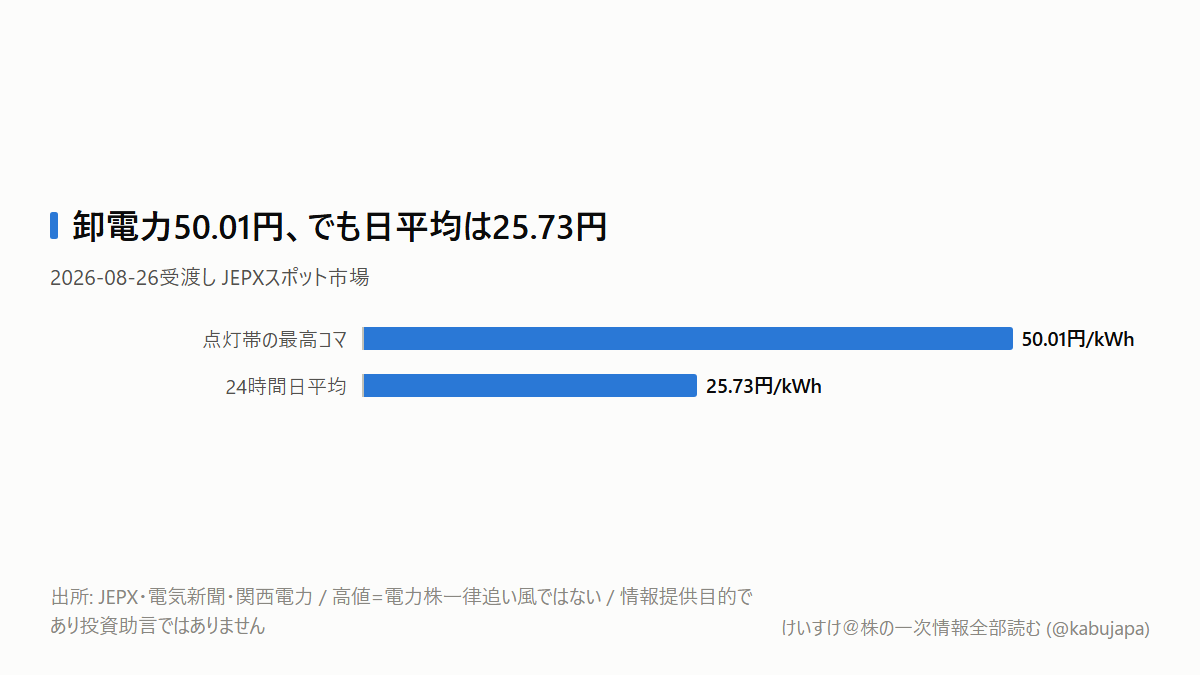
8月26日受渡しの日本卸電力取引所(JEPX)で、点灯帯のシステムプライスが1kWh当たり50.01円を付けました。電気新聞によると今夏最高です。ところがJEPX公式の日平均は25.73円。50.01円は1日中の価格ではなく、需要が集中した30分コマの値でした。
この差が、投資判断の入口です。卸電力が上がったという見出しだけなら、「電力会社は高く売れて得」「工場や店舗は電気代が増えて損」と考えたくなります。しかし実際の利益は、もっとねじれています。
電力高を見て最初に確認するのは株価ではなく、その会社が高値の時間帯に電気を売った側か、買った側かです。
なぜ最後の少しの需要が、全体の値段を跳ねさせるのか
JEPXの一日前市場では、翌日に使う電力を30分単位で取引します。原子力や再生可能エネルギーなど限界費用の低い電源から、燃料費の高い火力などへ供給曲線が積み上がり、最後に需要を満たした電源の価格がそのコマのシステムプライスになります。
猛暑で冷房需要が増え、安い電源を使い切ると、最後に必要な高コスト電源が価格を決めます。需要の最後の数%が全約定分の価格を押し上げるため、点灯帯50.01円と日平均25.73円が同時に成立します。これは「1日の電気代が突然2倍になった」という意味ではありません。
さらに、企業が払う電気料金も一様ではありません。固定料金、燃料費調整、市場連動型では、卸価格が費用へ届く速さが違います。相対契約やヘッジで価格を固定していれば、当日の高値はすぐには効きません。
スポット価格は利益そのものではなく、発電余力と契約の弱い部分に圧力をかける価格信号です。
電力会社でも、売り手と買い手が同居します
関西電力の2026年度第1四半期を見ると、この構造がよく分かります。総販売電力量は前年同期比8.4%増の370億kWhでしたが、原子力利用率は78.8%から59.8%へ19.0ポイント低下しました。連結経常利益は前年同期比60.8%減の528億円で、会社資料ではJEPX単価差が370億円の減益要因です。
販売量が増えても、自社発電が足りず高い市場から買えば、数量増が利益増になりません。反対に、原子力・水力・火力が動き、余剰電力を高値で売れた会社には追い風になります。同じ会社の中にも発電部門と小売部門があり、卸高は両者へ逆向きに効きます。
関西電力の2026年3月期は、売上高4兆566億円、経常利益5185億円、営業キャッシュフロー6524億円、設備投資5807億円でした(EDINET(edinet-insight))。資金規模は大きいものの、発電所の維持、燃料、電源投資が同時に必要です。高い電力価格だけで利益の持続性を決めることはできません。
誰の何が、どの経路で変わるのか
関西電力(9503)、九州電力(9508)、中国電力(9504)、四国電力(9507)では、原子力・火力の稼働率、JEPXでの買越しまたは売越し、燃料費調整の期ずれが経常利益を分けます。電源開発(9513)やイーレックス(9517)も、発電量と販売単価だけでなく、燃料調達と小売負担を確認する必要があります。
日本製鉄(5401)、東レ(3402)、ダイキン工業(6367)など電力を多く使う企業では、高圧契約の市場価格調整や契約更新を通じて、電力費が製造原価や販管費へ届きます。ただし、自家発電や長期PPA、製品価格への転嫁で影響は変わります。
米国株ではVistra(VST)が比較になります。同社は2026年4~6月期、猛暑時に発電設備の稼働率97%以上を確保し、高い実現電力価格・容量価格などで継続事業の調整後EBITDAを前年同期より4.18億ドル増やしました。高値だけでなく「高値のときに発電できたか」が利益になる例です。Constellation Energy(CEG)やNRG Energy(NRG)も、発電可能量、ヘッジ、小売ポジションを組み合わせて見ます。
一時的な猛暑で終わらない可能性
今回の読みの前提は、西日本の需要ピークと供給余力の低さが繰り返すことです。電力広域的運営推進機関(OCCTO)は8月25日、2027年1月前半の厳気象需要に対し、中部・北陸・関西・中国・九州の5エリアで予備率3%を確保できない試算を示しました。2027年7月前半も中部・北陸・関西の余力が相対的に低く、発電・送配電事業者へ補修停止時期の変更を求めています。
つまり、今回の50.01円は猛暑という需要要因だけでなく、いつ・どの電源を動かせるか、他地域から送れるかという供給側の制約を映す入口です。
一方、JEPXの日平均が20円未満へ下がって2週間ほど定着し、点灯帯の高値が再発せず、OCCTOの更新試算で対象エリアの予備率が3%以上になれば、この見立ては弱まります。供給制約を既定路線にせず、反証できる数字で追います。
投資家として次に何を、いつ見るか
まず2026年8月28日受渡し分のJEPXで、日平均、点灯帯の30分価格、西日本各エリア価格、総約定量を確認します。50.01円の再発だけでなく、日平均へ高値が広がるかが重要です。同日、OCCTOの夏季需給モニタリングにkW予備率・kWh余力率の更新が出るかも確認します。
次の決算の定点は10月30日の関西電力2027年3月期第2四半期です。原子力利用率、総販売電力量の小売・他社内訳、JEPX単価差、燃料費調整の期ずれを見ます。
持ち帰る判断は、「電力高だから電力株」ではなく、「高値の時間に動く電源を持ち、売り越せる会社か」です。
本記事は情報提供目的であり、投資助言ではありません。